◄ ابهام در مقررات IMO ترمز تقاضای سوختهای سبز را کشید
بلاتکلیفی مالکان کشتی در برابر تصمیمات سازمان جهانی دریانوردی (IMO) و نبود قوانین الزامآور، موجب افت ۴۷ درصدی تقاضای سوختهای زیستی در سنگاپور شد.
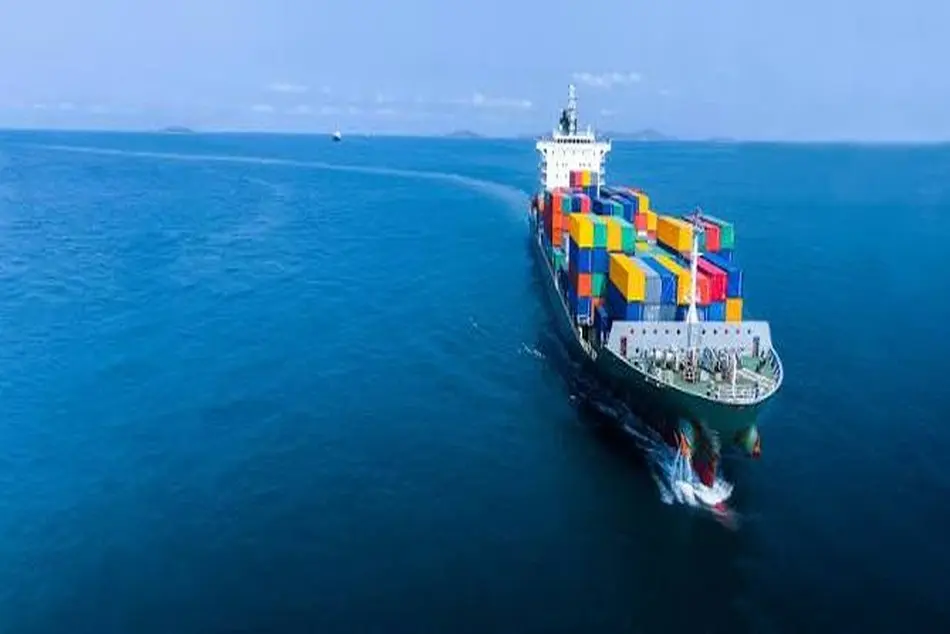
بر اساس تازه ترین گزارش تحلیلی خبرگزاری رویترز، تمایل شرکت های کشتیرانی بین المللی به خرید سوخت های دریایی کم کربن و سوخت های زیستی (بایوفیول) با افتی کم سابقه مواجه شده است. این روند نزولی ناشی از بلاتکلیفی مالکان کشتی در خصوص سرنوشت «چارچوب انتشار صفر خالص» سازمان بین المللی دریانوردی (IMO) و تعویق در ابلاغ استانداردهای الزام آور است؛ امری که باعث شده حتی با وجود جهش شدید قیمت سوخت های فسیلی سنتی، فعالان زنجیره ترابری دریایی نسبت به سرمایه گذاری روی سوخت های سبز محتاطانه عمل کنند.
به گزارش سرویس دریایی تین نیوز، آمارهای رسمی از بزرگ ترین قطب سوخت رسانی دریایی (بانکرینگ) جهان در سنگاپور حاکی از افتی معنادار است. طی بازه زمانی ژانویه تا سپتامبر سال جاری میلادی، حجم فروش سوخت های زیستی در بندر سنگاپور با کاهش چشمگیر ۴۷ درصدی نسبت به مدت مشابه سال قبل روبرو شده است. هم اکنون سوخت های کم کربن تنها حدود ۱.۷ درصد از کل فروش ماهانه سوخت دریایی این هاب استراتژیک را به خود اختصاص داده اند.
در نقطه مقابل، بندر روتردام در اروپا به واسطه اجرای مقررات سخت گیرانه تر «FuelEU Maritime» و بسته های تشویقی اتحادیه اروپا، در نیمه نخست سال رشد ۲۸ درصدی را در فروش سوخت های ترکیبی حاوی بایوفیول ثبت کرد؛ هرچند این رقم نیز پایین تر از برآوردهای اولیه مؤسسات بین المللی برآورد می شود.
چشم انتظاری صنعت کشتیرانی برای نشست نوامبر IMO
ریشه اصلی رکود بازار سوخت های کم کربن در سال جاری، تصمیم سال گذشته اعضای سازمان بین المللی دریانوردی (IMO) مبنی بر تعویق تصویب «چارچوب آلایندگی صفر خالص» (Net-Zero Framework) عنوان شده است. فعالان صنعت تا نشست آتی کمیته حفاظت از محیط زیست دریایی (MEPC) در ماه نوامبر منتظر خواهند ماند تا مشخص شود آیا مکانیزم های قیمت گذاری کربن و جریمه های آلایندگی به تصویب نهایی می رسد یا خیر.
ینس مائول یورگنسن (Jens Maul Jørgensen)، مدیر بخش سوخت در شرکت بزرگ کشتیرانی Oldendorff Carriers، در گفت وگو با رویترز تصریح کرد:«تا زمانی که سازمان بین المللی دریانوردی در نشست ماه آینده تصمیم قطعی و شفافی اتخاذ نکند، به هیچ وجه انتظار رشد چشمگیر و پایدار در تقاضای سوخت های زیستی را نداریم. در حال حاضر بازار ترجیح می دهد به جای صرف هزینه های مستقیم در این بخش، در وضعیت انتظار باقی بماند.»
وی همچنین اشاره کرد که وجود مازاد اعتبارات کربنی در بازارهای منطقه ای اروپا باعث شده شرکت ها الزام فوری برای خرید سوخت های زیستیِ گران قیمت احساس نکنند.
معمای قیمت؛ چرا حتی با کاهش شکاف قیمتی، خریدار نیست؟
تحولات ژئوپلیتیک و تنش های نظامی ماه های گذشته بهای سوخت های فسیلی سنتی و گازوئیل دریایی را تا بیش از ۷۰ درصد در بازارهای جهانی افزایش داده است. از لحاظ تئوریک، کاهش فاصله قیمتی میان سوخت های سنگین آلاینده و سوخت های پاک باید تقاضا برای بایوفیول ها را تحریک می کرد؛ اما در عمل چنین رخدادی ثبت نشد.
پیتر گرونوالت (Peter Grünwaldt)، مدیرعامل شرکت Seascale Energy (سرمایه گذاری مشترک شرکت های Hafnia و Cargill)، با ابراز شگفتی از رفتار بازار اظهار داشت:«در برخی برهه ها حتی شاهد بودیم که سوخت های زیستی ارزان تر از گازوئیل دریایی با سولفور بسیار پایین قیمت خوردند، با این حال خریداران باز هم به سمت همان سوخت های سنتی رفتند. این فقدان کشش تقاضا همه ما را غافلگیر کرد؛ چراکه نشان می دهد تا زمانی که قوانین تنبیهی الزام آور وجود نداشته باشد، بازیگران صنعت تمایلی به تغییر زیرساخت های مصرفی خود ندارند.»
ضرورت صدور سیگنال های مقرراتی شفاف و پایدار
کارشناسان برجسته حوزه تجارت انرژی دریایی بر این باورند که رفتار خطوط کشتیرانی نشان دهنده یک بحران انگیزش ساختاری است. جسپر سورنسن (Jesper Sørensen)، مدیر ارشد در شرکت مشاوره ای KPI OceanConnect، بر این نکته تأکید می کند:«بدون سیگنال های شفاف، بلندمدت و بین المللی از سوی مراجع حاکمیتی، کشتیرانی جهانی در ورطه نوسانات مقطعی گیر خواهد افتاد. صنعت برای تغییر ناوگان و تطبیق موتورها نیازمند افق روشن است.»
امروزه سوخت های زیستی در بیش از ۱۰۰ بندر معتبر جهان عرضه می شوند و ناوگانی بالغ بر ۱۰۰ مالک بزرگ کشتیرانی قابلیت سوزاندن این سوخت ها را دارند. با این وجود، تا زمان روشن نشدن عوارض انتشار کربن در اسناد IMO، سوخت های کم کربن همچنان کالایی حاشیه ای در ترازنامه خطوط کشتیرانی جهان باقی خواهند ماند.
پیامدهای این وضعیت برای ناوگان ملی و بنادر ایران
تعلل کشتیرانی های بین المللی در مصرف سوخت های زیستی حاوی درس های لجستیکی و اقتصادی مهمی برای فعالان دریایی کشور است: فرصت بازیابی بازار بانکرینگ سنتی: تعویق در فراگیری فوری سوخت های سبز نشان می دهد بنادر سوخت رسان سنتی در خلیج فارس و دریای عمان (نظیر بندر شهید رجایی و قشم) همچنان پنجره فرصت مناسبی برای توسعه بازار بانکرینگ سوخت های معمول دارند.
برنامه ریزی راهبردی برای استانداردسازی آتی: اگرچه تقاضا به طور مقطعی متوقف شده، اما نشست آتی IMO در نوامبر می تواند معادلات ترانزیتی را تغییر دهد. کشتیرانی جمهوری اسلامی ایران (IRISL) و شرکت ملی نفتکش ایران (NITC) برای تردد بی دردسر در آب های بین المللی ناگزیر خواهند بود سازوکار کاهش ردپای کربن ناوگان خود را تدوین کنند.