◄ محاسبه هزینه نگهداری راه ها و سهم وسایل نقلیه در تأمین مالی جاده ها
شهرام آدم نژاد در بخش دوم مقاله خود، با بررسی تجربه آمریکا، اتحادیه اروپا و بریتانیا، بر محاسبه دقیق هزینه نگهداری راه های برون شهری، نقش بار محوری کامیون ها، تأمین مالی پایدار و ضرورت تعیین عادلانه سهم دولت و استفاده کنندگان تأکید می کند.
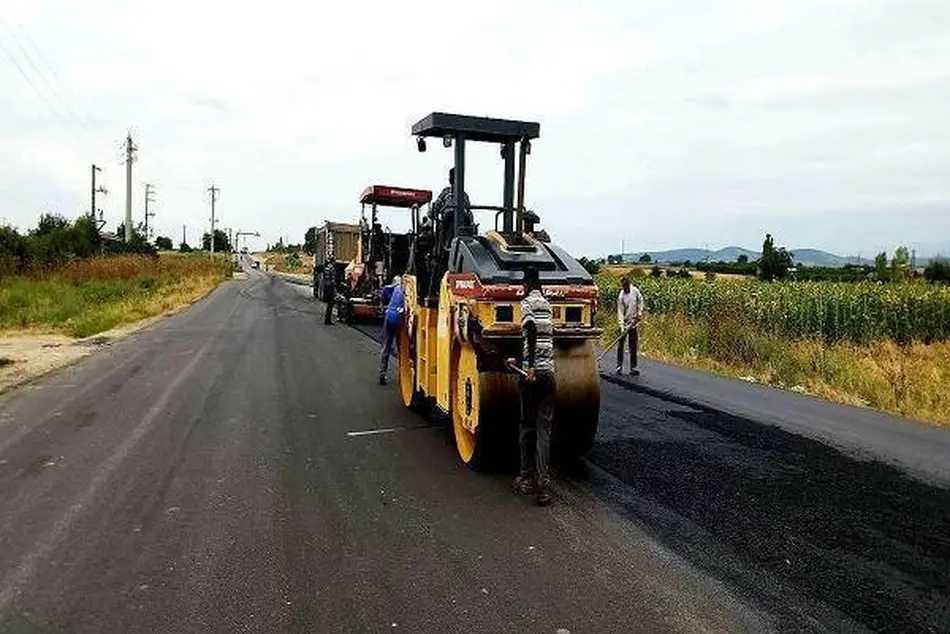
شهرام آدم نژاد در بخش اول این مقاله درباره ضرورت محاسبه بهای تمام شده نگهداری راه های برون شهری ایران، بر شفافیت مالی، تأمین منابع پایدار، حسابداری هزینه های زیرساخت جاده ای و تخصیص عادلانه هزینه ها با هدف ارتقای عملکرد شبکه حمل و نقل و جلوگیری از فشار مالی نامتناسب بر رانندگان تأکید می کند.
بخش دوم این مقاله در ادامه آمده است:
5. سهم وسایل نقلیه در ایجاد هزینه نگهداری و اهمیت بار محوری
یکی از مهم ترین موضوعات در اقتصاد نگهداری راه، تفکیک هزینه ناشی از استفاده عمومی زیرساخت از هزینه ناشی از ویژگی های خاص وسایل نقلیه است.
تمام هزینه های نگهداری را نمی توان به کامیون ها نسبت داد؛ همان طور که نمی توان نقش تردد وسایل نقلیه سنگین را در فرسودگی روسازی نادیده گرفت.
در مطالعات مهندسی، اثر وسایل نقلیه بر روسازی بر اساس عواملی مانند وزن و آرایش محورها، تعداد تکرار بارگذاری، مشخصات سازه روسازی، کیفیت بستر و شرایط محیطی ارزیابی می شود. مفهوم بار معادل محور استاندارد، با عنوان ESAL، یکی از ابزارهای شناخته شده برای مقایسه اثر بارگذاری وسایل نقلیه بر روسازی است.
اداره فدرال بزرگراه های ایالات متحده آمریکا در مطالعات رسمی تخصیص هزینه بزرگراه، هزینه های ساخت، نگهداری و بازسازی را میان گروه های مختلف وسایل نقلیه تحلیل کرده و از مشخصات وزن، آرایش محورها، میزان پیمایش و نوع راه بهره گرفته است.
بر این اساس، مسئولیت هزینه در گروه های مختلف خودرو یکسان نیست و هزینه های مرتبط با بازسازی روسازی می تواند در مقایسه با برخی هزینه های ساخت ظرفیت جدید، حساسیت بیشتری به تردد کامیون های سنگین داشته باشد.
برای سیاست گذاری صحیح در ایران باید سه مفهوم از یکدیگر تفکیک شوند:
نخست، وزن ناخالص وسیله نقلیه؛ یعنی مجموع وزن وسیله نقلیه، بار و اجزای آن.
دوم، بار محوری؛ یعنی میزان باری که هر محور یا گروه محور به سطح راه منتقل می کند.
سوم، پیمایش؛ یعنی مسافتی که وسیله نقلیه در شبکه طی می کند.
وزن ناخالص به تنهایی برای محاسبه دقیق خسارت روسازی کافی نیست. دو کامیون با وزن ناخالص مشابه اما تعداد و آرایش محور متفاوت، ممکن است اثر متفاوتی بر روسازی داشته باشند. همچنین یک کامیون با وزن یکسان در دو مسیر متفاوت، به دلیل تفاوت در طراحی روسازی، کیفیت بستر، شرایط اقلیمی و وضعیت موجود راه، الزاماً هزینه نگهداری یکسانی ایجاد نمی کند.
از این رو، تعیین عوارض یا سهم هزینه صرفاً بر اساس نوع خودرو یا ظرفیت اسمی آن، بدون مطالعه مهندسی و اقتصادی، می تواند به تخصیص نادرست هزینه منجر شود.
6. تجربه کشورهای پیشرفته در محاسبه و تأمین مالی هزینه راه
در کشورهای پیشرفته، یک الگوی واحد و یکسان برای تمام راه ها وجود ندارد. برخی کشورها از مالیات سوخت و مالیات خودرو استفاده می کنند؛ برخی برای بزرگراه ها و کریدورهای معین عوارض دریافت می کنند؛ برخی نیز ترکیبی از بودجه عمومی، عوارض و مشارکت بخش خصوصی را به کار می گیرند.
وجه مشترک مهم در تجربه های معتبر، توسعه روش های محاسبه هزینه زیرساخت، ارزیابی مسئولیت هزینه گروه های مختلف کاربران و ایجاد سازوکارهای قانونی برای تأمین مالی است.
۶ـ۱. ایالات متحده آمریکا
اداره فدرال بزرگراه های آمریکا مطالعاتی با عنوان «مطالعه تخصیص هزینه بزرگراه» انجام داده است. هدف این مطالعات، برآورد هزینه های منتسب به گروه های مختلف وسایل نقلیه و مقایسه این هزینه ها با عوارض و مالیات های پرداختی آنهاست.
در این رویکرد، هزینه ها به یک دسته واحد محدود نمی شوند؛ بلکه هزینه ساخت ظرفیت، حفظ روسازی، بازسازی، پل ها و سایر برنامه های زیرساختی با روش های متناسب با ماهیت هر هزینه بررسی می شوند.
درس قابل استفاده برای ایران آن است که سهم مسئولیت هزینه خودروهای سواری، اتوبوس ها، کامیون های تک واحدی، کامیون های ترکیبی و وسایل نقلیه سنگین باید با استفاده از داده های واقعی تردد، وزن و مشخصات راه محاسبه شود. سپس میزان پرداخت مالیات ها و عوارض مرتبط با این گروه ها با سهم برآوردشده آنها مقایسه شود.
منبع رسمی: اداره فدرال بزرگراه های ایالات متحده آمریکا، مطالعات تخصیص هزینه بزرگراه ها.
نشانی اینترنتی: https://www.fhwa.dot.gov/policy/otps/costallocation.cfm
۶ـ۲. اتحادیه اروپا
چارچوب اروپایی عوارض جاده ای، از جمله دستورالعمل 1999/62/EC و اصلاحیه 2022/362، امکان اخذ عوارض مبتنی بر فاصله پیموده شده و هزینه های زیرساختی را تحت شرایط مشخص فراهم می کند. در این چارچوب، میان هزینه زیرساخت، آثار زیست محیطی و هزینه های ازدحام تمایز گذاشته می شود.
اخذ عوارض در تمام راه های کشورهای عضو اتحادیه اروپا الزامی نیست. کشورهای عضو در حدود مقررات مربوط، درباره ساختار و دامنه اجرای نظام عوارض تصمیم می گیرند. قواعد مربوط به عوارض خودروهای سنگین، شفافیت، تناسب هزینه و جلوگیری از تبعیض میان کاربران داخلی و بین المللی نیز اهمیت ویژه ای دارند.
درس قابل استفاده برای ایران آن است که عوارض جاده ای باید به یک روش محاسبه روشن متصل باشد؛ یعنی ابتدا هزینه های قابل بازیابی، محدوده شبکه، گروه های مشمول و منابع مالی موجود مشخص شوند و سپس نرخ ها با رعایت تناسب، شفافیت، عدالت و قوانین کشور تعیین شوند.
همچنین نباید هزینه نگهداری راه، هزینه آلودگی و هزینه ازدحام در یک رقم نامشخص ادغام شوند؛ زیرا هرکدام منطق محاسبه و هدف سیاستی متفاوتی دارند.
منبع رسمی: کمیسیون اروپا، بخش عوارض جاده ای.
نشانی اینترنتی: https://transport.ec.europa.eu/transport-modes/road/road-charging_en
۶ـ۳. بریتانیا
وزارت حمل ونقل بریتانیا اطلاعات رسمی مربوط به تخصیص اعتبارات نگهداری راه های محلی را منتشر می کند. این اطلاعات شامل تخصیص های چندساله و سازوکارهای مرتبط با شرایط و الزامات عملکردی مراجع محلی است.
تجربه بریتانیا از این جهت برای ایران اهمیت دارد که تأمین مالی نگهداری را می توان در قالب برنامه های چندساله و بر اساس مسئولیت سازمانی، نیازهای زیرساختی و الزامات عملکردی مدیریت کرد.
درس قابل استفاده برای ایران آن است که اعتبارات نگهداری نباید صرفاً بر اساس سابقه تخصیص بودجه یا درخواست دستگاه های اجرایی تعیین شوند. موجودی دارایی ها، وضعیت فنی راه، حجم تردد، سطح خدمت هدف، هزینه اقدامات ضروری و عملکرد سال های گذشته باید در تخصیص اعتبار نقش داشته باشند.
منبع رسمی: وزارت حمل ونقل بریتانیا، اطلاعات تخصیص اعتبارات نگهداری راه ها.
نشانی اینترنتی: https://www.gov.uk/government/publications/highways-maintenance-funding-allocations
۶ـ۴. جمع بندی تطبیقی
تجربه ایالات متحده بر تخصیص هزینه به گروه های مختلف خودرو بر اساس مسئولیت ایجاد هزینه تأکید دارد.
چارچوب اتحادیه اروپا بر قواعد قانونی عوارض زیرساختی، فاصله پیمایش، نوع خودرو و برخی آثار خارجی حمل ونقل متمرکز است.
تجربه بریتانیا نیز اهمیت تخصیص اعتبارات نگهداری، برنامه ریزی چندساله و پاسخ گویی درباره عملکرد را نشان می دهد.
این مقایسه نشان نمی دهد که کشورهای پیشرفته تمام هزینه راه را مستقیماً از استفاده کننده وصول می کنند؛ بلکه نشان می دهد محاسبه هزینه، تعیین منبع تأمین مالی و ارزیابی عملکرد باید اجزای متمایز اما مرتبط یک نظام مدیریتی باشند.
7. چرا دریافت مستقیم تمام هزینه از استفاده کنندگان لزوماً راه حل مناسبی نیست؟
اگرچه شفافیت در محاسبه هزینه ضروری است، تبدیل تمام هزینه های راه به عوارض مستقیم کاربران می تواند پیامدهای اقتصادی و اجتماعی نامطلوبی داشته باشد.
نخست، راه های برون شهری زیرساخت عمومی و شبکه ای هستند. وجود آنها به دسترسی مناطق کم برخوردار، خدمات امدادی، امنیت و توسعه اقتصادی کمک می کند؛ منافعی که الزاماً در قیمت یک سفر یا حمل بار منعکس نمی شوند.
دوم، تحمیل عوارض سنگین و بدون محاسبه دقیق به حمل ونقل جاده ای می تواند هزینه حمل کالا را افزایش دهد و از طریق زنجیره تأمین بر قیمت کالاهای مصرفی اثر بگذارد.
سوم، راننده حرفه ای لزوماً مالک تمام منافع اقتصادی حمل ونقل نیست. هزینه های تحمیل شده ممکن است میان راننده، شرکت حمل ونقل، صاحب کالا و مصرف کننده نهایی توزیع شوند. بنابراین، سیاست عوارض باید آثار آن بر درآمد راننده، رقابت پذیری ناوگان و قیمت تمام شده کالا را نیز بررسی کند.
چهارم، بخشی از هزینه ها ناشی از عواملی است که در کنترل مستقیم استفاده کننده نیستند؛ از جمله سیلاب، رانش زمین، شرایط اقلیمی، فرسودگی طبیعی و برخی الزامات ایمنی عمومی.
در نتیجه، سیاست مناسب لزوماً وصول تمام هزینه از کاربر نیست؛ بلکه محاسبه تمام هزینه ها و تعیین عادلانه سهم هر منبع تأمین مالی است.
ادامه دارد..