◄ ضرورت محاسبه بهای تمام شده نگهداری راه های برون شهری و اصلاح نظام تأمین مالی زیرساخت های جاده ای ایران با بهره گیری از تجربه کشورهای پیشرفته
شهرام آدم نژاد در مقاله ای درباره ضرورت محاسبه بهای تمام شده نگهداری راه های برون شهری ایران، بر شفافیت مالی، تأمین منابع پایدار، حسابداری هزینه های زیرساخت جاده ای و تخصیص عادلانه هزینه ها با هدف ارتقای عملکرد شبکه حمل و نقل و جلوگیری از فشار مالی نامتناسب بر رانندگان تأکید می کند.
چکیده
راه های برون شهری از مهم ترین دارایی های عمومی و سرمایه های راهبردی هر کشور به شمار می روند. این زیرساخت ها علاوه بر جابه جایی مسافر و کالا، نقشی اساسی در تجارت داخلی و بین المللی، ترانزیت، توسعه منطقه ای، امنیت اقتصادی و کاهش هزینه های مبادله دارند. با وجود این اهمیت، میان هزینه واقعی ایجاد و نگهداری راه، میزان استفاده از آن، خسارت ناشی از تردد وسایل نقلیه و منابع مالی اختصاص یافته به نگهداری، همواره پیوندی شفاف و قابل اندازه گیری وجود ندارد.
در ایران نیز یکی از موضوعات مهم سیاست گذاری حمل و نقل ، ضرورت ایجاد نظامی شفاف برای محاسبه، ثبت، تخصیص و ارزیابی هزینه های نگهداری راه های برون شهری است. در این زمینه باید میان دو مفهوم تمایز قائل شد: نخست، بهای تمام شده ارائه خدمت زیرساخت جاده ای و دوم، میزان سهم هر گروه از استفاده کنندگان در تأمین مالی آن. این دو مفهوم مرتبط هستند، اما الزاماً یکسان نیستند؛ زیرا راه ها علاوه بر منافع مستقیم برای استفاده کنندگان، منافع عمومی، اقتصادی، اجتماعی و منطقه ای نیز ایجاد می کنند.
فرضیه اصلی این مقاله آن است که اگرچه نگهداری راه های برون شهری ماهیتی متفاوت از خدماتی مانند آب، برق و تلفن دارد، این تفاوت نباید مانع محاسبه دقیق هزینه ها و شفافیت مالی شود. تجربه کشورهای توسعه یافته نشان می دهد که می توان هزینه های نگهداری را بر اساس استانداردهای فنی، حجم تردد، نوع وسیله نقلیه، بار محوری، شرایط اقلیمی و عمر دارایی محاسبه کرد و سپس با ترکیبی از منابع عمومی، عوارض استفاده، مالیات های مرتبط و سایر سازوکارهای قانونی، منابع پایدار آن را تأمین کرد.
نتیجه سیاستی مقاله، پیشنهاد استقرار نظام ملی حسابداری هزینه های زیرساخت جاده ای و تأمین مالی مبتنی بر عملکرد است؛ نظامی که هزینه واقعی نگهداری را مشخص کند، سهم عوامل ایجادکننده هزینه را بسنجد و در عین حال از تحمیل نامتناسب هزینه های زیرساختی به رانندگان حرفه ای و شرکت های حمل و نقل جلوگیری کند.
1. طرح مسئله: آیا نگهداری راه های برون شهری فاقد بهای تمام شده است؟
در نظام اقتصادی، ارائه هر خدمت عمومی یا خصوصی مستلزم مصرف منابعی نظیر نیروی انسانی، انرژی، تجهیزات، مواد اولیه، سرمایه و هزینه های مدیریتی است. ازاین رو، حتی اگر دریافت وجه مستقیم از استفاده کننده ضروری یا مطلوب نباشد، محاسبه هزینه ارائه خدمت همچنان یک ضرورت مدیریتی و اقتصادی محسوب می شود.
برای مثال، در خدمات آب و برق، محاسبه هزینه تولید، انتقال، توزیع، تعمیرات، استهلاک و سرمایه گذاری امکان تعیین تعرفه، برآورد یارانه و برنامه ریزی توسعه را فراهم می کند. در حوزه تلفن و ارتباطات نیز هزینه نگهداری شبکه، تجهیزات، ظرفیت و توسعه زیرساخت، مبنای مهمی برای مدیریت اقتصادی خدمت است.
در مقابل، راه های برون شهری از نظر اقتصادی ویژگی های متفاوتی دارند. یک بزرگراه ممکن است هم زمان به خودروهای سواری، اتوبوس ها، کامیون های سبک و سنگین، ناوگان ترانزیتی، خودروهای امدادی و حمل و نقل روستایی خدمت رسانی کند. برخی از هزینه های آن مستقیماً به حجم و نوع تردد وابسته اند؛ برخی دیگر برای حفظ دسترسی عمومی، ایمنی، پایداری شبکه و توسعه منطقه ای ضروری هستند.
بنابراین، مسئله اصلی این نیست که آیا همه استفاده کنندگان باید تمام هزینه راه را مستقیماً بپردازند؛ بلکه مسئله این است که آیا دولت می تواند بدون داشتن تصویر دقیق از هزینه ها، سهم استفاده کنندگان و میزان تأمین مالی عمومی، درباره کفایت بودجه نگهداری و عدالت در پرداخت ها تصمیم گیری کند؟
پاسخ کارشناسی آن است که نبود محاسبه قابل اتکا و تفکیک شده بهای تمام شده، امکان ارزیابی اقتصادی، کنترل عملکرد و تخصیص بهینه منابع را محدود می کند.
برای دقت علمی باید تأکید کرد که ادعای مطلق مبنی بر اینکه در ایران هیچ مطالعه یا محاسبه ای درباره هزینه نگهداری راه انجام نشده، بدون بررسی اسناد بودجه ای، گزارش های سازمانی، حساب های هزینه و مطالعات فنی موجود قابل اثبات نیست. موضوع مورد تأکید این مقاله، ضرورت استقرار یک نظام جامع، یکپارچه، مستمر و قابل حسابرسی برای محاسبه هزینه ها و اتصال آن به تأمین مالی و عملکرد شبکه راه های برون شهری است.
2. تفاوت اقتصادی نگهداری راه با خدماتی مانند آب، برق و تلفن
مقایسه راه با سایر خدمات عمومی زمانی معتبر است که تفاوت ماهیت این خدمات نیز در نظر گرفته شود.
در خدمات آب، برق و تلفن، واحد مصرف معمولاً به صورت مستقیم و با ابزارهایی مانند کنتور یا سامانه ثبت مصرف اندازه گیری می شود. در راه های برون شهری، سنجش میزان استفاده پیچیده تر است و ممکن است به اطلاعاتی مانند تعداد وسایل نقلیه، کیلومتر پیمایش، وزن و آرایش محورها، نوع راه و شرایط زیرساخت نیاز داشته باشد.
در خدمات آب و برق، هزینه تولید، انتقال، توزیع و ظرفیت شبکه اهمیت دارد. در راه ها نیز هزینه های نگهداری، بازسازی، پل ها، تونل ها، زهکشی، ایمنی، برف روبی، مدیریت راه و حفظ ظرفیت شبکه باید محاسبه شوند.
در نتیجه، پیچیدگی بیشتر محاسبه هزینه نگهداری راه، دلیلی برای صرف نظرکردن از حسابداری هزینه نیست؛ بلکه ضرورت استفاده از روش های تخصصی تر را نشان می دهد.
نکته دیگر آن است که خدمات آب، برق و حتی برخی خدمات ارتباطی نیز ممکن است با یارانه عمومی یا منابع مالی غیرمستقیم تأمین شوند. بنابراین، نباید محاسبه بهای تمام شده را با الزام به دریافت تمام هزینه از مصرف کننده یکسان دانست.
اصل اساسی این است که ابتدا هزینه واقعی محاسبه شود، سپس درباره نحوه تأمین مالی و سهم دولت و استفاده کنندگان تصمیم گیری شود.
3. اجزای اصلی بهای تمام شده نگهداری راه های برون شهری
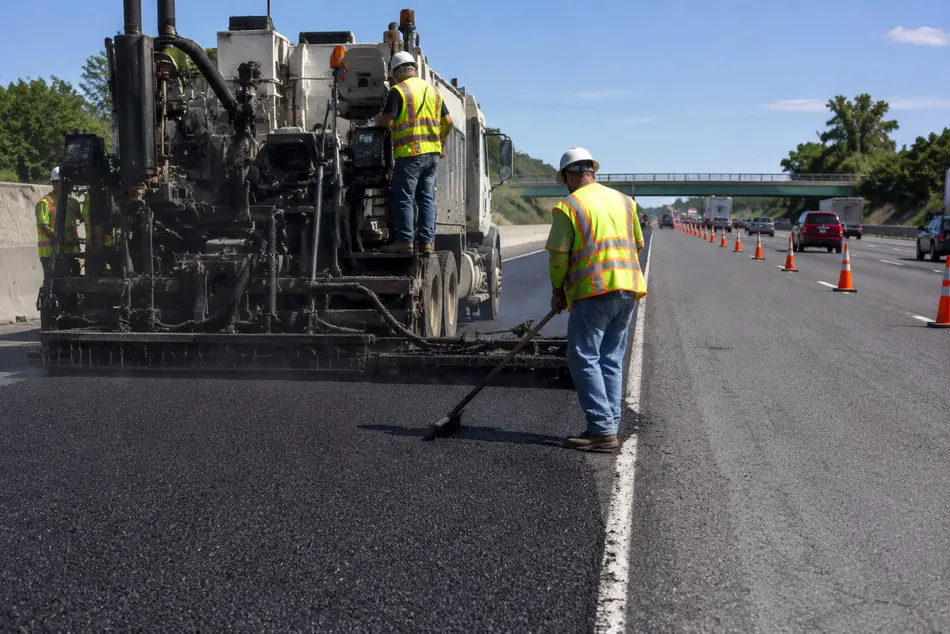
برای محاسبه علمی هزینه ها، اتکا به مبلغ قراردادهای لکه گیری یا آسفالت ریزی کافی نیست. نگهداری راه یک چرخه مستمر از پایش، پیشگیری، تعمیر، بازسازی و مدیریت دارایی است.
۳ـ۱. نگهداری روزمره
این بخش شامل پاک سازی سطح راه، شانه ها، آبروها و کانال های هدایت آب، تعمیر چاله ها و نشست های موضعی، نگهداری علائم و خط کشی، تعمیر تجهیزات ایمنی، نگهداری حفاظ های کناری، برف روبی، یخ زدایی و رفع موانع ناشی از حوادث و ریزش مصالح است.
۳ـ۲. نگهداری پیشگیرانه
نگهداری پیشگیرانه شامل اقداماتی است که پیش از گسترش خرابی و کاهش شدید کیفیت راه انجام می شوند؛ از جمله درزگیری ترک ها، آب بندی سطح، اجرای پوشش های حفاظتی و بهسازی موضعی متناسب با وضعیت روسازی.
هدف این اقدامات به تعویق انداختن خرابی های پرهزینه و افزایش عمر مفید دارایی است. بااین حال، اثربخشی هر اقدام باید بر اساس شرایط واقعی راه، طراحی، کیفیت اجرا، ترافیک و هزینه چرخه عمر ارزیابی شود.
۳ـ۳. تعمیرات اساسی و بازسازی
این گروه شامل روکش های تقویتی، تراش و روکش، اصلاح خرابی های گسترده، بازسازی روسازی و اقدامات لازم برای احیای ظرفیت سازه ای راه است.
مرزبندی حسابداری میان نگهداری، بهسازی و بازسازی باید در دستورالعمل ملی مشخص شود تا هزینه های جاری با هزینه های سرمایه ای مخلوط نشوند و امکان مقایسه عملکرد استان ها و سال های مختلف فراهم باشد.
۳ـ۴. نگهداری پل ها و ابنیه فنی
هزینه نگهداری راه تنها به آسفالت محدود نیست. پل ها، تونل ها، دیوارهای حائل، آبروها، شیب های خاکی و سنگی، سازه های نگهبان و سامانه های زهکشی نیز به بازرسی، نگهداری و تعمیرات دوره ای نیاز دارند.
این هزینه ها باید بر اساس موجودی دارایی ها، وضعیت سازه ای، بازرسی های دوره ای، احتمال خرابی، اهمیت مسیر و پیامدهای اختلال در شبکه محاسبه شوند.
۳ـ۵. مدیریت دارایی و هزینه های پشتیبان
هزینه های نیروی انسانی فنی، کارشناسی، نظارتی و مدیریتی، آزمایشگاه ها، تجهیزات سنجش، ماشین آلات، سوخت، تعمیر تجهیزات، مطالعات مهندسی، نظارت، کنترل کیفیت، مدیریت قراردادها، سامانه های اطلاعات جغرافیایی و ثبت اطلاعات نیز باید با روش حسابداری شفاف به فعالیت های نگهداری تخصیص یابند.
۳ـ۶. استهلاک اقتصادی و هزینه حفظ دارایی
در این بخش باید میان هزینه نقدی نگهداری در یک سال و هزینه اقتصادی مصرف شدن عمر دارایی تفاوت قائل شد.
ممکن است راهی در یک سال به تعمیر اساسی نیاز نداشته باشد، اما در اثر تردد، فرسودگی مصالح، شرایط جوی و گذر زمان، بخشی از عمر مفید آن مصرف شده باشد. بنابراین، در تحلیل اقتصادی بلندمدت باید هزینه های دوره ای تجدید روسازی، بازسازی پل ها و سایر تعهدات آتی نیز در نظر گرفته شوند.
برای جلوگیری از دوباره شماری، هزینه استهلاک یا ذخیره موردنیاز برای تجدید دارایی نباید بدون تعریف روش محاسبه، مجدداً به هزینه های واقعی نگهداری و بازسازی اضافه شود.
4. روش علمی محاسبه بهای تمام شده
برای محاسبه واقعی هزینه ها، پیشنهاد می شود هر قطعه راه به عنوان یک دارایی مستقل یا مجموعه ای از دارایی های همگن تعریف شود و اطلاعات فنی، ترافیکی، مالی و عملکردی آن در یک سامانه یکپارچه ثبت شود.
واحدهای مناسب برای تحلیل عبارت اند از:
الف) هزینه نگهداری سالانه هر کیلومتر راه؛
ب) هزینه نگهداری هر کیلومتر خط عبور؛
ج) هزینه نگهداری بر اساس نوع روسازی و وضعیت فنی؛
د) هزینه نگهداری پل ها و تونل ها؛
هـ) هزینه به ازای هر وسیله نقلیه ـ کیلومتر؛
و) هزینه به ازای هر تن کیلومتر، در تحلیل های مرتبط با حمل بار؛
ز) هزینه حفظ سطح معینی از ایمنی، دسترس پذیری و کیفیت راه.
انتخاب واحد مناسب به هدف مطالعه بستگی دارد. هزینه هر کیلومتر برای مقایسه قطعات مشابه مفید است، اما برای تعیین مسئولیت هزینه میان خودرو سواری و کامیون سنگین کافی نیست.
فرمول پایه محاسبه هزینه کامل نگهداری در یک دوره مشخص به صورت زیر است:
هزینه کل نگهداری = هزینه نگهداری روزمره + هزینه نگهداری پیشگیرانه + هزینه تعمیرات اساسی و بازسازی + هزینه نگهداری ابنیه فنی + هزینه مدیریت و پایش تخصیص یافته.
اگر هزینه سالانه نگهداری یک قطعه راه به طول L کیلومتر برابر با C باشد، هزینه متوسط سالانه هر کیلومتر از رابطه زیر به دست می آید:
هزینه متوسط سالانه هر کیلومتر = هزینه سالانه نگهداری ÷ طول قطعه راه.
برای مثال، اگر هزینه سالانه نگهداری یک قطعه ۱۰۰ کیلومتری، پس از ثبت و تأیید تمام اقلام مربوط، ۵۰۰ میلیارد ریال باشد، هزینه متوسط سالانه آن برابر با ۵ میلیارد ریال به ازای هر کیلومتر خواهد بود.
این مثال صرفاً فرضی است و بیانگر هزینه واقعی راه های ایران نیست. در گزارش های اجرایی باید ارقام واقعی قراردادها، صورت وضعیت ها، هزینه های مستقیم و غیرمستقیم، وضعیت دارایی و حجم تردد جایگزین شوند.
مقایسه هزینه ها میان استان ها نیز باید با تعدیل عواملی مانند تورم، قیمت مصالح، دستمزد، اقلیم، ترافیک سنگین، نوع روسازی و سطح خدمت انجام شود.
ادامه دارد...