جهان سه میدانی و ایران گره محور/ بازخوانی قدرت در سیاست بین الملل؛ از تنگه نفت تا تنگه داده
عبدالرحیم کرکه آبادی: جهان سیاست بین الملل از سه «چیز» هم سطح ساخته نشده، بلکه از سه میدان متقاطع قدرت شکل گرفته است: مواد، زیرساخت، اطلاعات، معنا و انرژی و اجبار. دعوا بر «مالکیت» این میدانها نیست، بر کنترل گره ها است: تنگه هرمز، تراشه ها، سوئیفت، خطوط لوله و روایت های مشروعیت. ایران نه مالک هیچ یک از سه پایه است و نه کنشگری حاشیه ای؛ بلکه بازیگر گره محور است. قدرت آن از اثرگذاری بر نقاط تلاقی و گلوگاه های اتصال سه میدان می آید؛ قدرتی رابطهای و نامتقارن که هم اهرم می سازد و هم آسیب پذیری می آفریند. نکته تازه این است که هرمز تنها گلوگاه انرژی نیست؛ گلوگاه داده نیز هست، زیرا بخش عمده ای از فیبر نوری زیردریایی جهان از آن می گذرد.
۱. پیش درآمد: از «سه پایه» به «سه میدان»
اگر مواد، اطلاعات و انرژی را سه جوهر مستقل بگیریم، خطای تحلیلی رخ می دهد؛ اما اگر آن ها را سه میدان متقاطع بدانیم، چارچوبی پربار پدید می آید:
مواد/ زیرساخت: زنجیره تامین، ظرفیت صنعتی، مواد معدنی حیاتی، تراشه و زیرساخت فیزیکی.· اطلاعات/ معنا: داده، مالی، استانداردها، فناوری، رسانه، اطلاعات نظامی و توان تولید روایت.· انرژی/ اجبار: جریان نفت و گاز، گلوگاه های دریایی، تحریم و ابزارهای قهری.
هیچ واقعیت سیاسی در یک میدان نمی گنجد؛ هر گره تلاقی هر سه است. هرمز هم گره انرژی، هم گره مالی (بیمه، کشتیرانی، تحریم)، هم گره اطلاعاتی (روایت بازدارندگی) و هم گره داده است. تراشه هم فقط کالا نیست؛ به انرژی، مواد معدنی و رژیم های مالی وابسته است. قدرت واقعی، کنترل گره هاست، نه تصرف میدان ها.
۲. سه میدان و منطق گره ای
۲.۱. میدان انرژی/ اجبار: هرمز، گره سه وجهی
هرمز مرکزی ترین گره انرژی جهان است. در ۲۰۲۵ روزانه حدود ۲۰ میلیون بشکه نفت و فرآورده از آن عبور می کرد که حدود ۸۰ درصد به آسیا می رفت؛ بیش از ۱۱۰ میلیارد متر مکعب LNG نیز ترانزیت شد. اما اهمیت هرمز فقط حجم جریان نیست؛ فقدان مسیر جایگزین قابل قیاس است. خطوط لوله دورزننده تنها بخشی از جریان را جابه جا می کنند و LNG قطر مسیر جایگزین عملی ندارد. همین به ایران توانایی نامتقارن می دهد: اختلال محدود، اثر نامتناسب بر بازار جهانی می گذارد، بدون نیاز به نبرد متعارف.
۲.۲. میدان اطلاعات/ معنا: سوئیفت، تراشه و گلوگاه داده
قدرت در این میدان از کنترل گره های پردازش، مسیردهی و استانداردگذاری می آید:
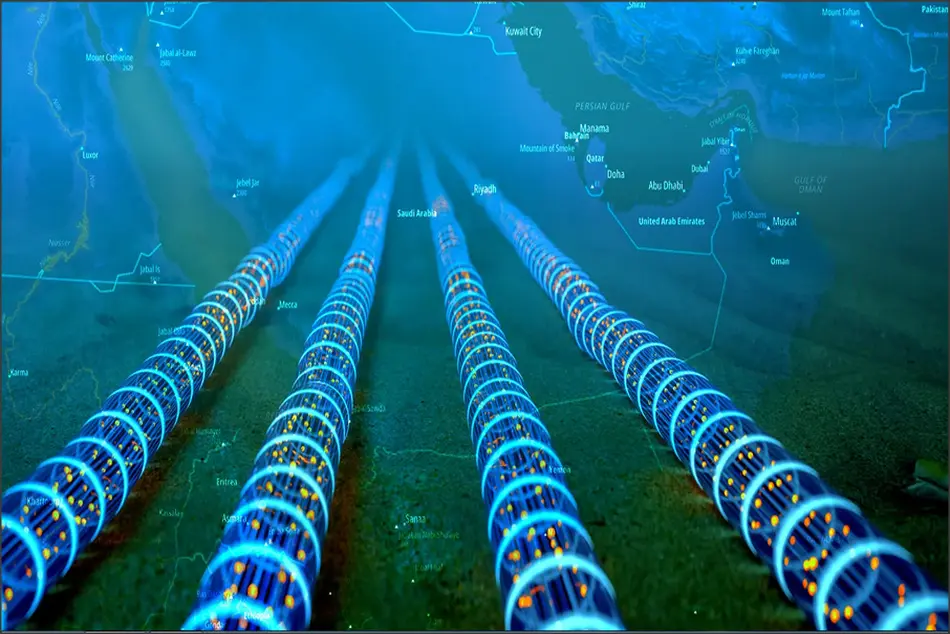
· نظام مالی دلاری: حدود ۸۰ درصد تأمین مالی تجارت بین الملل با دلار انجام می شود و تسویه نهایی از نظام بانکی آمریکا می گذرد؛ بنابراین تحریم دلاری و قطع سوئیفت قدرتی شبکه ای است.· زنجیره تراشه: TSMC تایوان با سهم حدود ۵۰ درصد تولید قراردادی، گره ای انحصاری است و واشنگتن از طریق فناوری مبنا و قواعد صادراتی بر آن نفوذ دارد.· کابل های فیبر نوری زیردریایی: بیش از ۹۵ درصد ترافیک اینترنت بین قاره ای از کابل های زیردریایی می گذرد. هفت کابل اصلی از زیر هرمز عبور می کنند، از جمله AAE-1، SEA-ME-WE 5، FALCON و Gulf Bridge. این کابل ها کشورهای خلیج فارس، هند، جنوب شرق آسیا و اروپا را به هم متصل می کنند.
در هر سه مورد، قدرت از موقعیت در شبکه می آید، نه حجم تولید. هرمز نشان می دهد یک قطعه جغرافیایی کوچک می تواند هم زمان گره نفت، مالی و داده باشد.
۲.۳. میدان مواد/ زیرساخت: چین و انحصار پردازش
چین نمونه قدرت گره ای در مواد است، نه به دلیل مالکیت مواد خام، بلکه به دلیل تسلط بر پردازش و پالایش. بر اساس گزارش آژانس بین المللی انرژی، برای ۱۹ ماده معدنی راهبردی از ۲۰ ماده، چین بزرگ ترین پالایشگر جهان است و به طور میانگین ۷۰ درصد سهم بازار دارد. در عناصر خاکی کمیاب، حدود ۹۱ درصد جداسازی و پالایش و ۹۴ درصد تولید آهنرباهای دائمی در اختیار چین است. این انحصار پردازش، توان کنترل صادراتی و فشار بر صنایع خودرو، دفاعی و داده مرکزی دیگران را می دهد.
۳. ایران به عنوان بازیگر گره محور
ایران نه در انرژی «مالک» پایه است، نه در اطلاعات «مدیر» شبکه جهانی، نه در مواد «مرکز» تولید صنعتی. قدرت آن از اثرگذاری بر گره های حساس هر سه میدان و به ویژه تلاقی آن ها می آید. کار ایران «گره گشایی» نیست، «گره افکنی» و «گره بازی» است.
۳.۱. گره انرژی: قدرت اخلال نامتقارن
ایران در هرمز قدرت اخلال دارد، نه کنترل پایدار. زرادخانه نامتقارن مین دریایی، پهپاد، موشک ضدکشتی، زیردریایی کوچک، شناور بدون سرنشین و «ناوگان پشه ای». برآوردها از انباشت حدود ۵٬۰۰۰ مین پیش از جنگ اخیر حکایت دارد. پاکسازی مین و مقابله با تهدیدات ترکیبی کند و پرهزینه است. ایران لازم نیست هرمز را کامل ببندد؛ افزایش ریسک ترانزیت کافی است. در بحران ۲۰۲۶، جریان نفت از ۲۱.۶ میلیون بشکه در روز
در سه ماهه چهارم ۲۰۲۵ به ۴.۹ میلیون بشکه در سه ماهه دوم ۲۰۲۶ سقوط کرد و LNG ۹۲ درصد کاهش یافت. قدرت گره ای ایران بیش از «تصرف» بر ایجاد عدم قطعیت استوار است.
۳.۲. گره داده: تهدید کابل های زیردریایی
ایران لایه تازه ای افزوده است: تهدید زیرساخت داده های زیردریایی. مقامات ارشد، از جمله دبیر شورای عالی امنیت ملی و سخنگوی سپاه، اعلام کرده اند در صورت جنگ، کابل های اینترنت زیردریایی، مراکز داده و تأسیسات هوش مصنوعی مرتبط با آمریکا را هدف می گیرند. آسیب به کابل های هرمز می تواند خدمات اینترنت و مخابرات چند کشور منطقه و ارتباطات نظامی، تراکنش های مالی و رایانش ابری را مختل کند. البته کابل های هرمز عمدتاً کشورهای خلیج فارس را تغذیه می کنند و بخش عمده ظرفیت اروپا-آسیا از دریای سرخ می گذرد؛ با این حال وابستگی منطقه ای و نبود مسیر جایگزین فوری، اهرم فشار می دهد. ایران حتی طرح دریافت عوارض سالانه از شرکت های فناوری برای کابل های عبوری را مطرح کرده است. این همان «گره افکنی» است: نه تصرف کابل، بلکه تهدید و عدم قطعیت نسبت به امنیت آن.
۳.۳. گره اطلاعات/ مالی: بقا در حاشیه شبکه
ایران در میدان مالی نه «مدیر»، بلکه در موقعیت دور زدن و بازآرایی گره ها عمل می کند. تحریم دلاری و قطع سوئیفت، ایران را به سازوکارهای جایگزین سوق داده است. صادرات نفت ایران در ۲۰۲۵ بین ۱.۵ تا ۱.۷ میلیون بشکه در روز حفظ شد—بالاترین سطح پایدار از ۲۰۱۸—عمدتاً از طریق «ناوگان سایه»، نفتکش های تاریک، تراکنش کشتی به کشتی و واسطه ها. بخش عمده به پالایشگاه های کوچک چینی می رسد و حدود ۱۲ درصد واردات نفت چین در ۲۰۲۵ از ایران بوده است. ایران در چارچوب بریکس و توافق با چین و روسیه، تسویه با ارزهای محلی و یوان را گسترش داده است. این قدرت گره ای آمریکا را تضعیف نمی کند، اما هزینه اعمال آن را بالا می برد و ایران را به «گره فرار» تبدیل می کند؛ فرج موقت، نه رهایی پایدار.
۳.۴. گره معنا/ روایت: بازدارندگی به عنوان تولید عدم قطعیت
ایران از عملیات روانی و تولید روایت به عنوان «ضریب نیرو» در برابر برتری متعارف استفاده می کند. در جنگ دوازده روزه ۲۰۲۵، نمایش تاب آوری، پرورش روایت «برابری راهبردی»، بازداشتن از تجاوز، فرسایش روحیه غیرنظامی اسرائیل و چارچوب بندی نتایج به عنوان «پیروزی ایران» دنبال شد. رسانه هایی مانند پرس تی وی و شبکه های عبری زبان در «جنگ روایت ها» حضور دارند. این بعد در چارچوب «دفاع پیشرو» و شبکه بازیگران غیردولتی (حزب الله، حماس، حوثی ها، شبه نظامیان عراقی) قابل فهم است؛ استراتژی ای در ذات دفاعی، اما پس از فرسایش حزب الله و حماس، سقوط اسد و ضربات ۲۰۲۶ آسیب پذیری آن آشکار شده است.
۳.۵. برنامه هسته ای: گره تلاقی هر سه میدان
برنامه هسته ای نمونه کامل تلاقی سه میدان است: گره انرژی (غنی سازی به عنوان توان فنی و اهرم فشار)، گره اطلاعات/ معنا (مشروعیت، بازرسی آژانس، روایت تهدید وجودی) و گره مواد/ زیرساخت (زنجیره سانتریفیوژ، مواد و دانش فنی). مسئله ذخایر اورانیوم ۶۰ درصدی و بازرسی ها نشان می دهد ایران می کوشد این گره را به دارایی چانه زنی چندمیدانی تبدیل کند: امتیاز در یک میدان را با امتیاز در میدان دیگر معامله کند.
۴. «قدرت گره ای نامتقارن»: تحلیل مفهومی
قدرت گره ای نامتقارن یعنی توانایی یک بازیگر برای ایجاد اختلال یا تغییر مسیر در جریان های حیاتی—انرژی، مالی، اطلاعاتی و داده ای—بدون مالکیت یا کنترل پایدار بر منابع اصلی. سه ویژگی دارد:
· وابستگی متقابل نامتقارن: ایران خود به هرمز وابسته است، اما توان افزایش ریسک برای دیگران بیش از آسیب پذیری خودش اهرم می سازد.· اثر نامتناسب: یک اقدام محدود —مین گذاری، تهدید کشتیرانی یا کابل— می تواند اثر جهانی بزرگ بسازد، زیرا گره جایگزین ندارد.· ماهیت رابطه ای: قدرت ایران شیء قابل تصرف نیست؛ رابطه ای میان موقعیت جغرافیایی، ساختار شبکه جهانی و توان فنی بهره برداری از شکاف های آن است.
۵. محدودیت ها و پارادوکس ها
· پارادوکس هرمز: استفاده ایران از وابستگی به هرمز، انگیزه دیگران برای خطوط لوله دورزننده، پایانه های جدید، مسیرهای جایگزین کابل و ذخایر بیشتر را بالا می برد. هرچه ایران بیشتر از گره استفاده کند، گره کم اهمیت تر می شود؛ هرچند این فرایند سال ها طول می کشد.· فرسایش شبکه معنا: «محور مقاومت» پس از ۲۰۲۵-۲۰۲۶ به شدت تضعیف شده است. حزب الله و حماس آسیب سنگین دیده اند، اسد سقوط کرده و عراق بر خلع سلاح شبه نظامیان فشار آورده است. ایران در میدان اطلاعات/ معنا با کاهش عمق راهبردی روبه روست.· هزینه فرار از شبکه: ناوگان سایه و تسویه با یوان هزینه مبادله را بالا می برد، دسترسی به فناوری و سرمایه را محدود می کند و ایران را به بازارهای محدود—عمدتاً چین—وابسته تر می سازد. بقا در حاشیه شبکه، قدرت گره ای پایدار ایجاد نمی کند؛ آن را به «گره فرار» وابسته به گره های دیگر تبدیل می کند.
۶. لب کلام
«سه میدان متقاطع» نشان می دهد ایران نه یک «پایه» نظام جهانی را در اختیار دارد و نه صرفاً کنشگری حاشیه ای است. ایران بازیگر گره محور است: قدرت آن از اثرگذاری بر تلاقی مواد، اطلاعات و انرژی—هرمز، برنامه هسته ای، شبکه مقاومت، مسیرهای فرار مالی و کابل های فیبر نوری زیردریایی—برمی خیزد. این قدرت نامتقارن است، زیرا با منابع محدود اثر نامتناسب می سازد؛ رابطه ای است، زیرا به ساختار شبکه وابسته است نه مالکیت؛ و پارادوکسیکال است، زیرا استفاده بیش ازحد از آن، شرایط فرسایش همان گره هایی را فراهم می کند که قدرت ایران بر آن ها استوار است.
در افق پیش رو، سه متغیر تعیین کننده اند: سرعت بازآرایی مسیرهای انرژی و داده، توان بازسازی شبکه روایت و بازدارندگی پس از ضربات ۲۰۲۵-۲۰۲۶، و عمق ادغام ایران در زیرساخت های مالی و فناورانه جایگزین. ایران تا زمانی که هزینه عدم قطعیت را برای دیگران بالا نگه دارد، بازیگری غیرقابل چشم پوش باقی می ماند؛ اما «قدرت گره ای» به تنهایی جایگزین «قدرت میدانی» نمی شود و پایدارترین موقعیت، توانایی بازآرایی مستمر در تلاقی میدان هاست—توانایی ای که ایران هنوز در هر سه سطح آن با راه طی نشده دشواری روبه روست.