|
کد خبر
۱۰۸۳۸۷
کپی شد
افزایش بهرهوری با مشارکت بخش خصوصی
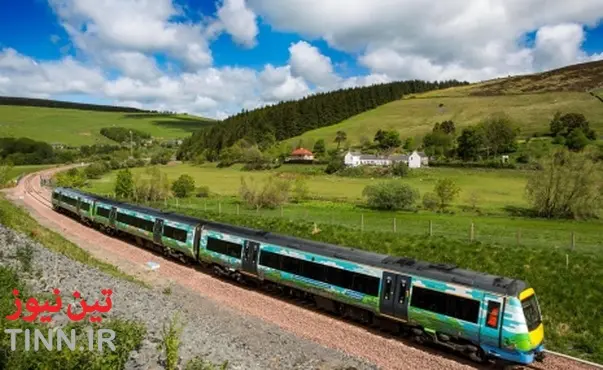
تین نیوز| در گذشته رقابت برای ارائه خدمات به مسافران ریلی در اروپا بسیار محدود بود. شرکتهای خصوصی تنها در برخی کریدورهای بریتانیا، سوئد و آلمان فعالیت داشتند. در سالهای اخیر، با ورود موج بزرگتر و باثباتتر دسترسی به بازار آزاد که در اتریش، جمهوری چک و ایتالیا رخ داد، اپراتورهای خصوصی سهم 20 تا 30 درصدی را در مسیرهای با فاصله زیاد به دست آوردند.
تئوری اقتصاد میگوید با افزایش رقابت، بهرهوری بالا میرود. اگرچه این تئوری بسته به نوع بازار و شرایط مورد بررسی میتواند کمی متفاوت باشد. توسعه راهآهن اهداف متعدد اجتماعی و اقتصادی از جمله اتصال نقاط و مراکز اقتصادی کلیدی بین شهرها و کشورها را محقق کرده و یک جایگزین نسبتا سریع و قابل اعتماد برای مسیرهای جادهای ارائه میکند. در توسعه خطوط ریلی اولین سطح، ایجاد زیرساختهای مناسب شامل ایجاد خطآهن، سیستم کنترل، ایستگاهها و انبارهای نگهداری و تعمیر قطارها است. آموزش و بهکارگیری راهبرها، ارائه خدمات به مسافران و قطارهای باری از دیگر اقدامات لازم است. صنعت راهآهن دارای ویژگیهای شناخته شدهای در میان سایر صنایع است. هزینههای بالای توسعه زیرساخت، اقتصاد مقیاس و اقتصاد تراکم در تولید از مشخصههای اصلی آن است. این مشخصهها، ایجاد رقابت در این صنعت را کمی دشوار میکند، اما با وجود اینکه لازم است، برخی بخشهای صنعت نمیتواند به شکل رقابتی اداره شود و باید انحصاری بماند، اما به نظر میرسد میتوان در بخش ارائه خدمات با رقابتی کردن بازار، بهرهوری سیستم را افزایش داد.
بهطور کلی توسعه خطوط ریلی، نگهداری و ارائه خدمات در آن بسیار پرهزینه است و سیاستگذاران را با چالش انتخاب بهترین ساختار برای مدیریت خطوط ریلی مواجه کرده است. تا چند سال پیش تجربیات واقعی کمی از رقابت در ارائه خدمات مسافری وجود داشت؛ در آلمان شرکت وئولیا انتر کانکس در خط لایپزیگ- برلین سهم یک درصدی تا سال 2014 داشت و اخیرا در خطوط جدید همچون کولوگنی- بن اکسپرس شرکتهایی وارد شدهاند. در سوئد، ورود به بازار نتایج نامشخصی را به همراه داشت. برای مثال ورود شرکت «وئولیا اوای او» به خط مالمو و گوتنبرگ با خروج شرکت دولتی «اس جی» همراه شد و بنابراین رقابتی بین آنها ایجاد نشد. در هر حال مشکلات و محدودیتهای صنعت راهآهن، کمیسیون اروپا را به این نتیجه رساند که باید با مقرراتزدایی از قوانین راه را برای ورود بخش خصوصی هموار کنند. نمونههایی از اقدامات انجام شده در برخی کشورها، تشریح شده است.
ایتالیا
در ایتالیا با ورود NTV در شبکه خطوط پر سرعت در آوریل 2012 که بزرگترین شهرهای ایتالیا را به هم متصل میکرد، انحصار بزرگ شرکت ترنیتالیا را از بین برد. NTV شرکت خصوصی بود که در سال 2006 فرآیند پر پیچ و خم دریافت مجوز را شروع کرد و در سال 2008 فعالیت خود را آغاز کرد. دولت بهمنظور حمایت از خصوصیسازی و افزایش بهرهوری، قوانین را تسهیل کرد و در اکتبر 2014 عوارض استفاده از خطوط پرسرعت را 30 درصد کاهش داد. NTV در سال 2013، به عدد 5/ 12 میلیارد قطار-کیلومتر جابهجایی رسید که برابر 20 تا 25 درصد کل شبکه پرسرعت و 5/ 2 درصد حملونقل ریلی کشور را شامل میشد. خصوصیسازی خطوط پرسرعت منجر به کاهش تقاضا برای مسافرتهای جادهای و هوایی و موفقیت پروژه خطوط پر سرعت ایتالیا شد. مجموع هزینههای عملیاتی در ایتالیا، بین 2007 تا 2010 کاهش یافته است که منعکسکننده بازسازیها و سیاستهای تجاری جدید بود.
اتریش
در اتریش شرکت خصوصی «وست بان» در سال 2008 با مشارکت سرمایهگذاران اتریشی و شرکت فرانسوی SNCF تاسیس شد. این شرکت با وجود مشکلاتی که در ابتدای راه با آن مواجه شد، در دسامبر 2011 کار خود را آغاز کرد و در سال 2013 سهمی 20 تا 25 درصدی از خط وین-سالزبورگ و سهمی 3 درصدی از کل حملونقل ریلی کشور داشت. با ورود بخش خصوصی میزان مسافران ثابت و متغیر خطوط ریلی بهشدت افزایش یافت.
جمهوری چک
شرکت رجیوجت- ارائهدهنده خدمات جادهای و ریلی- در چک در سال 2011 وارد خطوط راهآهن بین شهری مسافری شد. رجیوجت شروع به رقابت با شرکت CD در مسیر پراگ- استراوا (شلوغترین خط آهن کشور) شد که تا آن زمان شرکت CD تنها اپراتور این خط بود. نوامبر 2012 دومین شرکت خصوصی هم از راه رسید، شرکت «ل اکسپرس» که با کمک صندوقهای سهام خصوصی راهاندازی شده بود. با وجود مشکلاتی که شرکت CD بهعنوان رهبر بازار برای دو شرکت دیگر بهوجود آورده بود، آنها توانستند در سال 2013، 5/ 4 میلیارد قطار- کیلومتر جابهجایی را که معادل 40 تا 50 درصد نقل و انتقالات خط پراگ- استراوا و 5/ 3 درصد از کل جابهجاییهای کشور بود، بهدست آورد.
خلاصه نتایج
بهمنظور ارزیابی دقیق میزان اثرگذاری خصوصیسازی بر بهرهوری صنعت راهآهن در اروپا از متغیر میزان هزینه کل به ازای هر قطار – کیلومتر بهعنوان شاخص و تکنیک اقتصادسنجی «تفاوت در تفاوت (DID)» استفاده شده است. به این منظور 9 کشور اروپایی شامل اتریش، چک، فرانسه، فنلاند، مجارستان، ایرلند، ایتالیا، پرتغال و اسپانیا به مدت هفت سال (2007 -2013) مورد بررسی قرار گرفتهاند. در این ارزیابی سال 2011 به عنوان نقطه شکست در نظر گرفته شده به گونهای دو دوره 2007 تا 2011 و 2011 تا 2013 با یکدیگر مقایسه شده است.
متوسط هزینه واحد برای نمونه مورد بررسی 5/ 27 یورو به ازای هر قطار- کیلومتر در سال 2013 بوده است. خروجیها نشان میدهد متوسط هزینههای بیشتر کشورها به استثنای فرانسه (بیشترین هزینه واحد) و مجارستان (کمترین هزینه واحد) کاهش یافته است. تعداد قطار- کیلومتر طی شده در کشورهای مورد بررسی در محدوده 1500 تا 1600 میلیون در هر سال ثابت مانده است، اما در عین حال نمودار تراکم ترافیک در بازه 2007 تا 2013 نشان میدهد که میزان آن در ایتالیا کاهش قابل ملاحظهای یافته اما در چک و اتریش نسبت به قبل از ورود بخش خصوصی ثابت مانده است. نمودار دوم هزینههای عملیاتی به ازای هر قطار- کیلومتر (بهرهوری) را نشان میدهد. همانطور که میبینیم هزینهها در ایتالیا، فرانسه، مجارستان و ایرلند نسبت به قبل از خصوصیسازی کاهش یافته است، اما در عین حال در کشورهایی همچون اسپانیا، پرتغال و اتریش این هزینه افزایش یافته است.