◄ احتیاط در بازار جهانی بازیافت کشتی ها | کمبود شناور ترمز معاملات را کشید
بازار جهانی بازیافت کشتی ها در هفته منتهی به نوامبر ۲۰۲۶، تحت تأثیر کاهش عرضه شناورهای اسکراپی، نوسانات نرخ کرایه حمل دریایی و ابهام در بازار منطقهای فولاد، در شرایطی از ثبات شکننده و احتیاط معاملهگران دنبال شد.
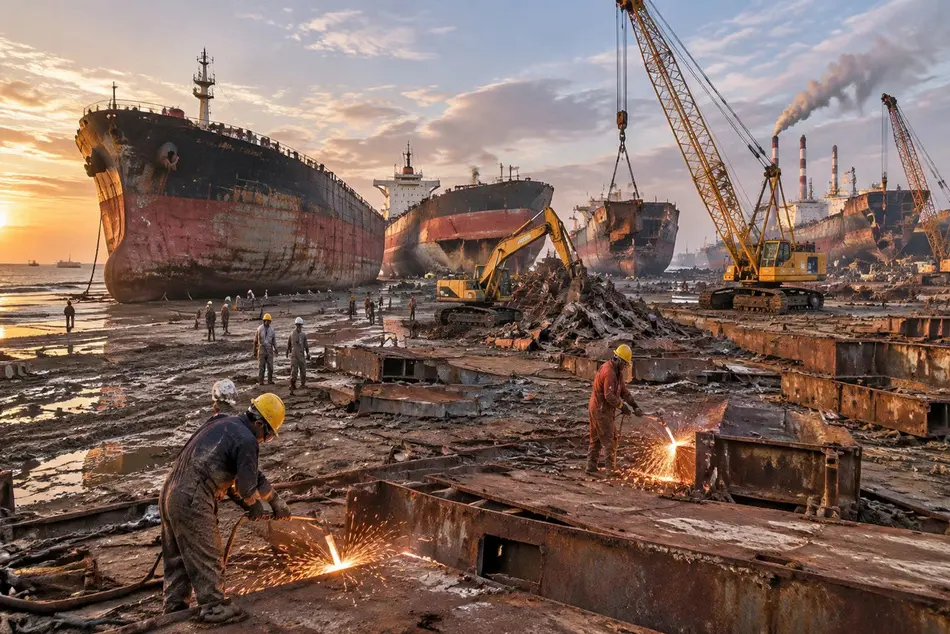
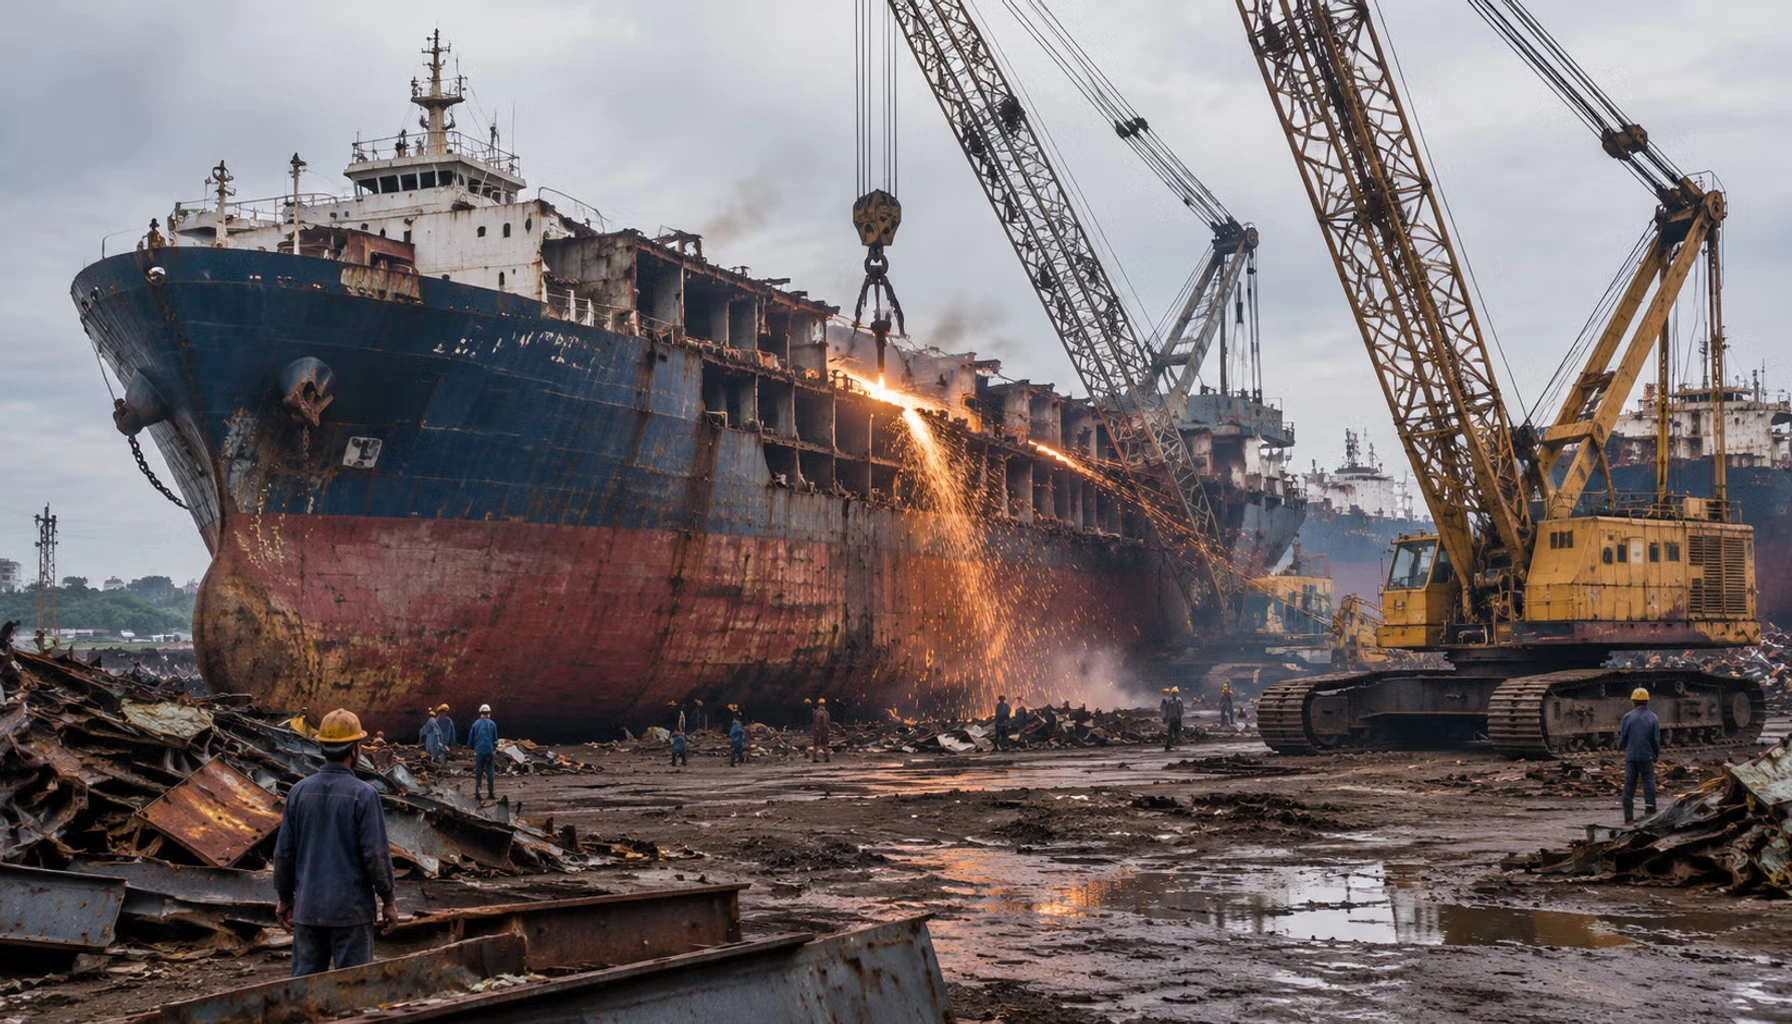
بازار بین المللی بازیافت و اوراق کشتی ها (Ship Recycling Market) در هفته منتهی به نوامبر ۲۰۲۶، در حالی به فعالیت خود ادامه داد که پارادوکس میان تقاضای باثبات خریداران و افت شدید عرضه شناورهای مسن، این صنعت استراتژیک را در وضعیتی از «تعلیق شکننده» و «احتیاط حداکثری» قرار داده است. گزارش های تحلیلی مراجع تخصصی نشان می دهد با وجود پایداری شاخص های قیمت گذاری، متغیرهای اقتصاد کلان شامل نوسانات بهای انرژی، افت بازار منطقه ای فولاد و عدم قطعیت در بازارهای چارترینگ، نبض معاملات را به شدت کُند کرده اند.
جغرافیای صنعت اسکراپ و مفهوم «بازار دوسرعته»
به گزارش سرویس دریایی تین نیوز، براساس اعلام پایگاه تحلیلی The Maritime Gazette و بر پایه پایش هفتگی مؤسسات بین المللی اسکراپ، از جمله Best Oasis و Wirana Shipping، اکوسیستم بازیافت شناورها در شبه قاره هند با شکل گیری پدیده ای موسوم به «بازار دوسرعته» (Two-Speed Market) روبه رو شده است. این ساختار دوقطبی، شکاف عملیاتی و راهبردی روشنی را میان بازیگران اصلی این پهنه جغرافیایی نمایان می سازد.
در یک سو، بازارهای هند (با محوریت یاردهای آلانگ) و بنگلادش (یاردهای چیتاگونگ) قرار دارند؛ جایی که به سبب نیاز خطوط نورد به قراضه فلزی مرغوب و برخورداری برخی یاردها از استانداردهای منطبق با مقاوله نامه هنگ کنگ (HKC)، اشتهای خریداران برای تصاحب شناورهای دارای ارزش افزوده و تناژ سبک (LDT) بالا پایدار مانده است. در این کشورها، رقابت میان یاردداران نه بر سر کاهش قیمت، بلکه بر سر شکار معدود فرصت های ورودی به بازار استوار است.
در سوی دیگر، مراکزی مانند پاکستان (یاردهای گدانی) و بازارهای حاشیه ای با احتیاط فزاینده ای دست وپنجه نرم می کنند. در این مراکز، تزلزل بازار داخلی مقاطع فولادی، نوسانات ارزی و دشواری های مربوط به گشایش اعتبارات اسنادی (L/C)، خریداران را وادار کرده تا رویکردی منفعلانه اتخاذ کنند. نتیجه این دودستگی، نوعی بلاتکلیفی رفتاری در میان دلالان نقدی (Cash Buyers) و واسطه های زنجیره بازیافت است که تعیین نرخ تعادلی منصفانه را به چالشی روزمره تبدیل کرده است.
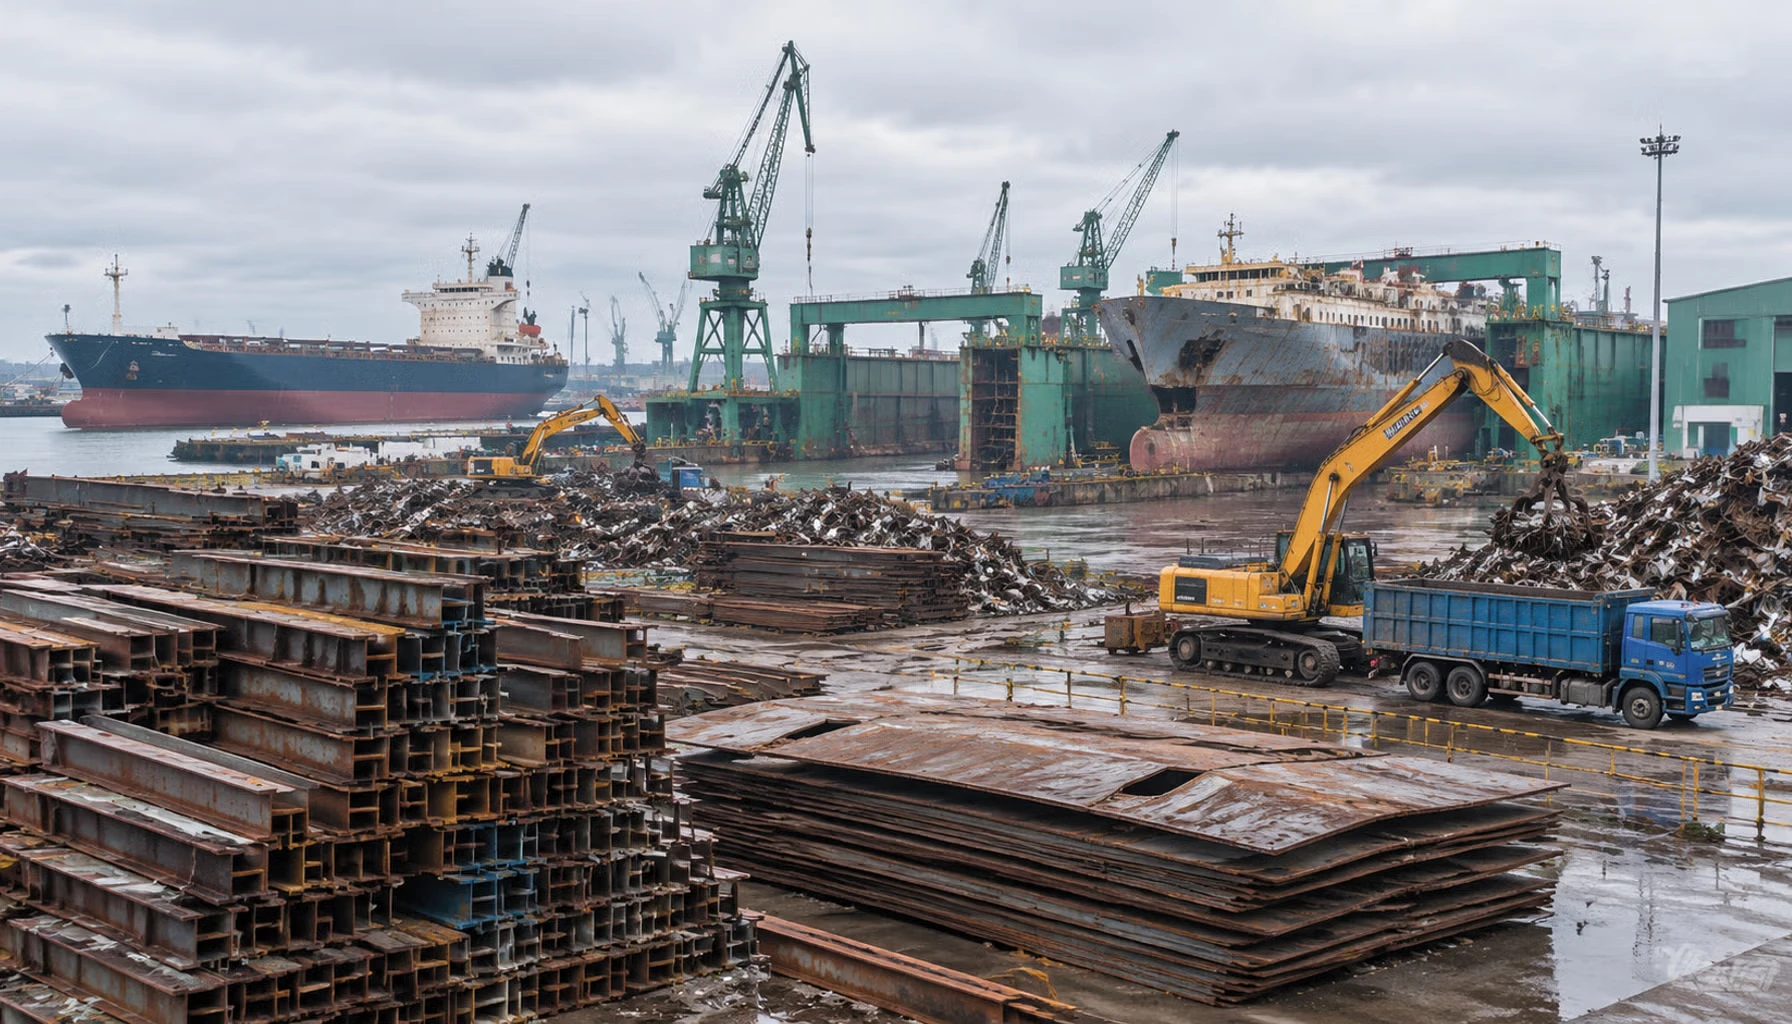
کمبود عرضه تناژ؛ مانع ساختاری تداوم معاملات
بزرگ ترین شوک وارده به یاردهای بازیافت، از سمت عرضه وارد می شود. گزارش های منتشره صراحتاً تأکید دارند که با وجود عطش بازار برای تحویل گیری کشتی های آماده اوراق، تالار معاملات اسکراپ با خشکسالی محسوسی در ورود شناور مواجه است. ریشه این خشکسالی را باید در چند مؤلفه اساسی جستجو کرد:
-
تاب آوری بازار چارترینگ و حمل ونقل کانتینری و فله: تا زمانی که نرخ های کرایه حمل (Freight Rates) بازدهی مالی کافی برای مالکان ایجاد کنند، تمایل به خارج کردن شناور از چرخه عملیاتی به حداقل می رسد. مالکان ترجیح می دهند با انجام تعمیرات دوره ای و تحمیل هزینه های اورهال، شناور را حتی فراتر از عمر استاندارد اقتصادی در خدمت نگه دارند.
-
پایداری نسبی درآمد نفتکش ها: نوسانات در قیمت جهانی نفت و بازآرایی مسیرهای دریانوردی، تقاضای تن-مایل (Ton-Mile) را برای ناوگان تانکر در سطحی حفظ کرده که فروش نفتکش های مسن به قیمت قراضه را از توجیه تجاری خارج می کند.
-
شکاف میان انتظارات قیمتی مالک و یارددار: مالکان کشتی با تکیه بر نرخ های بالای ساخت شناورهای جدید در یاردها و کمبود ظرفیت داک های خشک بین المللی، ارقام بالایی را برای واگذاری شناورهای خود مطالبه می کنند؛ ارقامی که با در نظر گرفتن ریسک های تورمی و هزینه های عملیاتی یاردهای اسکراپ، همیشه قابل تأمین نیست.
هرم های مهارکننده؛ تلاقی نفت، فولاد و ریسک های ارزی
رفتار یاردهای بازیافت را نمی توان جدا از متغیرهای بنیادین اقتصاد جهانی ارزیابی کرد. افت نرخ نفت خام در بازارهای جهانی هرچند هزینه های سوخت دریانوردی را تعدیل می کند، اما بر احساسات عمومی بازار کالاهای پایه اثر منفی می گذارد. کاهش قیمت انرژی به شکل سنتی سیگنالی دال بر کند شدن رشد تولید ناخالص داخلی و انقباض تجارت جهانی تلقی می شود.
هم زمان، بازار فولاد منطقه ای مهم ترین گلوگاه نقدشوندگی یاردهای اسکراپ است. محصولات بازیافتی حاصل از برش بدنه کشتی ها، مستقیماً وارد کوره های ذوب و کارخانه های نورد میلگرد و مقاطع ساختمانی می شوند. در هفته های اخیر، ضعف در بخش مسکن و پروژه های زیرساختی منطقه و فشار ناشی از عرضه فولاد ارزان قیمت برخی تولیدکنندگان بزرگ، باعث تضعیف قیمت تمام شده شمش و قراضه محلی شده است. از این رو، حاشیه سود یاردهای اسکراپ به شدت فشرده شده و هرگونه خطای محاسباتی در خرید تناژهای سنگین می تواند به زیان های هنگفت منتهی شود.
گذار زیست محیطی؛ الزاماتی که قواعد بازی را دگرگون می کنند
افزون بر فاکتورهای کوتاه مدت مالی، صنعت اسکراپ تحت فشار مضاعف رژیم های حقوقی و کنوانسیون های بین المللی قرار دارد:
-
لازم الاجرا شدن مقاوله نامه بین المللی هنگ کنگ (HKC): ضرب الاجل های الزام آور سازمان بین المللی دریانوردی (IMO) برای بازیافت ایمن و سازگار با محیط زیست، شکاف عمیقی میان یاردهای مدرن و سنتی ایجاد کرده است. یاردهایی که سرمایه گذاری سنگینی در بتن ریزی بسترها، مدیریت پسماندهای خطرناک نظیر آزبست، لجن های هیدروکربنی و فلزات سنگین نکرده اند، با خطر حذف از چرخه اعتباری مالکان معتبر بین المللی روبه رو هستند.
-
مقررات بازیافت کشتی اتحادیه اروپا (EU SRR): خطوط کشتیرانی دارای پرچم یا تردد اروپایی موظف به تحویل شناورهای خود به فهرست یاردهای تأییدشده هستند. این انحصار زیست محیطی موجب تمرکز بار تقاضا در شمار محدودی از تأسیسات شده و قدرت مانور دیگر بازیگران سنتی را محدود ساخته است.
جدول تحلیلی وضعیت کانون های اصلی بازیافت کشتی
| کانون بازیافت | جهت گیری عمومی بازار | محرک اصلی بازار | چالش ها و ریسک های حاکم |
|---|---|---|---|
| هند (آلانگ) | باثبات و همراه با تمایل به خرید تناژهای دارای استاندارد سبز | تقاضای پایدار فولادسازان محلی و توسعه یاردهای سازگار با HKC | کمبود شناورهای ورودی و مقاومت مالکان در برابر افت قیمت |
| بنگلادش (چیتاگونگ) | فعال و متقاضی شناورهای تجاری بزرگ | نیاز شدید به آهن قراضه برای تأمین نیاز صنایع زیرساختی | محدودیت های ارزی دوره ای و موانع گشایش اعتبارات اسنادی |
| پاکستان (گدانی) | راکد و در موضع احتیاط حداکثری | تلاش برای حفظ حداقل ظرفیت های عملیاتی یاردها | نوسانات شدید بازار فولاد داخلی و عدم رقابت پذیری در قیمت دهی |
| ترکیه (علی آقا) | متمرکز بر شناورهای تخصصی، مسافری و منطقه ای | نزدیکی به مبادی اروپایی و پیروی از الزامات سبز | افت ارزش لیر و رقابت پذیری پایین در خرید تناژهای بزرگ اقیانوس پیما |
سناریوهای پیش رو؛ بن بست کنونی چه زمانی شکسته می شود؟
تحلیلگران ارشد کشتیرانی افق میان مدت بازار بازیافت را به تحولات سه جبهه حیاتی پیوند می زنند: سناریوی اول؛ تشدید ورود شناورهای کانتینری نوساز: ورود موج گسترده سفارش های ساخت کشتی های جدید کانتینری و دوگانه سوز به دریا که از سال های گذشته در یاردها ثبت شده بودند، دیر یا زود به اشباع ظرفیت حمل در برخی مسیرها منجر خواهد شد. افت محتمل نرخ کرایه می تواند مالکان را به تسلیم و اعزام شناورهای نسل اول و دوم به یاردهای بازیافت وادار کند؛ اتفاقی که قفل عرضه را خواهد شکست.
سناریوی دوم؛ تداوم تثبیت و کاهش سودآوری یاردها: در صورتی که بحران های ژئوپلیتیک مسیرهای کشتیرانی را طولانی نگه داشته و تقاضای ناوگان مسن را حفظ کنند، کمبود عرضه همچنان یاردهای اسکراپ را در تنگنای ظرفیت خالی قرار خواهد داد. در این وضعیت، تنها یاردهایی که توان مالی جذب سرمایه در دوران رکود را داشته باشند، قادر به بقا در چرخه رقابت خواهند بود.
هفته منتهی به نوامبر ۲۰۲۶ تصویری عریان از گذار پیچیده بازار بازیافت کشتی ها به نمایش گذاشت. این صنعت دیگر صرفاً یک بازار سنتی اوراق آهن نیست، بلکه تقاطع گاهی از مقررات سخت گیرانه کربن زدایی، نوسانات ژئواکونومیک انرژی و تعادلات مالی زنجیره لجستیک جهانی است. احتیاط امروز خریداران، بازتابی از ابهام در سرنوشت اقتصادی ماه های آتی است؛ وضعیتی که نشان می دهد تا زمان تنظیم مجدد تعادل میان عرضه تناژ و تقاضای فولاد، آرامش توأم با بلاتکلیفی همچنان شاخصه اصلی آب های آلانگ، چیتاگونگ و گدانی باقی خواهد ماند.