◄ رشد ۳۷ درصدی سفارش کشتی های پاک؛ بنادر جهان زیر ذره بین
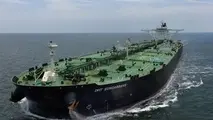
با وجود ابهامات نظارتی و چالش های بازار دریانوردی، تازهترین آمارها حاکی از اختصاص ۳۷ درصد از کل تناژ سفارشدادهشده در صنعت کشتی سازی جهانی به شناورهای مجهز به سوخت جایگزین است؛ روندی که کارشناسان حوزه لجستیک دریایی را نسبت به شکاف عمیق میان توسعه ناوگان پاک و آمادگی زیرساختی بنادر جهان نگران کرده است.
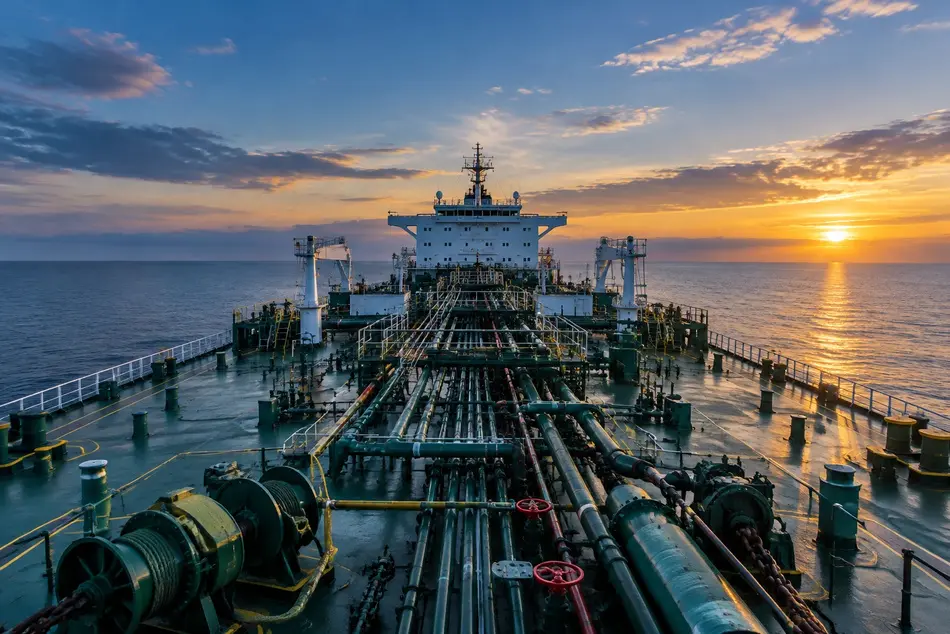
تازه ترین رصدهای انجام شده از سوی نهادهای معتبر رده بندی و پایش صنعت دریایی از جمله پایگاه خبری تخصصی Seatrade Maritime نشان می دهد که بازار ساخت و سفارش شناورهای مجهز به سوخت های جایگزین با وجود چالش های نظارتی و نوسانات بازار، همچنان سهم قابل توجهی از اوردربوک (سبد سفارشات) جهانی را به خود اختصاص داده است؛ روندی که در کنار رشد سفارش ها، چالش جدی آمادگی زیرساختی بنادر را برجسته کرده است.
مهم ترین یافته ها و آمار کلیدی (Lede & Core Facts)
به گزارش سرویس دریایی تین نیوز، بر اساس داده های ردیاب فناوری سبز کلارکسونز و گزارش های سی ترِید ماری تایم، نزدیک به ۵۰۰ فروند کشتی با قابلیت استفاده از سوخت جایگزین در یک بازه سالانه ثبت شده که این رقم معادل ۳۷ درصد از کل تناژ سفارش داده شده در بازار جهانی کشتی سازی است. با وجود رکود نسبی یا توقف برخی قوانین تنظیمی، تمایل مالکان کشتی به سمت سوخت های پاک تر (نظیر ال ان جی و متانول) پابرجا مانده است، اما این تحول با دغدغه های جدی در حوزه سوخت رسانی (بکرینگ) و آمادگی بنادر دنیا مواجه شده است.
چالش های زیرساختی و نگرانی بنادر از تأمین سوخت
اگرچه کشتی سازان و مالکان ناوگان با سرعتی چشمگیر در حال گرایش به سمت شناورهای دوگانه سوز و پاک هستند، کارشناسان حوزه دریانوردی هشدار می دهند که زیرساخت های بندری جهان همگام با این تحولات توسعه نیافته اند. کمبود شناورهای سوخت رسان ال ان جی (LNG Bunker Vessels) – که در آخرین گزارش ها افزوده شدن ۲۲ فروند از آن ها به ثبت رسیده است – و همچنین عدم آمادگی زنجیره تامین متانول و آمونیاک در بنادر کلیدی، می تواند به یک گلوگاه جدی تبدیل شود.
موانع نظارتی و ابهام در استانداردهای زیست محیطی
تحلیل گران سی ترِید ماری تایم معتقدند که روند ثبت سفارش ها گاهی به دلیل ابهامات و تاخیر در تدوین قوانین و استانداردهای نهایی از سوی سازمان بین المللی دریانوردی (IMO) و اتحادیه اروپا دچار نوسان یا پلاتو (تخت شدن روند رشد) می شود. مالکان ناوگان در انتخاب نوع سوخت آینده (بین ال ان جی به عنوان گزینه گذار، متانول سبز یا آمونیاک) با ریسک های سرمایه گذاری سنگینی روبه رو هستند، چرا که بازگشت سرمایه در صنعت دریانوردی بلندمدت است و اشتباه در انتخاب تکنولوژی می تواند دارایی های چند صد میلیون دلاری را با خطر منسوخ شدن زودهنگام مواجه کند.
چشم انداز و پیامدها برای اقتصاد دریایی
با تشدید قوانین کربن زدایی و فشارهای بین المللی برای کاهش انتشار گازهای گلخانه ای، صنعت حمل ونقل دریایی ناگزیر از عبور از سوخت های فسیلی سنتی است. با این حال، توازن میان «افزایش سفارش کشتی های پاک» و «توسعه زیرساخت های بندری و سوخت رسانی» به عنوان پاشنه آشیل سال های پیش رو ارزیابی می شود؛ موضوعی که نشان می دهد بدون توسعه همزمان شبکه بنادر، دستیابی به اهداف لجستیک سبز با مانع جدی روبه رو خواهد شد.