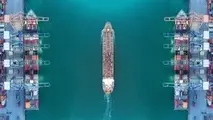
◄ ظرفیت سفارش ساخت کشتی های کانتینری جهان در آستانه رکورد تاریخی
جمهوری اسلامی ایران با ارائه گزارشی رسمی به شورای سازمان بینالمللی دریانوردی، خسارتهای ناشی از حملات آمریکا و رژیم صهیونیستی به بنادر، شناورهای غیرنظامی و تجهیزات امداد و نجات دریایی کشور را مستندسازی کرد.
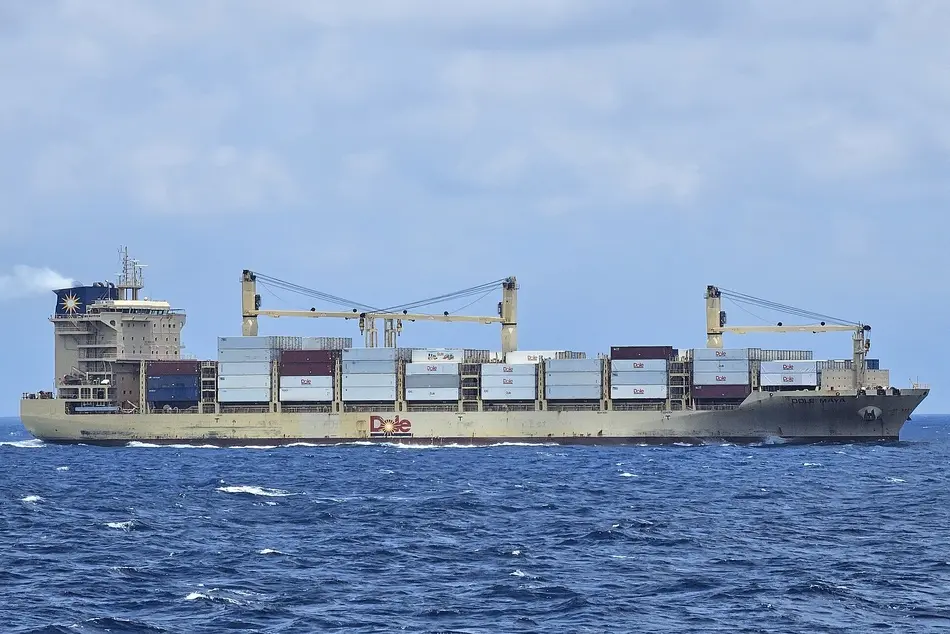
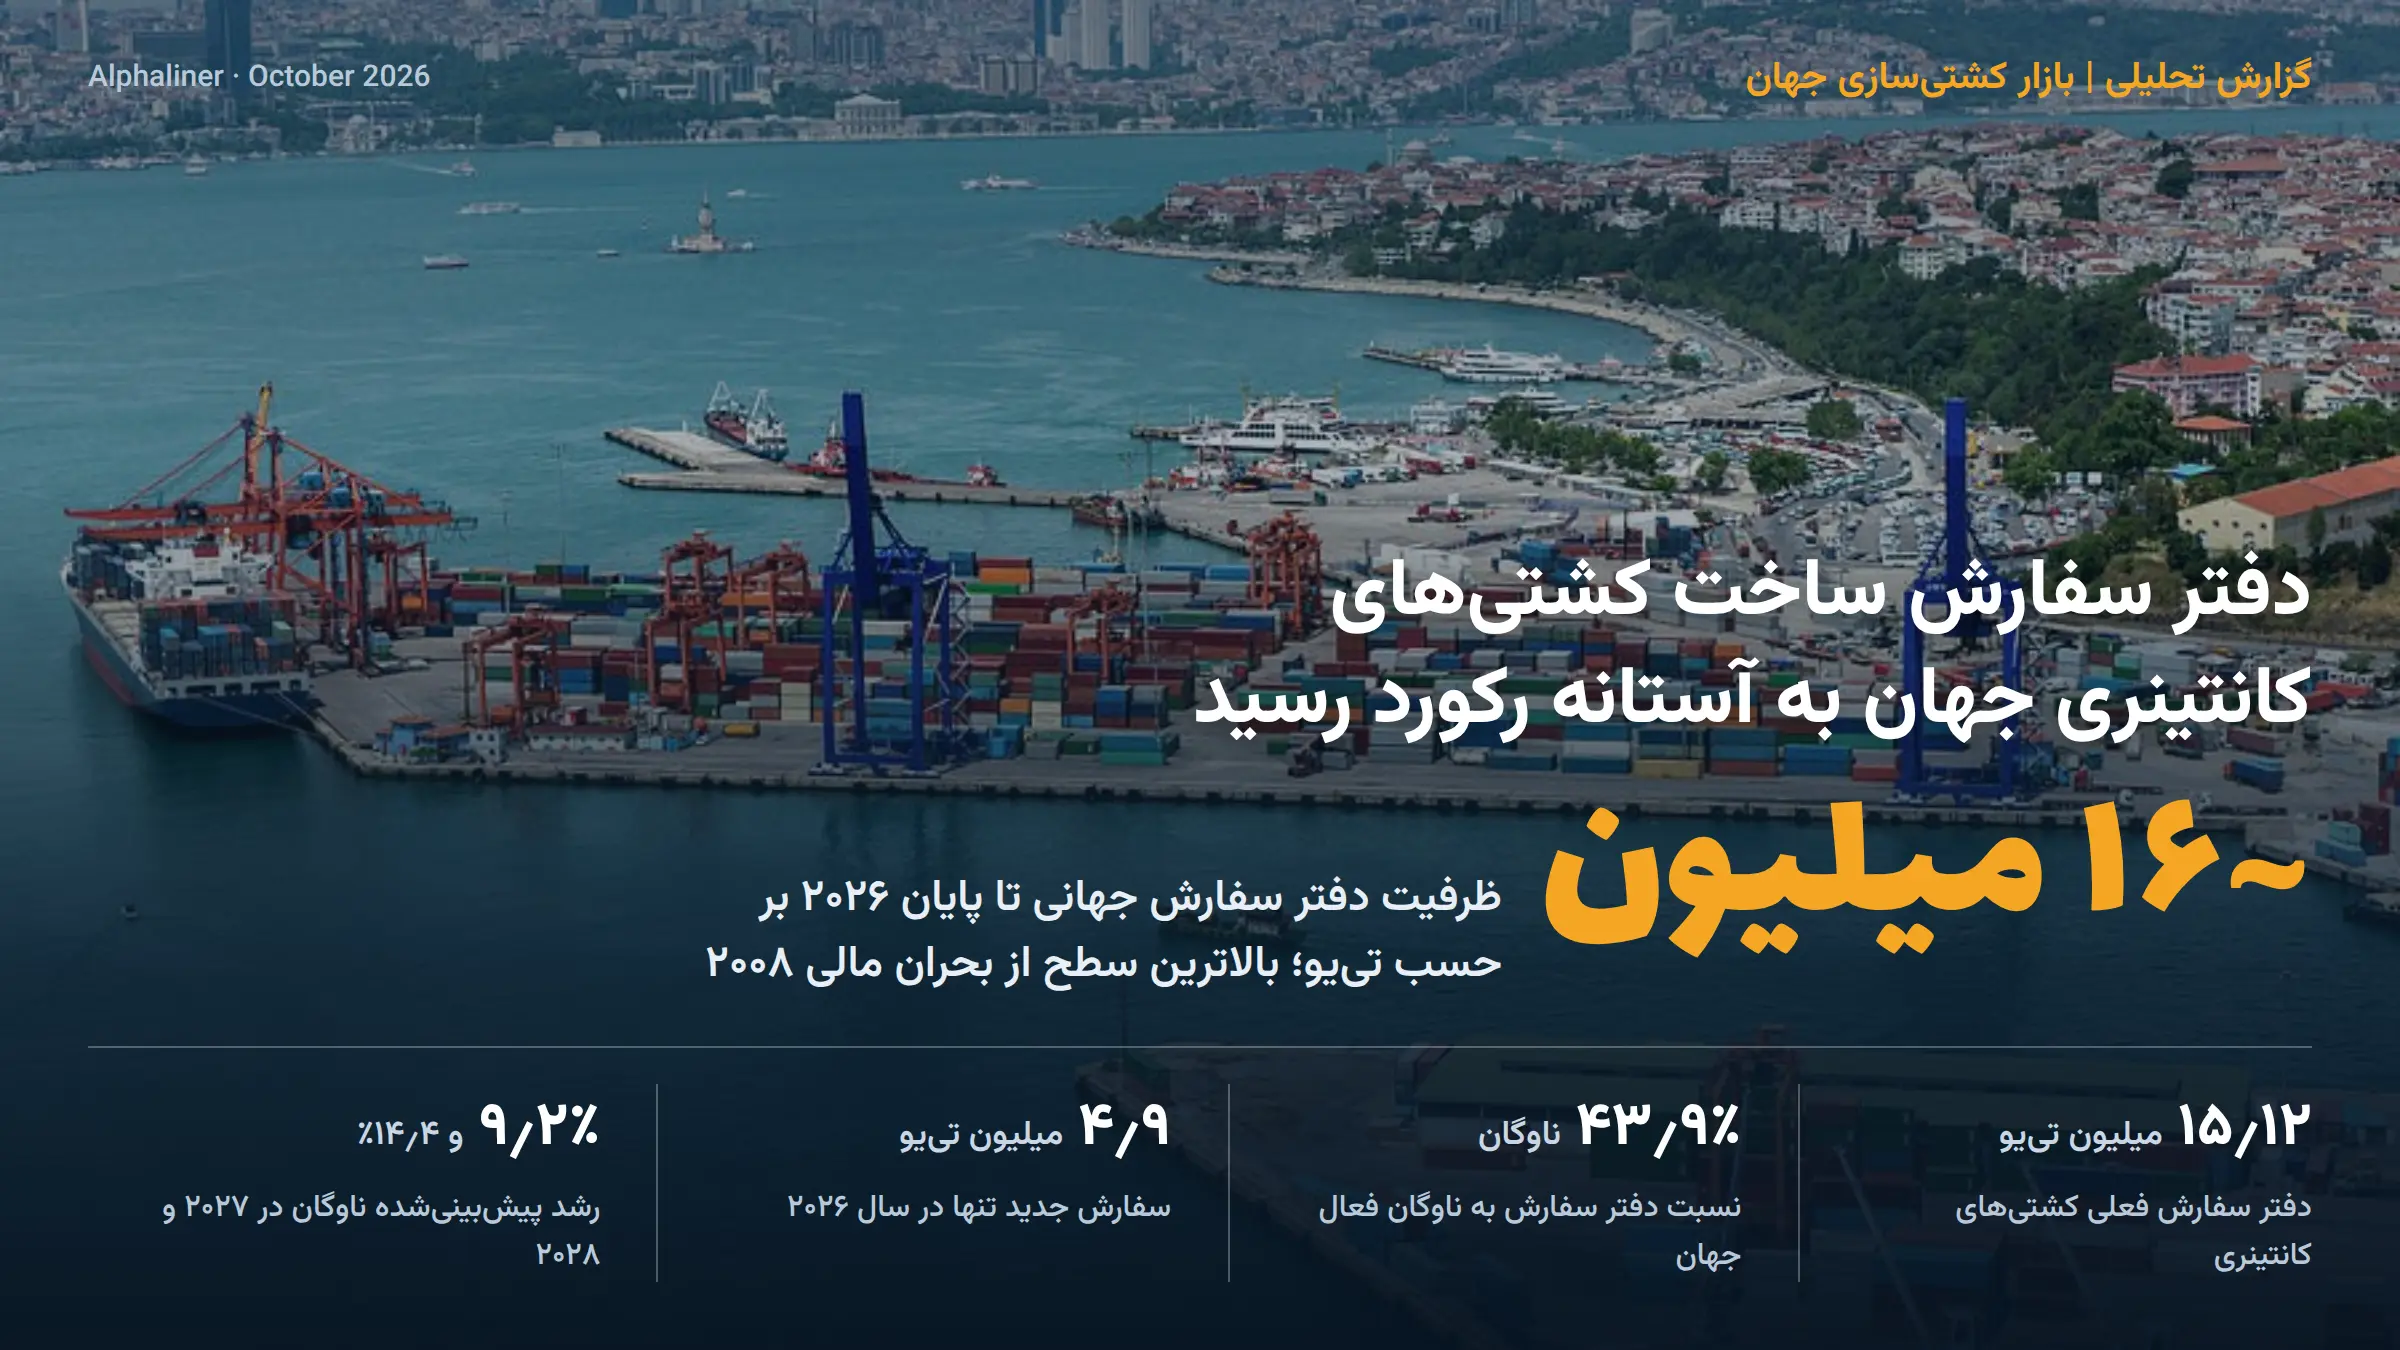
دفتر سفارش جهانی کشتی های کانتینری بر اساس تازه ترین برآورد مؤسسه بین المللی آلفالاینر (Alphaliner) از مرز ۱۵ میلیون TEU (کانتینر ۲۰ فوتی) عبور کرده و با موج تازه قراردادهای کشتی های غول پیکر «مگامکس»، تا پایان ۲۰۲۶ به آستانه ۱۶ میلیون TEU خواهد رسید؛ ظرفیتی معادل حدود ۴۴ درصد ناوگان فعال جهان که از بحران مالی ۲۰۰۸ تاکنون بی سابقه است.
به گزارش سرویس دریایی تین نیوز، تازه ترین داده های مؤسسات معتبر دریایی نیز نشان می دهد موج سفارش سازی نه تنها متوقف نشده، بلکه در حال ورود صنعت به یکی از سنگین ترین چرخه های عرضه تاریخ است.
اعداد تازه چه می گویند؟
بر اساس گزارش مؤسسه بین المللی آلفالاینر در ماه گذشته میلادی، ظرفیت سفارش داده شده کشتی کانتینری به ۱۵٫۱۲ میلیون TEU رسیده که معادل ۴۳٫۹ درصد ناوگان در حال تجارت است. فقط در سال ۲۰۲۶ حدود ۴٫۴ میلیون TEU سفارش جدید ثبت شده و مؤسسه لینرلیتیکا (Linerlytica) این رقم را تا ۲۰ اکتبر ۴٫۹ میلیون TEU و نسبت دفتر سفارش به ناوگان را ۴۶٫۵ درصد بالاترین از ۲۰۰۹ ارزیابی می کند. دروری (Drewry) نیز حجم ناوگان جهان را حدود ۳۴ میلیون TEU و دفتر سفارش را ۱۵٫۵ میلیون TEU و معادل ۴۵ درصد ناوگان اعلام کرده است.
اگر حدود ۴۰ قرارداد مگامکس در انتظار تأیید نهایی محقق شود، سفارش های امسال از مرز ۵٫۵ میلیون TEU خواهد گذشت و رکورد ۵٫۴ میلیون TEUیی سال ۲۰۲۵ را پشت سر می گذارد. آلفالاینر پیش بینی می کند ظرفیت ناوگان در ۲۰۲۷ رشد ۹٫۲ درصدی و در ۲۰۲۸ رشد ۱۴٫۴ درصدی را تجربه کند و حدود ۱هزار فروند کشتی نو با ظرفیت ۸٫۵ میلیون TEU تنها در دوسال ۲۰۲۷ و ۲۰۲۸ به بازار وارد شود.
موج تازه سفارش مگامکس؛ مسابقه میلیارد دلاری خطوط بزرگ
قلب این گزارش خبری، رقابت بی سابقه شرکت های بزرگ خطوط کشتیرانی برای نسل جدید کشتی های ۱۸ تا ۲۴ هزار TEUیی است:
- مارک (Maersk): به گزارش للویدز لیست، در آستانه امضای سفارش تا ۲۴ فروند کشتی به ارزش بالقوه ۵٫۸ میلیارد دلار است؛ ۱۲ فروند سفارش قطعی ۲۴ هزار TEUیی با سوخت دوگانه LNG (هر فروند حدود ۲۴۰ میلیون دلار) به علاوه آپشن ۱۲ فروند دیگر. مذاکرات به صورت انحصاری با کارخانه های چینی بر سر قیمت و اسلیپ اتصال در جریان است. مائرسک امسال همچنین ۳۴ فروند ۱۸٬۶۰۰ TEUیی سفارش داده است.
- MSC: به گزارش لوداستار، با حدود ۲٫۵ میلیارد دلار در کارخانه هنگلی چین ۱۰ فروند ۲۴ هزار TEUیی LNG دوگانه سفارش داده و ۱۰ سفارش قبلی ۲۲ هزار TEUیی خود را نیز به ۲۴ هزار TEU ارتقا داده است؛ مجموع سفارش های این شرکت در هنگلی به ۳۰ فروند مگامکس و بیش از ۶۰ فروند می رسد.
- کارخانه هنگلی: به تنهایی اعلام کرده ۵۲ فروند کشتی فوق بزرگ دوگانه سوخت (۲۰ فروند ۲۴ هزار، ۲۰ فروند ۱۹ هزار و ۱۲ فروند ۲۲ هزار TEUیی) در دفتر سفارش دارد پرحجم ترین سبد یک کارخانه در این مقطع.
- CMA CGM: طبق شایعات بازار، یانگ زیتزانگ را برای ساخت ۱۲ فروند ۲۴ هزار TEU LNG دوگانه انتخاب کرده و تفاهم نامه ای برای ۱۰ فروند ۲۲ هزار TEU با کارخانه دالیان امضا کرده است.
- یانگ مینگ: در انتظار امضای سفارش مگامکس است.
بر اساس رتبه بندی آلفالاینر (۲۹ اکتبر ۲۰۲۶)، دفتر سفارش ۱۰۰ خط برتر جهان ۱۳٫۶ میلیون TEU است و سبد MSC با ۳٫۳۸ میلیون TEU (۱۸۳ فروند، معادل ۴۵٫۳ درصد ناوگان فعلی اش) بزرگ ترین است:
| MSC (سوئیس) | ۳٫۳۸ |
| COSCO (چین) | ۱٫۸۸ |
| Maersk (دانمارک) | ۱٫۸۱ |
| CMA CGM (فرانسه) | ۱٫۶۸ |
| Evergreen (تایوان) | ۰٫۸۴ |
| ONE (سنگاپور) | ۰٫۵۷ |
| Wan Hai (تایوان) | ۰٫۵۰ |
| Hapag-Lloyd (آلمان) | ۰٫۴۹ |
سلطه چین بر کارخانه ها و گرانی «جای خالی در اسلیپ»
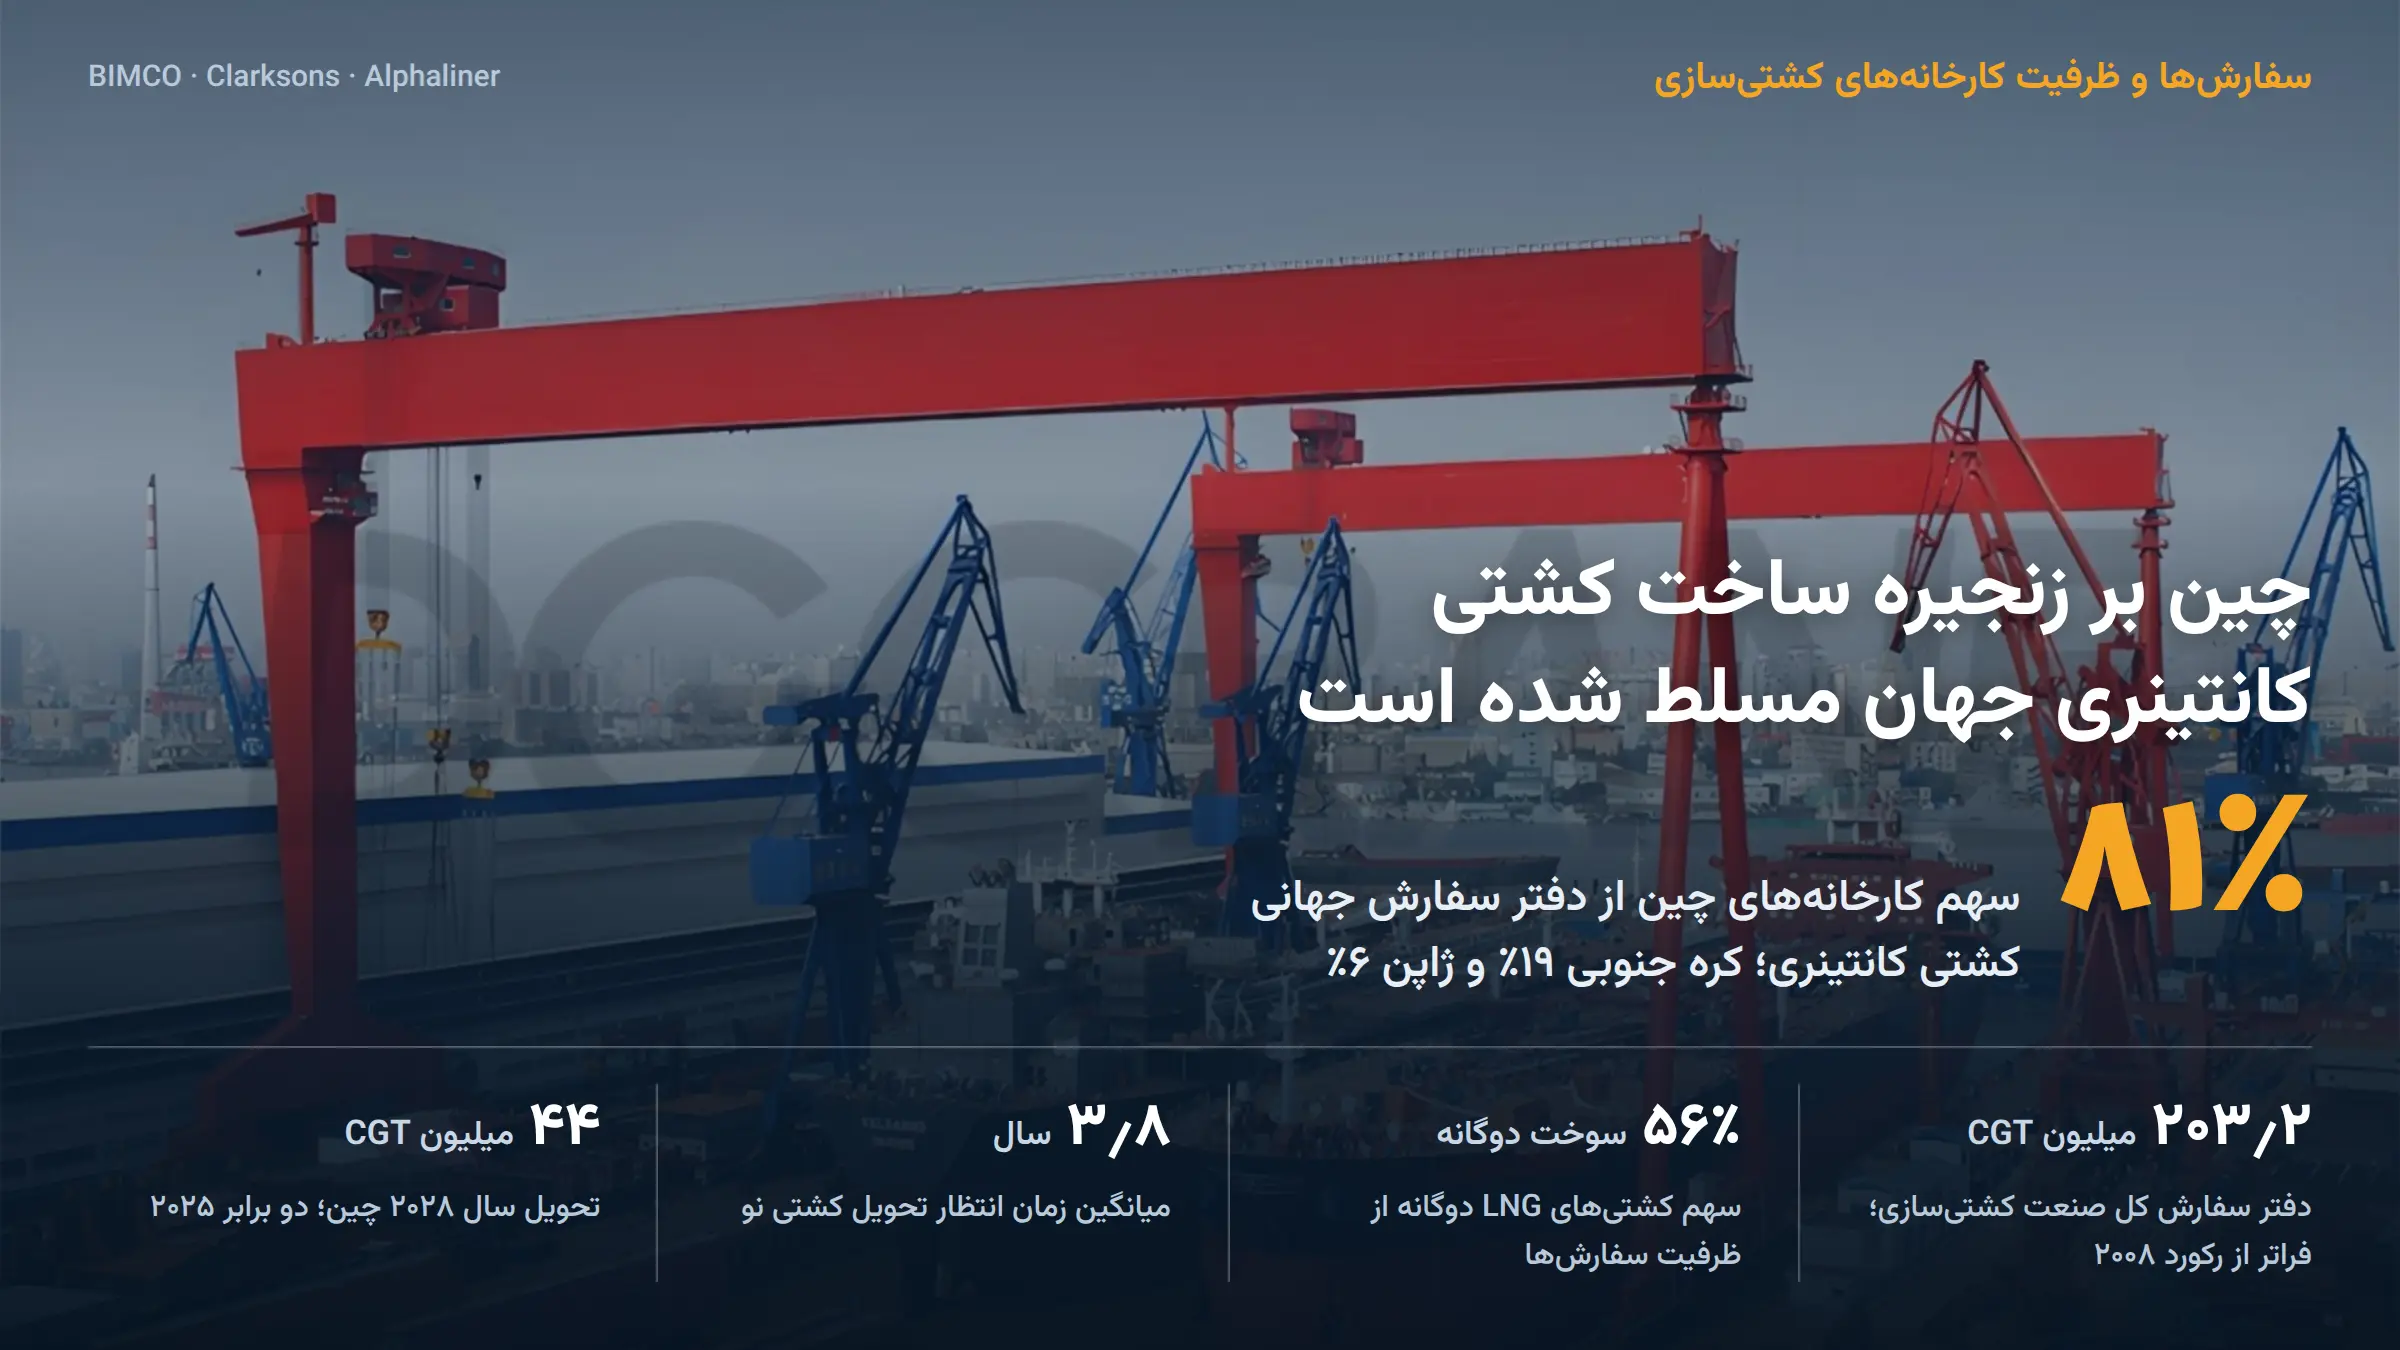
به گزارش بی میکو (BIMCO)، دفتر سفارش کل صنعت کشتی سازی جهان در ابتدای سپتامبر ۲۰۲۶ به ۲۰۳٫۲ میلیون تن ناخالص جبرانی (CGT) رسیده که ۱۳ درصد بیشتر از سال قبل و بالاتر از رکورد ۲۰۰۸ است. کارخانه های چینی ۶۴ درصد این دفتر و در بخش کشتی کانتینری ۸۱ درصد را در اختیار دارند؛ سهم کره جنوبی ۱۹ و ژاپن ۶ درصد است. لینرلیتیکا نیز می گوید ۸۸ درصد ظرفیت کانتینری سفارش داده شده امسال به کارخانه های چینی رسیده رکوردی معادل ۴٫۹۴ میلیون TEU.
این تمرکز، فشار شدیدی به ظرفیت تولید وارد کرده است: میانگین زمان تحویل در دفتر سفارش کلارکسون به ۳٫۸ سال رسیده و به گفته مدیرعامل هاپگ لوید، در کانتینری ها «اگر امروز سفارش دهید، تا ۲۰۳۰ تحویل می گیرید». کلارکسون خروجی سالانه کارخانه ها را تا سقف ۶۴ میلیون CGT در ۲۰۲۷ و ۶۹ میلیون در ۲۰۲۸ پیش بینی می کند و چین باید تحویل خود را از ۲۲٫۷ میلیون CGT در ۲۰۲۵ به ۴۴ میلیون در ۲۰۲۸ تقریباً دوبرابر کند؛ موضوعی که به تعبیر بی میکو، در صورت سرد شدن بازار، «ریسک استفاده نشدن از ظرفیت های تازه تأسیس» را بالا می برد.
سوخت جایگزین: برتری قاطع LNG و رکود متانول
سفارش های جدید، بازار پیشرانه ها را هم بازتعریف کرده است. طبق آلفالاینر، ۵۶ درصد ظرفیت دفتر سفارش به کشتی های دوگانه سوخت LNG و ۱۲ درصد به متانول دوگانه تعلق دارد و سهم پیشرانه متعارف به کمتر از ۳۲ درصد افت کرده، در حالی که ناوگان فعلی جهان هنوز ۸۸ درصد متعارف است. سفارش LNG دوگانه در ۲۰۲۶ به ۲٫۳ میلیون TEU رسیده که نسبت به نقطه مشابه سال قبل بیشتر است و قراردادهای مگامکس در انتظار، تا یک میلیون TEU دیگر به آن می افزاید. سفارش کشتی های متانول سوز عملاً متوقف شده است.
سایه مازاد عرضه از ۲۰۲۷؛ هشدارهای هم زمان مؤسسات
- دروری هشدار داده «مازاد ظرفیت در ۲۰۲۷ و ۲۰۲۸ اجتناب ناپذیر است» و رشد ناوگان را ۸٫۸ درصد در ۲۰۲۷، ۱۲٫۱ درصد در ۲۰۲۸ و ۱۰ درصد در ۲۰۲۹ پیش بینی کرده، در حالی که رشد تقاضا (بارگیری بنادری) ۳٫۱ درصد در ۲۰۲۶ و ۶٫۲ درصد در ۲۰۲۷ برآورد می شود. تحویل ماهانه کشتی نو که اکنون ۱۳۰ هزار TEUست، سال آینده دوبرابر خواهد شد.
- بی میکو می گوید عرضه مؤثر در ۲۰۲۷ بین ۵ تا ۶ درصد رشد می کند اما رشد تقاضای کشتی بین ۰٫۵ تا ۴٫۵ درصد می ماند.
- لارس ینسن ، تحلیلگر ارشد بازار، تصریح می کند: «بازار از پرتگاه سقوط نمی کند؛ آنچه در پیش است یک رکود ادواری معمول است، اما بله، ظرفیت بیش از آنچه جذب شود داریم.»
عوامل تعیین کننده: سوئز، سرعت کم و ناوگان پیر
سه متغیر می تواند شدت مازاد را کم یا زیاد کند: بازگشت کامل عبور از کانال سوئز که به برآورد دروری حدود ۱٫۶ میلیون TEU ظرفیت مؤثر را در ۲۰۲۷ آزاد می کند؛ کاهش سرعت سیر که به گفته بی میکو سالانه حدود یک واحد درصد از رشد ناوگان را جذب می کند؛ و ناوگان فرسوده . تقریباً ۶ فصل متوالی اسقاط ناوگان نزدیک صفر بوده و شناورهای بالای ۲۰ سال تنها ۱۶ درصد ظرفیت ناوگان اند؛ اما مدیران خطوط می گویند با پیر شدن ناوگان، موج اسقاط از راه می رسد و رشد غیرمتقارن تجارت (رشد ۲۵ درصدی مسیرهای اصلی از میانه ۲۰۲۳) بخشی از ظرفیت را جذب می کند. در همین حال، فقط ۰٫۸ درصد ناوگان (حدود ۲۸۷ هزار TEU) به صورت تجاری راکد است نشانه ای که بازار هنوز در فاز اشباع قرار نگرفته است.
چرا خطوط با وجود هشدارها سفارش می دهند؟
پاسخ در منطق رقابتی صنعت است. «سایمون هیانی»، مدیر تحقیقات کانتینری دروری، می گوید: «هزینه کم سرمایه گذاری برای شرکت هایی که رقیب شان نسل جدید کشتی های سوخت کارامد را وارد ناوگان می کند، ممکن است بیش از هزینه افزودن ظرفیت اضافی باشد؛ این یکی از تنش های ساختاری بنیادین خطوط کشتیرانی است.» وینسنت کلرک، مدیرعامل مائرسک، نیز استدلال می کند رشد مسیرهای اصلی (head-haul) بین ۷ تا ۸ درصد است و ناوگان باید هم پای آن بزرگ شود. به عبارت دیگر، آنچه برای یک شرکت منطقی است، برای کل صنعت می تواند مخرج باشد همان الگویی که در چرخه های ۲۰۰۴ تا ۲۰۰۸ و ۲۰۲۰ تا ۲۰۲۲ دیده شد.
داده های آلفالاینر، کلارکسون، بی میکو، دروری و لینرلیتیکا بر یک نکته اتفاق نظر دارند: ظرفیت سفارش ساخت کشتی کانتینری جهان هم از نظر حجم مطلق (نزدیک ۱۶ میلیون TEU) و هم نسبت به ناوگان (۴۴ تا ۴۶٫۵ درصد) در بالاترین سطح پس از ۲۰۰۸ است و عمده آن میان ۲۰۲۷ تا ۲۰۳۰ تحویل می شود.
سه مشخصه این چرخه با گذشته متفاوت است: یکم، تمرکز بی سابقه زنجیره ساخت در چین که عملاً گلوگاه زمان تحویل و قیمت شده است؛ دوم، جایگزینی سریع پیشرانه ها به نفع LNG دوگانه که ناوگان را از نظر زیست محیطی دوگانه سازی می کند؛ و سوم، فاصله میان «ظرفیت اسمی» و «ظرفیت مؤثر» که به دلیل اختلالات ژئوپلیتیکی، سرعت کم و ازدحام بندری، فروریختن نرخ ها را به تعویق انداخته است. با این حال، چشم انداز میان مدت به ویژه با بازگشت سوئز و ورود هم زمان مگامکس ها آشکارا به سود فرستندگان و به زیان کرایه هاست؛ صنعتی که این بار هم، در اوج سودآوری، بذر چرخه بعدی را کاشته است.
منابع: Alphaliner Monthly Monitor (اکتبر ۲۰۲۶)، Clarksons Research، BIMCO، Drewry Container Forecaster، Linerlytica، Lloyd's List، The Loadstar، Splash247، Seatrade Maritime.