جزئیات روند فعالیت صندوقهای پسانداز مسکن در ۴دهه گذشته
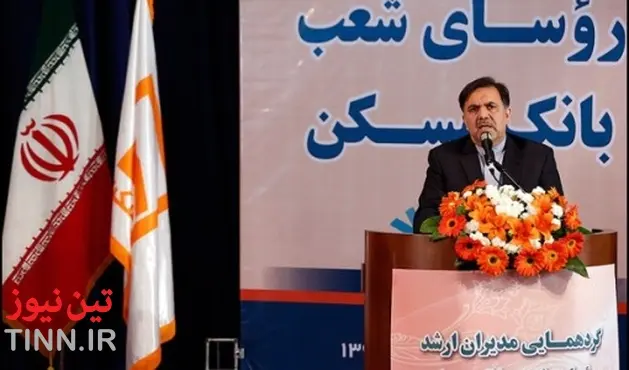
تین نیوز | عباس آخوندی وزیر راه و شهرسازی با بیان اینکه صندوقهای پسانداز منطقهای و پروژهای در انتظار دریافت مجوز هستند گفت: متأسفانه در دولتهای نهم و دهم با این شعار عام پسند که نیازی به پسانداز برای خانهدار شدن نیست با ۵۰۰ هزار تومان میتوان خانهدار شد، رژیم پسانداز از بین رفت که در اواخر دهه هشتاد شاهد اضمحلال رژیم پسانداز مسکن و تشویق سیاست مصرف مسکن بدون پسانداز بودیم.
عباس آخوندی در گردهمایی مدیران ارشد و رؤسای شعب بانک مسکن که امروز (چهارشنبه ۸ اردیبهشت) در پژوهشگاه نیرو با اشاره به بررسی بافتهای ناکارآمد و نحوه ساماندهی آنها در هیئت دولت گفت: بحث مسکن، موضوعی است که شما بیش از من با آن درگیر هستید. بنابراین نیازی نیست تا وارد جزئیات شوم بلکه از موضع سیاستگذاری دو نکته اساسی را بیان میکنم. در اینکه مسکن به عنوان موتور محرکه اقتصاد از جهت اقتصاد کلان اهمیت دارد شکی نیست. همچنین از جهت اقتصاد خرد هم مسکن بزرگترین دغدغه خانوار متوسط است. پس مسکن هم از جهت اقتصاد کلان و هم از جهت اقتصاد خرد حائز اهمیت است.
وزیر راه و شهرسازی افزود: تامین مسکن یک موضوع بلندمدت است چه برای تسهیلاتدهنده که میخواهد اقساط دریافت کند و چه برای تسهیلاتگیرنده یا خانوارها که بتوانند پسانداز داشته باشند و اقساط بپردازند که امری بلندمدت بوده و نیاز به یک نظام باثبات دارد. اما متأسفانه به این نکته کمتوجهی شده است و سبب میشود ما در چرخههای رکود طولانی قرار بگیریم. برای این موضوع باید هم در حوزه دولت و هم خانوار به یک اجماع نسبی برسیم.
وی ادامه داد: قبل از انقلاب بانک مسکن به عنوان بانک توسعهای فعالیت داشت و انواع محصولات صندوقهای پسانداز مختلف و رژیم پسانداز را راهاندازی کردند که صندوق پروژههای بزرگ مانند شهرک اکباتان نمونه آن است و میان تولیدکنندگان بزرگ، مصرف کننده و تأمینکننده مالی ارتباط ایجاد شده بود. اما متأسفانه به پیشنهاد خام یک نفر در شورای انقلاب تمام این صندوقها و مؤسسات در بانک رهنی ادغام و بانک مسکن ایجاد شد. عملا ابزارهای مختلف که میتوانست پروژههای بزرگ یا منطقهای را شکل دهد کلا از گردونه سیاستگذاری اقتصاد مسکن خارج شد که بعد از آن دیگر
یک ساخت و ساز انبوه در قالب شهرک یا پروژه بزرگ نداشتیم. همه پروژهها خرد شد و به سمت مصارف فردی و ساخت و سازهای فردی رفت. در واقع تولیدکنندههای بزرگ به نحوی تضعیف شدند.
آخوندی اظهار کرد: در دهه هفتاد به این موضوع مجددا توجه شد و من در زمان وزارتم در مسکن و شهرسازی سابق تمام سیاستهای دولت و زمینشهری را در صندوقهای پسانداز مسکن قرار دادم. در اوایل دهه هشتاد تعداد پس اندازکنندگان به بالای سه میلیون نفر رسید و رشد صندوقهای پسانداز چندصد در صدی شد. منابع صندوق پسانداز مسکن امکان تأمین مالی پروژههای بزرگمقیاس را دارا شد اما صندوقهای پروژه را نتوانستیم در این مقیاس ایجاد کنیم.
وی خاطرنشان کرد: متأسفانه در دولتهای نهم و دهم با این شعار عام پسند که نیازی به پسانداز برای خانهدار شدن نیست با ۵۰۰ هزار تومان میتوان خانهدار شد، رژیم پسانداز از بین رفت که در اواخر دهه هشتاد شاهد اضمحلال رژیم پسانداز مسکن و تشویق سیاست مصرف مسکن بدون پسانداز بودیم. در حالی که مصرف بدون پس انداز مسکن در اقتصاد حتما تورم دارد و سیاست شکستخوردهای در تمام دنیا داشته است. نه تنها در بخش مسکن بلکه در هر حوزهای در تمام دنیا این تجربه وجود دارد که تولید انبوه آن کالا بدون سیستم پسانداز به تورم انجامیده است.
وزیر راه و شهرسازی با بیان اینکه توسعه بر پسانداز متکی است، گفت: مگر میشود بدون پس انداز توسعه داشت؟ اما با شعار پوپولیستی گفتند که نیاز به پس انداز نیست و در اواخر دهه هشتاد هیچ سیاست پساندازی را مشاهده نمیکنیم. شعار خانهدار شدن بدون نیاز به پسانداز برای اخذ رأی جذاب است اما در اوایل دهه نود تورمهای بالای ۴۰ درصد و افزایش ۹ برابری قیمت مسکن در تهران برای یک آپارتمان معمولی از نتایج همین شعار بود.
وی افزود: الآن دوباره در حال بازگشت به سیاست معقول پسانداز هستیم که افزایش رفاه و تأمین مسکن خانوارها از نتایج آن است تا خانوادهها بتوانند پسانداز کنند و از طرفی هم امکان تأمین مالی منابع بخش مسکن و تولیدکنندگان بزرگمقیاس از نتایج آن است. تجربه گذشته نشان می دهد که باید هم از تجربیات گذشته داخل و هم تجربیات بینالمللی استفاده کنیم. در شرایط فعلی که در رکود مسکن هستیم قاعدتا بانک توسعهای مسکن میتواند این سیکل رکودی را با مداخله سامانمند از رکود خارج کند.
عضو کابینه دولت تدبیر و امید گفت: بانک مسکن که سیاست توسعهای را از دست داده بود، به بانک تجاری ـ تخصصی تبدیل شد. ما در دولت یازدهم تلاش کردیم تا این بانک بار دیگر به بانکی توسعهای ـ تخصصی تبدیل شود تا منابع دولت را برای خروج از رکود اهرم کند. لذا به زودی تغییر اساسنامه بانک مسکن و تبدیل آن به بانک توسعهای را به هیئت دولت میبریم تا به تصویب برسد و تحول بزرگتری ایجاد شود.
وی ادامه داد: ما به دنبال آن هستیم تا بانک توسعهای مسکن به بخش مسکن خرد ورود و تمام ابزارهای مالی برای تجهیز منابع را فعال کند که شامل ابزارهایی چون «صندوق پروژه برای پروژههای بزرگمقیاس»، «صندوق پروژه تأمین مالی شهرهای جدید مشخصا در حاشیه خلیج فارس و دریای عمان»، «تشکیل انواع صندوقهای سرمایهگذاری زمین و ساختمان و استفاده از دیگر ابزارهای بازار بورس و سرمایه»، «مدیریت داراییهای دولت» میشود و باید از آنها استفاده گسترده کنیم که این موضوعات به اقتصاد کلان برمیگردد. تمام این مباحث را با شورای پول و اعتبار و
هیئت دولت مطرح کردهایم که ۷۰ درصد اینها مراحل قانونی خود را طی کرده و باید در شورای پول و اعتبار به تصویب برسند و به زودی تغییر اساسنامه بانک توسعهای مسکن هم به تصویب هیئت دولت میرسد. ضمن اینکه به زودی مجوز صندوقهای پسانداز منطقهای و پروژهای را از شورای پول و اعتبار می گیریم که دنیای بزرگی برای ساخت و ساز است.
آخوندی سپس به جایگاه بخش مسکن در اقتصاد خرد اشاره و اظهار کرد: شعب بانک مسکن باید به خانوار مشاوره مالی بدهند. همه شعب این بانک چه از نظر رفتاری کارکنان و چه حتی از نظر چیدمان داخلی نیاز به تجدید نظر اساسی دارند. در شعب بانک مسکن نیاز داریم مشاور مالی داشته باشیم تا وقتی یک خانوار به بانک میآید که بپرسد برای خانهدار شدن چه کار کنم؟، آن بانک پاسخگو باشد. مشاور مالی شعبه باید تمام فرآیند راههای خانهدار شدن به کمک بانک مسکن را برای هر خانواده تشریح و آنها را راهنمایی کند.
وی با اشاره به مدل فعلی که یک باجهای وجود دارد و مراجعهکننده به آنجا میآید و ... باید جابهجا شود، گفت: من با بانکداری باجهای مخالف نیستم اما مهم آن است که به حوزه مشاوره بانکی در شعب هم توجه داشته باشيم. تمام مردم ایران که به وزیر و مدیرعامل بانک دسترسی ندارند ولی به شعب دسترسی دارند و شعب باید مشاور مالی داشته باشند. من این وضعیت حضور مشاور مالی در شعب بانکها را در خارج از کشور تجربه کردهام. در اکثر شعب بانكهاي خارج از كشور نقل و انتقال پول پشت باجه انجام میشود ولی اتاقکهایی هم هست تا به مردم مشاوره مالی داده و خواسته مراجعهکننده
را تجزیه و تحلیل میکند و نهایتا پیشنهاد مؤثری ارائه میدهد.
وزیر راه و شهرسازی ادامه داد: چه کسانی به بانک مسکن میآیند؟ یکی برای دریافت وام خرید میآید، دیگری برای دریافت وام جعاله مسکن، آن یکی برای دریافت وام بافت فرسوده، یکی برای وام زوجین جوان و ... که در میان آنها افراد با بضاعت مالی مختلف وجود دارد بنابراین آن مشاور شعبه باید به همه اینها مشاور مالی نحوه خانهدار شدن بدهد. نیاز است تا شعب از این جهت مسلح شوند تا به خانوار کمک کنند. خیلی مهم است که مسئول شعبه خود را جای مردم قرار دهد نه از موضع مدیر بلکه از موضع ارباب رجوع. من اخیرا دیدم که بانک مسکن در اقدامی مثبت بروشوری تولید کرده با این نام که «چگونه
خانهدار شوم؟» در شعب بانکهای خارج از کشور هم من این جمله را زیاد دیدهام. باید بتوانیم به این سؤال به راحتی پاسخ بدهیم. اگر نتوانیم پاسخ دهیم اساسا بانک مسکن نقش بانک توسعهای را نخواهد داشت. البته بانک مسکن باید هم در حوزه کلان راه حل بدهد و هم در حوزه اقتصاد خرد بتواند مشاوره بدهد.