◄ چین چگونه انحصار ساخت کانتینربرها را قبضه کرد؟
یارهای چین با تصاحب نزدیک به ۸۰ درصد سفارشها و ثبت ۳.۶۶ میلیون TEU، با اتکا به ظرفیتهای عظیم، قیمتهای رقابتی و تحویل گسترده، بازار ساخت کانتینربرها را به انحصار خود درآوردند.
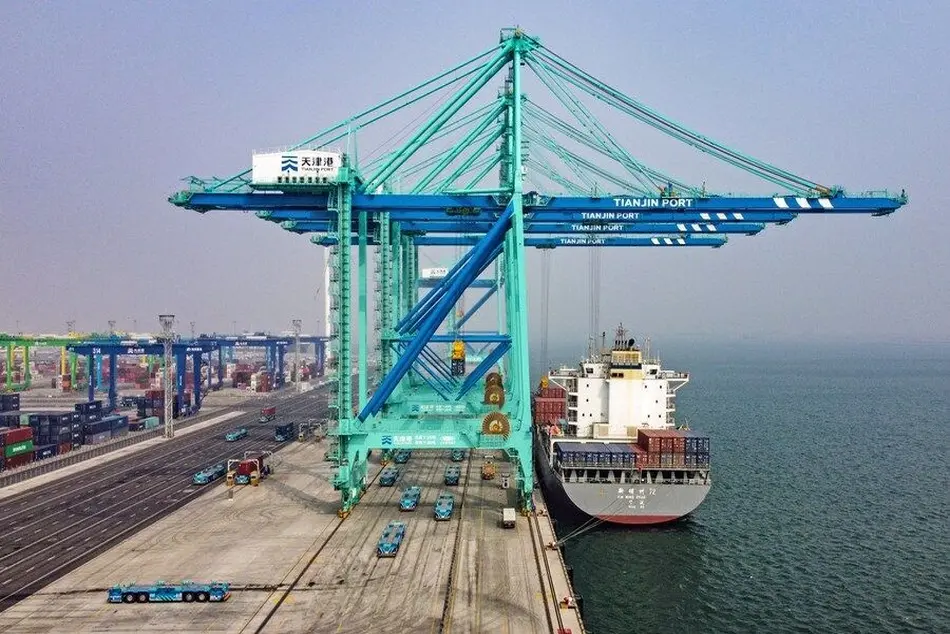
بازار جهانی کشتی سازی پس از ثبت پنجمین سال متوالی رونق بی سابقه در سال ۲۰۲۵ با حجم قراردادهای ۹۰ میلیون جی تی، در سال ۲۰۲۶ با افت تقریبی ۴۰ درصدی مواجه شده است، اما بخش کشتی های کانتینری همچنان با وجود هشدارهای جدی درباره ریسک «عرضه بیش ازحد»، سهم عمده ای از ظرفیت کارخانجات را به خود اختصاص داده است.
چرخه کلان سفارش ها؛ فرود موقت در سال های ۲۰۲۶ و ۲۰۲۷
به گزارش سرویس دریایی تین نیوز، بر اساس تازه ترین گزارش های ارائه شده در Seatrade Maritime و تحلیل های مؤسسه MSI، چرخه جهانی سفارش ساخت کشتی به بالاترین سطوح تاریخی خود پس از سال های ۲۰۰۷ و ۲۰۰۸ رسیده است. در حالی که سال ۲۰۲۵ با ثبت رکورد ۹۰ میلیون جی تی (که نیمی از آن به کانتینربرها تعلق داشت) به پایان رسید، کارشناسان پیش بینی می کنند حجم قراردادهای جدید در سال ۲۰۲۶ با افتی ۴۰ درصدی به حدود ۵۰ میلیون جی تی و در سال ۲۰۲۷ به ۴۰ میلیون جی تی کاهش یابد؛ دوره ای که به عنوان کف چرخه سفارش دهی شناخته می شود و تانکرها و فله برها پس از آن اوج خواهند گرفت.
رکوردهای تاریخ ساز کانتینری؛ ثبت سفارش های میلیونی و هشدار اوردبوک
بازار کشتی های کانتینری در سال ۲۰۲۵ با ثبت سفارش ۶۳۳ فروند کشتی به ظرفیت خیره کننده ۵.۰۸ میلیون TEU، رکوردهای پیشین را پشت سر گذاشت تا کل حجم سبد سفارش ها (Orderbook) به ۱۱.۶۱ میلیون TEU (معادل ۳۴.۸ درصد ناوگان فعال جهان) بالغ شود. این حجم عظیم از تعهدات ساخت که تحویل آن ها تا سال ۲۰۲۹ ادامه دارد، بنا بر هشدار صریح مؤسسه Linerlytica، زنگ خطر جدی «اضافه ظرفیت ناوگان و فشار بر نرخ های کرایه حمل» را برای خطوط لاینر بین المللی به صدا درآورده است.
انحصار جغرافیایی آسیا؛ فرمانروایی مطلق یاردهای چین و تحرک کره جنوبی
نقشه جغرافیایی کشتی سازی جهان بیش از پیش به سمت شرق آسیا سنگینی می کند و چین سهم قاطع و مسلطی از بازار را در دست گرفته است. در بخش کانتینری، کارخانجات چینی با به دست گرفتن نزدیک به ۷۹ درصد از تعداد و ۷۲ درصد از ظرفیت کل سفارش ها (۳.۶۶ میلیون TEU)، انحصار خود را تثبیت کرده اند؛ در همین حال، کره جنوبی نیز با تمرکز بر ناوگان تخصصی و ارزش افزوده بالا، سهم خود را از بازار کانتینر به ۲۷ درصد رسانده و رقابت تنگاتنگی را رهبری می کند.
چشم انداز قیمت ها و پویایی عرضه؛ افق مبهم قیمت گذاری و اسقپ ناوگان
با گسترش ظرفیت و تعداد یاردهای فعال در آسیا (مانند خیزش مجدد یارد Hengli Heavy Industry با هدف دستیابی به ظرفیت تحویل ۷ میلیون جی تی تا سال ۲۰۲۷)، فشار نزولی شدیدی بر قیمت ساخت کشتی های جدید وارد شده است. این تحولات نشان می دهد که مالکان و خطوط بزرگ کشتیرانی در سال ۲۰۲۶ علاوه بر مدیریت دقیق سفارش ها، ناگزیرند برای مقابله با سایه سنگین بیش عرضه، به سمت تسریع افزایش اوراق سازی کشتی های فرسوده خود گام بردارند.