◄ تشدید روند نزولی کرایه نفتکش های نفت خام | افت ۳۵ درصدی نرخها از اوج تاریخی
بازار حمل ونقل دریایی نفت خام و فرآورده های انرژی پس از برگزاری انتخابات میان دوره ای ایالات متحده آمریکا، شاهد تداوم و تشدید اصلاح منفی نرخ های نقدی (Spot Rates) بوده است؛ روندی که به گفته تحلیلگران حوزه حمل ونقل دریایی، مالکان کشتی ها را با چالشی جدی مواجه کرده است، هرچند میانگین درآمدها نسبت به سه ماه گذشته همچنان در سطوح بالایی قرار دارد.
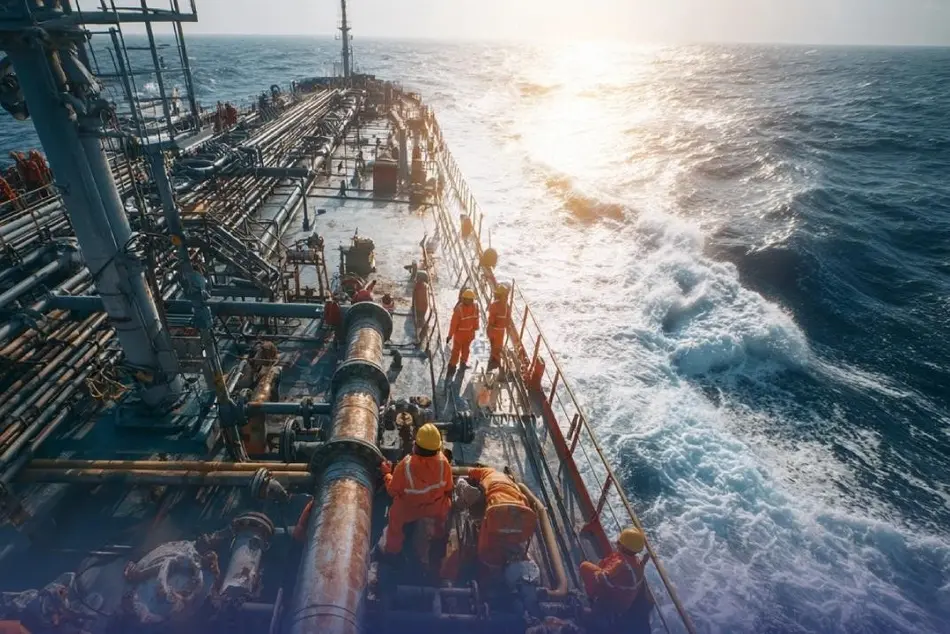
بازار جهانی چارترینگ و اجاره نقدی (Spot Market) نفتکش های اقیانوس پیمای حامل نفت خام، در پی اعلام نتایج انتخابات میان دوره ای کنگره ایالات متحده آمریکا و دگرگونی معادلات ژئوپلیتیک، وارد مرحله جدیدی از اصلاح شدید قیمتی شد. تازه ترین ارزیابی های تحلیلی منتشرشده توسط مؤسسه بین المللی اطلاعات دریایی «لویدز لیست» (Lloyd’s List) به قلم تحلیلگر ارشد بازار، گرگ میلر (Greg Miller)، حاکی از آن است که نرخ کرایه روزانه نفتکش های غول پیکر موسوم به VLCC پس از صعودهای استثنایی ماه اکتبر، تا ۳۵ درصد افت کرده است؛ کاهشی چشمگیر که گرچه برای مالکان کشتی خبر ناخوشایندی تلقی می شود، اما مقایسه آن با میانگین های فصلی سه ماه گذشته، همچنان حاکی از جهش خیره کننده ۳۶۱ درصدی در حوضه اقیانوس اطلس است.
دماسنج بازار چارترینگ؛ ارقام کلیدی و وضعیت شاخص های VLCC
به گزارش سرویس دریایی تین نیوز، بر اساس گزارش رسمی Lloyd’s List، شاخص روزانه اجاره معادل زمان سفر (TCE) برای نفتکش های بسیار بزرگ (Very Large Crude Carriers - VLCC) در مسیر استراتژیک «غرب آفریقا به مقصد بنادر چین» در پایان هفته منتهی به نوامبر، بر روی سطح ۴۹۳ هزار و ۱۰۶ دلار در روز تثبیت شد. این رقم در شرایطی به ثبت می رسد که در هفته های پایانی اکتبر، نرخ های این کلاس به رکوردهای تاریخی و ماورایی دست یافته بودند. کاهش ۳۵ درصدی اخیر، تأییدکننده پایان موج صعودی شتاب زده ای است که به دلیل ترس از مسدود شدن گلوگاه های مواصلاتی دریایی و تحریم های تازه شکل گرفته بود.
با این وجود، تحلیلگران بر این نکته تأکید دارند که درآمد روزانه ۴۹۳ هزار دلاری برای یک فروند نفتکش VLCC کماکان سودی نجومی در مقایسه با متوسط هزینه های عملیاتی شناور (OPEX) به شمار می رود. هزینه جاری نگهداری و اداره این غول های آهنی به طور معمول رقمی بین ۸ تا ۱۲ هزار دلار در روز است؛ بنابراین، علیرغم افت ارزش شاخص از قله تاریخی، جریان سودآوری خطوط کشتیرانی کماکان در محدوده فوق العاده طلایی قرار دارد. جهش ۳۶۱ درصدی نرخ ها در قیاس با سه ماهه گذشته نشان می دهد که شاکله اصلی بازار همچنان متأثر از کمبود ناوگان و طولانی تر شدن مسیرهای دریایی ناشی از اجتناب از آبراه های بحرانی است.
سرایت فشار نزولی به رده های سوئزماکس و افراماکس
پویایی های حاکم بر بازار حمل فله مایع نشان می دهد که روند نزولی صرفاً محدود به شناورهای ۲ میلیون بشکه ای VLCC نمانده و شناورهای میان اندازه را نیز در برگرفته است. داده های تکمیلی از سوی کارگزاری دریایی فرنلیز (Fearnleys) آشکار می سازد که کشتی های کلاس سوئزماکس (Suezmax با ظرفیت تقریبی یک میلیون بشکه) پیشتاز عقب نشینی در بازار بوده اند.
چارترکنندگان بین المللی با بهره گیری از آرامش نسبی حاکم بر بازار پس از مشخص شدن ترکیب کرسی های قانون گذاری آمریکا، سرعت عقد قراردادهای خود را کاهش دادند. این رفتارِ انقباضی باعث شد تا رقابت بر سر تصاحب محموله ها میان شرکت های کشتیرانی افزایش یابد و مالکان سوئزماکس و همچنین افراماکس (Aframax) در حوزه اقیانوس اطلس، مدیترانه و دریای شمال، ناچار به پذیرش تخفیف های قابل توجه در نرخ کرایه بر مبنای مقیاس جهانی (Worldscale) شوند. این سناریو به ویژه پس از پایان دور اول بارگیری های ماهانه شکل گرفت و فضای مانور گسترده تری به اجاره کنندگان تحمیل کرد.
اثرات مستقیم انتخابات میان دوره ای آمریکا بر انتظارات بازارهای ژئوپلیتیک
تحلیلگران سیاسی و اقتصادی حمل ونقل معتقدند نتایج انتخابات میان دوره ای کنگره آمریکا عامل کاتالیزور (شتاب دهنده) اصلی در شکل گیری این شیب نزولی بوده است. با پایان یافتن هیجانات انتخاباتی، جریان «پرمیوم جنگی» (War Premium) و ریسک های سیاسی کوتاه مدت که بر بازار نفت و کشتیرانی سنگینی می کرد، تا حد زیادی تخلیه شد.
بررسی های اندیشکده بریک ویو ادوایزرز (Breakwave Advisors) در همین مقطع زمانی حاکی از آن است که تغییر آرایش قدرت در واشنگتن، چشم انداز استراتژی نظامی آمریکا در منطقه خاورمیانه و گلوگاه حیاتی تنگه هرمز را بازتعریف کرده است. کاهش فوری خطر درگیری تمام عیار منطقه ای و گمانه زنی ها پیرامون اتخاذ رویکردهای دیپلماتیک یا مهار تنش توسط دولت، سبب شد معامله گران بازار انرژی و متصدیان حمل ونقل بین المللی بخشی از احتیاط شدید خود در خصوص ایمنی تردد کشتی ها را تعدیل کنند؛ عاملی که بلافاصله به سقوط بیش از ۸ تا ۱۲ درصدی بهای نفت خام برنت و افت متناظر در نرخ های حمل انجامید.
پارادوکس عرضه و تقاضا: افزایش حجم نفت شناور در برابر ظرفیت بنادر آسیا
یکی از مهم ترین عوامل فنی و بنیادین که گزارش های تخصصی بر آن انگشت گذاشته اند، انباشت رکوردشکن محموله های نفت خام بر روی آب های آزاد در مسیر پایانههای خاور دور است. اطلاعات ردیابی ماهواره ای شناورها (AIS) نشان می دهد که حجم عظیمی از محمولات بارگیری شده در آمریکای شمالی و حوزه دریای کارائیب، در هفته پس از انتخابات به آب های چین، ژاپن و کره جنوبی رسیدند. بر اساس برآوردهای آماری، ورود محموله های صادراتی قاره آمریکا به بنادر آسیا در این برهه به رقم ۶.۳ میلیون بشکه در روز جهش کرد، در حالی که این رقم در ماه پیشین در حدود ۴.۱۶ میلیون بشکه بود.
تخلیه هم زمان این حجم انبوه از نفت خام در بنادر مصرف کننده آسیایی دو پیامد مستقیم برای بازار کشتیرانی داشت:
- افزایش عرضه تناژ شناورها: نفتکش های بسیاری با اتمام عملیات تخلیه در آسیا، مجدداً وضعیت بارگیری آزاد (Ballast) پیدا کردند و برای دریافت سفارش های جدید به سمت خلیج فارس، غرب آفریقا و حوزه کارائیب روانه شدند. این تزریق مجدد عرضه تناژ، دست بالا را در چانه زنی از مالکان کشتی گرفت.
- کاهش عطش خرید فوری توسط پالایشگاه ها: واردکنندگان آسیایی با پر کردن مخازن ذخیره سازی، نیاز مبرم خود به اجاره سریع کشتی با هر قیمتی را به تعویق انداختند و به نظاره تثبیت بازار نشستند.
ریزش سهام شرکت های بزرگ تانکری در بورس های بین المللی
بازار بورس و اوراق بهادار نیز واکنش تندی نسبت به چرخش فاز کرایه ها از خود نشان داد. همسو با کاهش کرایه بازار اسپات، شاخص های بورسی شرکت های فعال در حوزه حمل نفت در بازارهای نیویورک و اسلو دستخوش ریزش شدیدی شدند. نشریات بازرگانی دریایی نظیر تریدویندز (TradeWinds) خبر از افت میانگین ۱۶ درصدی سبد سهام غول های تانکری دادند؛ به طوری که نمادهای سرشناسی همچون فرانت لاین (Frontline) افتی نزدیک به ۲۰ درصد را در یک هفته تجربه کردند.
این افت ناگهانی سهام در حقیقت تخلیه حباب ارزش گذاری خوش بینانه ای بود که بر مبنای درآمد روزانه بالای ۶۰۰ تا ۸۰۰ هزار دلار شکل گرفته بود. سرمایه گذاران وال استریت به این جمع بندی رسیدند که درآمدهای رویایی هفته های قبل ماهیتی موقت و متأثر از شوک روانی بوده و اقتصاد جهانی در شرایط فعلی کشش تاب آوری این سطح از هزینه های کرایه حملی را ندارد.
آینده بازار لجستیک دریایی: آیا نرخ ها به سطوح قبل از بحران بازمی گردند؟
علیرغم ریزش پرسرعت نرخ های کرایه از سقف تاریخی، آیا می توان این روند را به منزله آغاز یک بحران برای ناوگان حمل نفت دانست؟ کارشناسان لویدز لیست پاسخی منفی به این پرسش می دهند. مفهوم کلیدی مطرح شده در تحلیل های اخیر، پدیده «ناکارآمدی پایدار در شبکه ترابری دریایی» (Structural Shipping Inefficiency) است.
حتی با پیروزی جریان های سیاسی معتدل تر در ارکان قانون گذاری ایالات متحده و کاهش احتمال مسدود شدن دائم مسیرهای کشتیرانی، مسائلی چون تحریم های پیوسته علیه نفت برخی کشورها، گسترش پدیده «ناوگان سایه» (Shadow Fleet) که بخشی از تناژ استاندارد جهانی را از دسترس شرکت های بین المللی خارج کرده است، و الزام کشتی ها به دور زدن دماغه امید نیک به جای عبور از دریای سرخ، تن مایل (Ton-Mile) تقاضا برای تانکرها را بالا نگه می دارد.
علاوه بر این، افت سطح ذخایر تجاری نفت آمریکا به پایین ترین رکوردها از اوایل دهه ۱۹۸۰ و تخلیه ظرفیت ذخایر استراتژیک نفت (SPR) این کشور، مانع از آن می شود که واشنگتن با ابزار آزادسازی ذخایر بتواند بازار انرژی و کشتیرانی را مدیریت کند. در نتیجه، اگرچه دوران کرایه های نیم میلیون دلاری و بالاتر ممکن است به سرعت سپری شود، اما ساختار کلی نرخ ها بر روی کفی به مراتب بالاتر از میانگین های تاریخی سال های گذشته پایدار خواهد ماند.
جدول مقایسه ای وضعیت بازار اجاره نقدی نفتکش ها (پیش و پس از انتخابات)
| شاخص / رده نفتکش | اوج تاریخی (اکتبر ۲۰۲۶) | پس از انتخابات میان دوره ای (نوامبر ۲۰۲۶) | تغییرات درصدی | وضعیت حاکم بر بازار |
|---|---|---|---|---|
| شاخص VLCC (غرب آفریقا - چین) | بالاتر از ۷۵۰ هزار دلار در روز | ۴۹۳,۱۰۶ دلار در روز | ۳۵٪- کاهش | پایان شوک اولیه، افزایش عرضه شناور در آسیا |
| تغییرات سه ماهه VLCC | — | — | ۳۶۱٪+ افزایش | تثبیت سودآوری کلان در مقایسه با تابستان |
| سوئزماکس (Suezmax) | رکوردهای مقطعی بالا | ورود به فاز ریزش شدید | روند کاهشی پیوسته | افت تقاضای فوری در حوزه مدیترانه و اطلس |
| سهام شرکت های نفتکش | سقف های سالانه | اصلاح قیمت سهام | ۱۶٪- افت میانگین | هماهنگ شدن انتظارات وال استریت با درآمدها |
| جریان نفت خام ورودی به آسیا | ۴.۱۶ میلیون بشکه در روز | ۶.۳ میلیون بشکه در روز | ۵۱٪+ افزایش | افزایش چشمگیر نفت روی آب و تراکم بنادر |
نتیجه گیری راهبردی برای فعالان بخش بازرگانی و ترانزیت دریایی
در جمع بندی گزارش Lloyd’s List می توان دریافت که بازار نفتکش های خام بر وارد یک فاز بازتنظیم تعادل (Rebalancing) شده است. تحولات سیاسی در کاخ سفید و کنگره، اگرچه موجبات آرامش روانی زودگذر را فراهم آورده و ترمز سوداگری های بی رویه در چارترینگ نفتکش ها را کشیده است، اما به منزله بازگشت به آرامش پیشین تلقی نمی شود.
برای فعالان لجستیک، شرکت های بازرگانی نفت و متصدیان ترانزیت بین المللی، پیام شفاف تحولات اخیر این است: اصلاح کنونی، فرصتی برای عقد قراردادهای میان مدت و بهره گیری از تعدیل نرخ هاست؛ با این حال، تنش های عمیق ژئوپلیتیک و کشیدگی ناوگان جهانی به این زودی ها اجازه بازگشت کرایه ها به سطوح ارزان سال های گذشته را نخواهد داد و هزینه های حمل دریایی، کماکان به عنوان یکی از وزنه های سنگین بر قیمت تمام شده انرژی در بازارهای مقصد باقی می ماند.