◄ عملکرد ۲۵ ساله صنعت حمل ونقل ریلی ایران، از توسعه شبکه تا آزمون بهره وری
حمل ونقل ریلی در ایران از معدود صنایع زیرساختی است که فاصله میان ظرفیت بالقوه و عملکرد بالفعل آن همواره محل بحث بوده است. گستردگی جغرافیایی کشور، فاصله زیاد مراکز تولید و مصرف، وجود معادن بزرگ، صنایع فولادی و پتروشیمی، بنادر تجاری و قرارگرفتن ایران در مسیرهای ترانزیتی، در ظاهر شرایط مناسبی برای شکل گیری یک صنعت ریلی بزرگ ایجاد کرده است.
با این حال، عملکرد بیست وپنج سال گذشته نشان می دهد توسعه راه آهن مسیری یکنواخت نداشته است. شبکه بزرگ تر شده، تعداد واگن و ظرفیت های زیرساختی افزایش یافته و حجم بار و مسافر نسبت به ابتدای دهه ۱۳۸۰ رشد کرده است، اما این توسعه همیشه به افزایش متناسب عملکرد منجر نشده است.
در سال ۱۳۸۰ حدود ۲۶.۴ میلیون تن بار با عملکرد ۱۴.۶ میلیارد تن کیلومتر در شبکه ریلی حمل شد. تعداد مسافر نیز حدود ۱۳.۱ میلیون نفر و عملکرد مسافری نزدیک ۸ میلیارد نفر کیلومتر بود. تا سال ۱۳۹۹ عملکرد بار به حدود ۳۶ میلیارد تن کیلومتر رسید و بالاترین سطح این دوره را ثبت کرد.
اما اهمیت این رکورد بیش از خود عدد آن است. پس از ۱۳۹۹، شبکه نتوانست این سطح عملکرد را به شکل پایدار حفظ کند. داده های UIC برای سال ۲۰۲۲، تقریباً متناظر با ۱۴۰۱، حدود ۳۰.۲ میلیارد تن کیلومتر بار را نشان می دهد و گزارش های عملکرد سال ۱۴۰۴ نیز رقمی در محدوده ۳۰ میلیارد تن کیلومتر را مطرح می کنند. داده های سال ۱۴۰۴ هنوز باید مقدماتی تلقی شوند و در این گزارش نیز با همین ملاحظه استفاده شده اند.
در بخش مسافر نیز مسیر متفاوتی دیده می شود. نفر کیلومتر مسافری از حدود ۸ میلیارد در ابتدای دوره به نزدیک ۱۷.۹ میلیارد در سال ۱۳۹۰ رسید، سپس کاهش یافت، در سال کرونا به حدود ۵.۲ میلیارد سقوط کرد و در سال های بعد دوباره احیا شد. همین تفاوت نشان می دهد بخش باری و مسافری راه آهن را نمی توان با یک منطق واحد تحلیل کرد.
اقتصاد ایران نیز در همین دوره با تورم مزمن، جهش های ارزی، تحریم، دوره های رکود و رشد و کاهش قدرت خرید مواجه بوده است. با این حال روند عملکرد راه آهن همیشه با این شاخص ها هم جهت نبوده است. این موضوع در این گزارش فقط به عنوان یک نشانه تحلیلی مورد توجه قرار گرفته است. بخشی از عملکرد راه آهن را شرایط عمومی اقتصاد توضیح می دهد، اما تمام آن را نه.
دلیل اصلی تهیه این گزارش همین فاصله است.
هدف، جمع آوری دوباره آمارهای راه آهن نیست. هدف این است که مشخص شود صنعت در این بیست وپنج سال واقعاً چه مسیری طی کرده، چه زمانی رشد کرده، چه زمانی متوقف شده و امروز مهم ترین مانع توسعه آن چیست.
سؤال اصلی این گزارش آن است که آیا محدودیت فعلی راه آهن ناشی از کمبود تقاضاست یا بخش مهم تری از مسئله در ظرفیت عملیاتی، بهره وری ناوگان، سرعت بازرگانی، گردش واگن، اتصال مراکز بار و اقتصاد سرمایه گذاری قرار دارد.
اهمیت این پرسش زمانی بیشتر می شود که عملکرد موجود در کنار اهداف برنامه هفتم قرار گیرد. سهم ۳۰ درصدی حمل ریلی از تن کیلومتر بار زمینی داخلی، سهم ۲۵ درصدی ریل در بنادر، تأمین ۵۵۰ دستگاه کشنده، توسعه خطوط فرعی به مراکز بار و افزایش حداقل ۷۰ درصدی سرعت سیر بازرگانی بار از اهداف تعیین شده برای این دوره است. فاصله میان وضعیت فعلی و این اهداف به اندازه ای است که با ادامه عادی روند گذشته پر نخواهد شد. نتیجه مقدماتی این مطالعه روشن است. راه آهن ایران امروز بیش از آنکه با مسئله نبود بازار مواجه باشد، با مسئله تبدیل ظرفیت بالقوه بازار به حمل واقعی روبه رو است. به همین دلیل محور اصلی گزارش از توسعه صرف شبکه به سمت بهره وری حرکت می کند.
ملاحظه آماری درباره سال ۱۴۰۴
دوره این مطالعه تا پایان ۱۴۰۴ تعریف شده است، اما کیفیت انتشار داده در تمام سال ها یکسان نیست.
برای سال های تاریخی تا ۱۳۹۹، سالنامه های آماری و داده های راه آهن سری نسبتاً منسجمی ارائه می کنند. برای سال های بعد، داده های UIC و گزارش های رسمی وزارت راه امکان کنترل روند را فراهم می کنند. در سال ۱۴۰۴ برخی شاخص های عملکرد منتشر شده اند، اما هنوز مجموعه ای یکپارچه و همگن با کیفیت آماری مشابه سالنامه های تاریخی برای تمام شاخص ها در منابع عمومی در دسترس نیست. بنابراین ارقام این سال در گزارش با عنوان عملکرد گزارش شده ۱۴۰۴ استفاده شده اند و برای تعیین جهت حرکت صنعت به کار می روند، نه برای ایجاد دقت آماری ظاهری. در محاسبات بلندمدت نیز فقط سال هایی وارد شده اند که داده آنها از نظر تعریف و کیفیت قابل مقایسه بوده است.
۱. ربع قرن در یک نگاه
|
سال |
بار خالص |
تن کیلومتر بار |
مسافر |
نفر کیلومتر |
|---|---|---|---|---|
|
۱۳۸۰ |
۲۶.۴ میلیون تن |
۱۴.۶ میلیارد |
۱۳.۱ میلیون نفر |
۸.۰ میلیارد |
|
۱۳۸۵ |
۳۳.۰ میلیون تن |
۲۰.۵ میلیارد |
۲۱.۳ میلیون نفر |
۱۲.۵ میلیارد |
|
۱۳۹۰ |
۳۳.۱ میلیون تن |
۲۱.۰ میلیارد |
۲۸.۶ میلیون نفر |
۱۷.۹ میلیارد |
|
۱۳۹۵ |
۴۰.۳ میلیون تن |
۲۷.۲ میلیارد |
۲۳.۰ میلیون نفر |
۱۳.۰ میلیارد |
|
۱۳۹۷ |
۵۰.۵ میلیون تن |
۳۴.۹ میلیارد |
۲۸.۱ میلیون نفر |
۱۵.۲ میلیارد |
|
۱۳۹۸ |
۴۷.۰ میلیون تن |
۳۳.۶ میلیارد |
۲۸.۶ میلیون نفر |
۱۴.۹ میلیارد |
|
۱۳۹۹ |
۵۰.۶ میلیون تن |
۳۶.۰ میلیارد |
۱۱.۱ میلیون نفر |
۵.۲ میلیارد |
|
۱۴۰۱ |
حدود ۴۴.۴ میلیون تن |
۳۰.۲ میلیارد |
۲۹.۷ میلیون نفر |
۱۵.۹ میلیارد |
|
۱۴۰۴ |
حدود ۴۴ میلیون تن |
حدود ۳۰ میلیارد |
داده نهایی در دسترس نیست |
داده نهایی در دسترس نیست |
آمار تاریخی نشان می دهد صنعت ریلی ایران از ابتدای دهه ۱۳۸۰ تا انتهای دهه ۱۳۹۰ دوره ای واقعی از توسعه را پشت سر گذاشته است. تن کیلومتر بار از ۱۴.۶ میلیارد در ۱۳۸۰ به حدود ۳۶ میلیارد در ۱۳۹۹ رسید. این افزایش به معنی بیش از دو برابر شدن عملکرد شبکه در کمتر از دو دهه است. اما انتخاب سال پایان در تحلیل اهمیت زیادی دارد. اگر سال ۱۳۹۹ مبنا قرار گیرد، صنعت داستانی از رشد قابل توجه دارد. اگر ۱۴۰۴ مبنا قرار گیرد، داستان متفاوت است. عملکرد گزارش شده سال ۱۴۰۴ هنوز پایین تر از رکورد ۱۳۹۹ قرار دارد. این تفاوت نشان می دهد مسئله امروز صنعت دیگر صرفاً رشد نیست. مسئله اصلی حفظ رشد و تبدیل آن به یک روند پایدار است.
۲. بار ریلی از رشد بلندمدت تا توقف در نقطه اوج
بخش بار در دو دهه نخست دوره مورد بررسی عملکرد قابل توجهی داشته است. تن کیلومتر از ۱۴.۶ میلیارد در ۱۳۸۰ به حدود ۲۱ میلیارد در ۱۳۹۰ رسید و سپس شتاب بیشتری گرفت. در ۱۳۹۵ به ۲۷.۲ میلیارد، در ۱۳۹۷ به ۳۴.۹ میلیارد و در ۱۳۹۹ به حدود ۳۶ میلیارد تن کیلومتر رسید. این روند نشان می دهد ظرفیت اقتصادی راه آهن ایران بسیار بیشتر از سطح ابتدای دهه ۱۳۸۰ شده است. اما سال ۱۳۹۹ از یک رکورد آماری به یک معیار ارزیابی تبدیل شده است. وقتی شبکه یک بار توانسته نزدیک ۳۶ میلیارد تن کیلومتر بار حمل کند، باقی ماندن چندساله در محدوده ۳۰ میلیارد تن کیلومتر نشان می دهد بخشی از ظرفیت گذشته یا تقاضای قابل جذب به عملکرد بالفعل تبدیل نشده است. این موضوع اهمیت بیشتری پیدا می کند زیرا بازار بالقوه بار در اقتصاد کشور از بین نرفته است. صنایع معدنی، فولاد، پتروشیمی، سیمان، بنادر و تجارت خارجی همچنان حجم بالایی از حمل ایجاد می کنند. پس سؤال اساسی دیگر این نیست که آیا بازار حمل وجود دارد.
سؤال این است که چه میزان از این بازار می تواند به ریل منتقل شود.
۳. مسئله اصلی سهم بازار است
مزیت نظری ریل در حمل بارهای حجیم و مسیرهای طولانی شناخته شده است. اما مزیت فنی لزوماً به سهم بازار تبدیل نمی شود. صاحب کالا شیوه حمل را بر اساس سه عامل اصلی انتخاب می کند.
قیمت، زمان و قابلیت اطمینان.
اگر ریل ارزان باشد اما زمان تحویل غیرقابل پیش بینی باشد، بخشی از بازار را از دست می دهد. اگر زمان مناسب باشد ولی دسترسی مستقیم به کارخانه یا معدن وجود نداشته باشد، هزینه حمل اول و آخر مسیر بخشی از مزیت را از بین می برد. هدف سهم ۳۰ درصدی ریل از تن کیلومتر بار زمینی در برنامه هفتم نشان می دهد سیاست گذار نیز افزایش سهم بازار را مسئله اصلی صنعت می داند. رسیدن از سطح فعلی به چنین سهمی با رشد تدریجی بار امکان پذیر نیست. ریل باید بخشی از بازاری را که امروز در اختیار جاده است جذب کند. این تغییر فقط زمانی رخ می دهد که کیفیت سرویس ریلی برای صاحب کالا رقابت پذیر باشد.
۴. لکوموتیو به عنوان گلوگاه ظرفیت
یکی از مهم ترین تفاوت های صنعت ریلی با بسیاری از صنایع دیگر این است که ظرفیت اسمی با ظرفیت قابل استفاده تفاوت زیادی دارد.
وجود یک لکوموتیو در فهرست دارایی ها به معنی قابلیت استفاده روزانه از آن نیست. برای عملکرد شبکه، تعداد لکوموتیو آماده به کار اهمیت دارد. مرکز پژوهش های مجلس در بررسی عملکرد برنامه هفتم، کمبود کشنده آماده به کار را یکی از گلوگاه های اصلی بهره برداری شبکه معرفی کرده است و کاهش تعداد لکوموتیوهای آماده به کار در سال های گذشته را مورد توجه قرار داده است. اتفاقات سال ۱۴۰۴ نیز از همین منظر قابل توجه است. افزایش تعداد لکوموتیوهای آماده به کار با بهبود حمل بار همراه شد. این هم زمانی به تنهایی رابطه علّی را ثابت نمی کند، اما از نظر عملیاتی نشانه روشنی است که ظرفیت کشش همچنان یکی از محدودیت های اصلی شبکه است. بنابراین شاخص مدیریتی مناسب، تعداد کل لکوموتیو نیست. شاخص مهم تر تن کیلومتر تولیدشده به ازای هر لکوموتیو آماده به کار است.
۵. واگن بیشتر الزاماً بار بیشتر ایجاد نمی کند
منطق مشابهی درباره واگن وجود دارد. اگر واگن بخش زیادی از زمان خود را در انتظار بارگیری، تخلیه، تشکیل قطار یا لکوموتیو سپری کند، اضافه کردن تعداد واگن لزوماً خروجی شبکه را به همان نسبت افزایش نمی دهد. در چنین شرایطی مسئله اصلی تعداد واگن نیست. مسئله سرعت گردش واگن است. کاهش زمان گردش باعث می شود یک دارایی ثابت در طول سال دفعات بیشتری درآمد ایجاد کند. برای همین زمان گردش ناوگان باید یکی از شاخص های اصلی ارزیابی عملکرد شرکت های باری باشد. یک شرکت با واگن کمتر و گردش بیشتر می تواند از شرکتی با ناوگان بزرگ تر و بهره وری پایین، عملکرد اقتصادی بهتری داشته باشد.
۶. سرعت بازرگانی مهم تر از سرعت فنی
صاحب بار معمولاً به حداکثر سرعت فنی قطار اهمیت زیادی نمی دهد. او می خواهد بداند بار چه زمانی تحویل خواهد شد. زمان واقعی حمل شامل تمام توقف ها، مانورها، انتظارها و تأخیرهای بین مبدأ و مقصد است. به همین دلیل سرعت بازرگانی یکی از مهم ترین شاخص های واقعی کیفیت سرویس است. برنامه هفتم افزایش حداقل ۷۰ درصدی سرعت سیر بازرگانی بار را هدف گذاری کرده است. اگر این هدف محقق شود، اثر آن فقط کاهش زمان تحویل نیست. واگن سریع تر گردش می کند، لکوموتیو ساعات بیشتری در خدمت واقعی قرار می گیرد و قابلیت اطمینان سرویس برای صاحب کالا بالا می رود. به همین علت افزایش سرعت بازرگانی را می توان نوعی افزایش ظرفیت بدون خرید معادل همان ظرفیت دانست.
۷. معدن، صنعت و بندر باید مستقیماً به شبکه متصل شوند
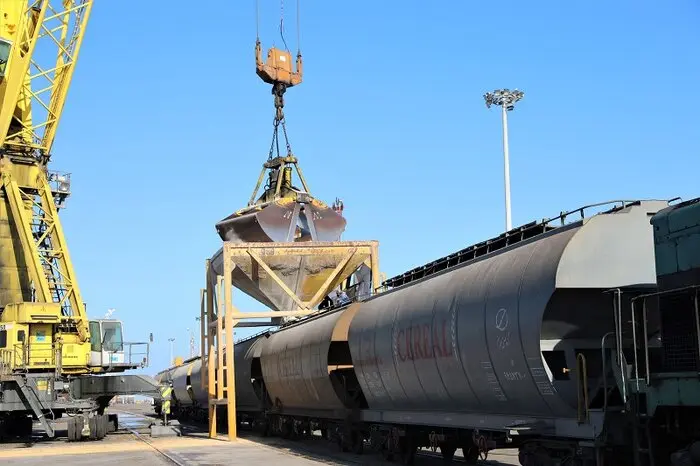
حمل ریلی بیشترین مزیت را زمانی دارد که کالا بدون عملیات اضافی از مبدأ تولید وارد قطار شود. اگر محموله ابتدا با کامیون تا ایستگاه حمل شود و در مقصد نیز دوباره به کامیون منتقل شود، بخشی از مزیت قیمتی و زمانی ریل از بین می رود. این مسئله برای معادن، فولاد، پتروشیمی و بنادر اهمیت زیادی دارد. در بسیاری از موارد یک خط فرعی کوتاه که یک مرکز تولید بزرگ را مستقیماً به شبکه وصل کند، می تواند ارزش اقتصادی بیشتری از یک خط طولانی بدون چشمه بار مشخص داشته باشد. هدف توسعه خطوط فرعی به مراکز معدنی، صنعتی و تجاری در برنامه هفتم نیز از همین منطق پیروی می کند. اولویت بندی توسعه شبکه باید از همین زاویه انجام شود.
۸. بخش مسافر مسئله متفاوتی دارد
بازار مسافر را نباید با منطق بار تحلیل کرد. در ۱۳۸۰ حدود ۱۳ میلیون مسافر ریلی وجود داشت. تا ۱۳۹۰ این تعداد به حدود ۲۸.۶ میلیون نفر رسید. سپس دوره ای از کاهش آغاز شد، کرونا بازار را به شدت کوچک کرد و پس از آن تقاضا دوباره بازگشت. اما تعداد مسافر حمل شده الزاماً اندازه واقعی تقاضا نیست. در مسیرهایی که قطارها با ضریب اشغال بالا حرکت می کنند و بلیت به راحتی در دسترس نیست، آمار مسافر بیش از آنکه میزان کل تقاضا را نشان دهد، ظرفیت عرضه شده را منعکس می کند. در چنین شرایطی تحلیل بازار باید با شاخص هایی مانند صندلی کیلومتر، ضریب اشغال، تعداد قطار و فراوانی حرکت تکمیل شود. اگر ظرفیت قطارهای موجود تقریباً کامل فروخته شود، رشد بازار بدون سرمایه گذاری در ناوگان جدید در آمار ظاهر نخواهد شد. این تفاوت برای ارزیابی اقتصادی بخش مسافر بسیار مهم است.
۹. هر کیلومتر خط ارزش یکسانی ندارد
یکی از ضعف های تاریخی در ارزیابی طرح های ریلی، تمرکز بیش از حد بر کیلومتر خط ساخته شده است. خط جدید به خودی خود ارزش اقتصادی ایجاد نمی کند. ارزش زمانی ایجاد می شود که پروژه بار جدید جذب کند، مسافر جدید ایجاد کند، گلوگاه را رفع کند یا زمان و هزینه حمل را کاهش دهد. ممکن است دوخطه کردن یک قطعه کوتاه پرترافیک ارزش اقتصادی بیشتری از صدها کیلومتر خط جدید داشته باشد.
بنابراین پروژه های توسعه باید با معیارهایی مانند افزایش تن کیلومتر، افزایش نفر کیلومتر، کاهش زمان حمل و افزایش سهم بازار ارزیابی شوند.
سؤال اصلی نباید این باشد که چند کیلومتر خط ساخته شده است. باید پرسید هر ریال سرمایه گذاری چه میزان ظرفیت اقتصادی ایجاد کرده است.
۱۰. اقتصاد سرمایه گذاری حلقه ای کمتر دیده شده
راه آهن صنعتی سرمایه بر است. دارایی های آن عمر طولانی دارند و هزینه جایگزینی آنها بالاست. در یک اقتصاد تورمی ممکن است شرکت ریلی سود اسمی ثبت کند اما درآمد آن برای جایگزینی لکوموتیو یا واگن در پایان عمر اقتصادی کافی نباشد. در چنین حالتی صنعت در ظاهر سودآور است اما در واقع سرمایه خود را مصرف می کند. بنابراین تحلیل شرکت های ریلی نباید فقط بر سود حسابداری متمرکز شود. بازده حقیقی سرمایه و توان جایگزینی دارایی باید وارد ارزیابی شود. این مسئله برای سرمایه گذاری بخش خصوصی اهمیت اساسی دارد. اگر بازده حقیقی قابل پیش بینی نباشد، انتظار سرمایه گذاری گسترده در ناوگان جدید واقع بینانه نخواهد بود.
۱۱. برنامه هفتم یک آزمون واقعی برای صنعت است
اهداف برنامه هفتم اگر جدا از یکدیگر دیده شوند مجموعه ای از اعداد هستند. اما در کنار هم یک تصویر روشن ایجاد می کنند. افزایش سهم ریل از بار زمینی، افزایش سهم ریل در بنادر، تأمین لکوموتیو، توسعه خطوط فرعی و افزایش سرعت بازرگانی همگی به یک موضوع برمی گردند. افزایش بهره وری و سهم بازار. فاصله عملکرد فعلی با این اهداف زیاد است. بنابراین برنامه هفتم را نباید صرفاً برنامه توسعه زیرساخت دانست. این برنامه در عمل آزمون تغییر مدل بهره برداری صنعت است. اگر فقط دارایی جدید به سیستم اضافه شود ولی سرعت، گردش، قابلیت اطمینان و اقتصاد سرمایه گذاری تغییر نکند، احتمال دستیابی به اهداف محدود خواهد بود.
۱۲. فرصت های واقعی رشد
آینده بار ریلی در همه کالاها به یک اندازه قرار ندارد. بیشترین ظرفیت در بارهای حجیم، مسیرهای طولانی و جریان های پایدار است. معدن، فولاد، مواد معدنی، پتروشیمی، فرآورده های نفتی، غلات، بنادر و ترانزیت از مهم ترین بازارهای قابل توسعه هستند. در ترانزیت نیز موقعیت جغرافیایی ایران مزیت واقعی ایجاد می کند، اما این مزیت خودکار نیست. بار بین المللی مسیر خود را بر اساس هزینه، زمان و قابلیت اطمینان انتخاب می کند. اگر توقف در مرز زیاد باشد یا زمان تحویل قابل پیش بینی نباشد، کوتاه بودن مسیر جغرافیایی مزیت کافی ایجاد نمی کند.
در نتیجه توسعه کریدور باید از نگاه پروژه عمرانی به نگاه سرویس لجستیکی تغییر کند.
۱۳. سه مسیر پیش روی صنعت
آینده راه آهن را می توان در سه مسیر تصور کرد.
- در مسیر نخست، روند فعلی ادامه پیدا می کند. شبکه به آرامی توسعه می یابد، تعدادی لکوموتیو و واگن اضافه می شود و حجم حمل رشد محدودی خواهد داشت. در این وضعیت احتمال تغییر جدی سهم بازار پایین است.
- در مسیر دوم، بهره وری در اولویت قرار می گیرد. لکوموتیوهای متوقف احیا می شوند، زمان گردش واگن کاهش پیدا می کند، گلوگاه های عملیاتی رفع می شوند و اتصال مراکز بار توسعه می یابد. این مسیر می تواند بدون جهش در طول شبکه، عملکرد را به شکل معناداری افزایش دهد.
- در مسیر سوم، اصلاح بهره وری با اصلاح اقتصاد صنعت همراه می شود. سرمایه گذاری خصوصی توجیه پذیر می شود، تعرفه امکان بازتولید سرمایه را فراهم می کند، بنادر و صنایع مستقیماً به شبکه متصل می شوند و سرویس های کریدوری از نظر زمان و قابلیت اطمینان رقابتی می شوند.
تنها مسیر سوم است که می تواند سهم بازار ریل را به شکل ساختاری تغییر دهد.
۱۴. اولویت های اجرایی
اگر منابع محدود باشند، نخستین اولویت باید افزایش آماده به کاری لکوموتیو باشد. پس از آن افزایش سرعت بازرگانی و کاهش زمان گردش واگن قرار می گیرد. رفع گلوگاه های پرترافیک باید قبل از توسعه خطوط کم تقاضا انجام شود. اتصال مستقیم معادن، فولاد، پتروشیمی و بنادر باید در اولویت خطوط فرعی باشد. اقتصاد سرمایه گذاری نیز باید به شکلی اصلاح شود که بخش خصوصی بتواند هزینه جایگزینی واقعی دارایی را تأمین کند.در نهایت پروژه های توسعه ای باید بر مبنای خروجی اقتصادی غربال شوند، نه صرفاً کیلومتر خط.
۱۵. شاخص هایی که باید جایگزین نگاه سنتی شوند
|
شاخص |
کاربرد |
|---|---|
|
تن کیلومتر به ازای لکوموتیو آماده به کار |
سنجش بهره وری کشش |
|
تن کیلومتر به ازای واگن |
سنجش بازده ناوگان |
|
زمان گردش واگن |
سنجش میزان سرمایه حبس شده |
|
سرعت بازرگانی |
سنجش کیفیت واقعی سرویس |
|
درصد آماده به کاری لکوموتیو |
سنجش ظرفیت قابل استفاده |
|
سهم ریل از بار بنادر |
سنجش کیفیت اتصال تجارت و ریل |
|
سهم ریل از بار صنایع بزرگ |
سنجش قدرت جذب بار |
|
صندلی کیلومتر |
سنجش ظرفیت عرضه مسافر |
|
ضریب اشغال |
سنجش بهره برداری بازار مسافر |
|
بازده حقیقی سرمایه |
سنجش پایداری سرمایه گذاری |
اگر این شاخص ها به مرکز گزارش های مدیریتی راه پیدا کنند، تصویر بسیار واقعی تری از صنعت ایجاد خواهد شد.
جمع بندی و ارزیابی کارشناسی
بررسی بیست وپنج سال گذشته نشان می دهد صنعت حمل ونقل ریلی ایران نه صنعتی ناموفق است و نه می توان عملکرد آن را متناسب با ظرفیت های اقتصادی و جغرافیایی کشور دانست.
در دو دهه نخست دوره مورد بررسی، صنعت توانسته عملکرد خود را به شکل محسوسی افزایش دهد. رسیدن تن کیلومتر بار از ۱۴.۶ میلیارد به نزدیک ۳۶ میلیارد نشان می دهد شبکه ظرفیت رشد واقعی داشته و سرمایه گذاری های انجام شده نیز بی اثر نبوده اند.
با این حال، روند سال های اخیر تصویری متفاوت ارائه می کند. صنعت به مرحله ای رسیده است که توسعه فیزیکی دیگر به تنهایی موتور رشد نیست. پایین ترماندن عملکرد بار از رکورد ۱۳۹۹ در چند سال متوالی یک نشانه جدی است. حتی اگر رقم نهایی سال ۱۴۰۴ پس از انتشار آمار رسمی تغییر محدودی داشته باشد، اصل تصویر تغییر نخواهد کرد. شبکه هنوز نتوانسته یک مسیر پایدار برای عبور از سقف عملکرد قبلی ایجاد کند.
از منظر کارشناسی، مهم ترین مسئله صنعت در شرایط فعلی کمبود بازار بالقوه نیست. اقتصاد ایران از نظر معادن، صنایع پایه، فولاد، پتروشیمی، بنادر، فواصل حمل و موقعیت جغرافیایی ظرفیت کافی برای داشتن یک صنعت ریلی بزرگ تر دارد.
مسئله اصلی در تبدیل این ظرفیت به عملکرد اقتصادی پایدار است. بهره وری پایین بخشی از ناوگان، محدودیت لکوموتیوهای آماده به کار، سرعت پایین بازرگانی، گردش کند واگن، اتصال ناکافی برخی مراکز عمده بار و ضعف در اقتصاد بازتولید سرمایه مجموعه ای از عواملی هستند که اجازه نمی دهند مزیت فنی ریل به سهم بازار بالاتر تبدیل شود. از همین رو ارزیابی کارشناسی صنعت دو وجه دارد.
از یک سو، ظرفیت رشد همچنان بالا است و بازار ریلی ایران اشباع شده نیست. نگاه بدبینانه ای که راه آهن را صنعتی فاقد بازار یا دارای ظرفیت محدود توسعه می داند با ساختار اقتصاد و جغرافیای کشور سازگار نیست.
از سوی دیگر، صرف تزریق سرمایه و ساخت زیرساخت جدید نیز تضمین کننده جهش عملکرد نیست. تجربه گذشته نشان داده است که بدون افزایش بهره وری، بخشی از سرمایه جدید ممکن است در همان ساختار کم بازده قبلی جذب شود.
این مسئله به خصوص برای سرمایه گذاری های سنگین زیرساختی اهمیت دارد. اگر یک پروژه جدید نتواند بار مشخص، جریان درآمدی قابل اتکا یا رفع یک گلوگاه واقعی را نشان دهد، صرف افزایش طول شبکه توجیه کافی برای اولویت سرمایه گذاری ایجاد نمی کند.
از این منظر، راه آهن ایران در شرایط فعلی بیش از توسعه کمی به توسعه کیفی نیاز دارد. اولویت باید از افزایش صرف دارایی به افزایش بازده دارایی منتقل شود.
- لکوموتیو موجود باید ساعات مفید بیشتری کار کند.
- واگن باید سریع تر گردش کند. بار باید زمان کمتری در شبکه متوقف بماند.
- صنایع بزرگ باید دسترسی مستقیم تری به ریل داشته باشند.
- سرمایه گذار باید بتواند هزینه واقعی جایگزینی دارایی را از محل فعالیت اقتصادی خود تأمین کند.
- و پروژه های جدید باید بر مبنای میزان خروجی اقتصادی آنها ارزیابی شوند.
اگر چنین تغییری رخ دهد، ظرفیت افزایش محسوس سهم ریل از بازار حمل وجود دارد.
اما اگر مدل گذشته ادامه پیدا کند، احتمال دارد صنعت در سال های آینده از نظر تعداد پروژه، طول خطوط و حجم دارایی بزرگ تر شود، بدون آنکه به همان نسبت قدرتمندتر، سریع تر یا سودآورتر شود. این تفاوت مهم ترین نکته ای است که باید در سیاست گذاری دهه آینده مورد توجه قرار گیرد.
در یک ارزیابی نهایی می توان گفت صنعت حمل ونقل ریلی ایران صنعتی با زیرساخت قابل توجه، بازار بالقوه بزرگ و سابقه رشد واقعی است، اما سطح بهره وری و سهم بازار آن هنوز با ظرفیت های کشور فاصله معناداری دارد. این فاصله در عین حال مهم ترین فرصت صنعت نیز محسوب می شود.
راه آهن برای رشد آینده الزاماً نیاز ندارد همه چیز را از ابتدا بسازد. بخشی از ظرفیت رشد در همین شبکه، همین ناوگان و همین بازار موجود پنهان شده است. آزادکردن این ظرفیت می تواند سریع تر و اقتصادی تر از توسعه صرف فیزیکی باشد. بنابراین در دهه پیش رو معیار موفقیت صنعت نباید فقط تعداد کیلومتر خط، تعداد واگن یا تعداد لکوموتیو باشد. معیار اصلی باید میزان حمل و ارزش اقتصادی تولیدشده از این دارایی ها باشد. به بیان روشن تر، مسئله آینده صنعت حمل ونقل ریلی ایران فقط توسعه بیشتر نیست.
مسئله اصلی، بهره برداری بهتر از آن چیزی است که ساخته شده و هدایت سرمایه جدید به نقاطی است که بیشترین اثر را بر عملکرد واقعی شبکه دارند.
در نهایت پاسخ به یک سؤال تعیین خواهد کرد که صنعت ریلی ایران در دهه آینده چه جایگاهی خواهد داشت:
هر کیلومتر خط، هر لکوموتیو، هر واگن و هر ریال سرمایه گذاری چه میزان حمل و چه میزان ارزش اقتصادی ایجاد می کند؟
اگر پاسخ این سؤال در سال های آینده به شکل محسوسی بهبود یابد، راه آهن ایران می تواند وارد مرحله جدیدی از رشد شود.
اگر نه، افزایش اندازه صنعت الزاماً به معنای افزایش قدرت و سهم آن از بازار حمل کشور نخواهد بود.
ملاحظات روش شناسی و اعتبار داده ها
مبنای اصلی داده های تاریخی گزارش، سالنامه های آماری کشور، داده های راه آهن جمهوری اسلامی ایران و سری های منتشرشده توسط UIC است. برای سال های تاریخی تا پایان دهه ۱۳۹۰، داده ها از انسجام بیشتری برخوردارند و امکان تطبیق میان منابع مختلف وجود دارد. برای سال های جدیدتر از گزارش های وزارت راه، راه آهن و UIC نیز برای کنترل جهت روند استفاده شده است. در خصوص سال ۱۴۰۴، ارقام موجود هنوز از نظر نحوه انتشار و پوشش شاخص ها هم سطح سالنامه های آماری تثبیت شده نیستند. بنابراین داده های این سال در گزارش به عنوان عملکرد گزارش شده استفاده شده اند و قطعی تلقی نمی شوند. از هیچ عدد برآوردی برای پرکردن خلأ داده ها استفاده نشده است. هرجا داده ملی نهایی در دسترس نبوده، همان محدودیت حفظ شده است. برای استفاده در تحلیل های آماری بلندمدت نیز تنها بخش هایی از سری زمانی مورد استفاده قرار گرفته اند که از نظر تعریف، دوره زمانی و کیفیت داده قابلیت مقایسه داشته اند.
هدف از این رویکرد آن است که نتیجه گزارش تحت تأثیر دقت ظاهری اعدادی قرار نگیرد که هنوز پشتوانه آماری یکسانی ندارند.