◄ خرید قسطی آنلاین زیر ذره بین بانک مرکزی؛ تاخیر در بازپرداخت، اعتبار بانکی را قفل می کند
با اتصال مستقیم سرویسهای خرید اقساطی آنلاین (BNPL) به سامانه اعتبارسنجی بانک مرکزی، حتی چند روز تاخیر در پرداخت اقساط خرد نیز میتواند رتبه اعتباری کاربران را تخریب کرده و دسترسی آنها به تسهیلات و خدمات بانکی را مسدود کند.
با اتصال مستقیم پلتفرمهای ارائهدهنده اعتبارات خرد و آنلاین به سامانه جامع اعتبارسنجی بانک مرکزی، عدم تسویه بهموقع اقساط پلتفرمهای اعتباری نظیر اسنپ پی، دیجی پی، تارا و لندو میتواند به افت شدید رتبه اعتباری و انسداد دسترسی کاربران به خدمات نظام بانکی منجر شود.
یک تاخیر کوچک، یک پرونده سنگین بانکی
به گزارش سرویس اقتصادی تین نیوز، رشد روزافزون مدلهای «الان بخر، بعداً پرداخت کن» (BNPL) طی سالهای اخیر جذابیت ویژهای در سبد خریدهای روزمره ایجاد کرده است؛ اما قواعد بازی اکنون تغییر کرده است. پیش از این، عدم تسویه تعهدات در این سامانهها عموماً با جریمههای درونپلتفرمی یا مسدود شدن حساب کاربری همراه بود؛ اما در سازوکار جدید نظارتی بانک مرکزی، سوابق تسویه حتی برای مبالغ بسیار اندک خریدهای سوپرمارکتی یا پوشاک مستقیماً در پرونده و کارنامه اعتباری بانکی فرد درج میشود.
بر این اساس، ثبت چند روز تاخیر در پرداخت این اقساط، شناسه مالی فرد را در شبکه بانکی به وضعیت «بدحساب» تغییر داده و اثرات دومینووار مستقیمی بر شاخصهای اعتبارسنجی او به جا میگذارد.
تبعات حقوقی و مالی افت رتبه اعتباری
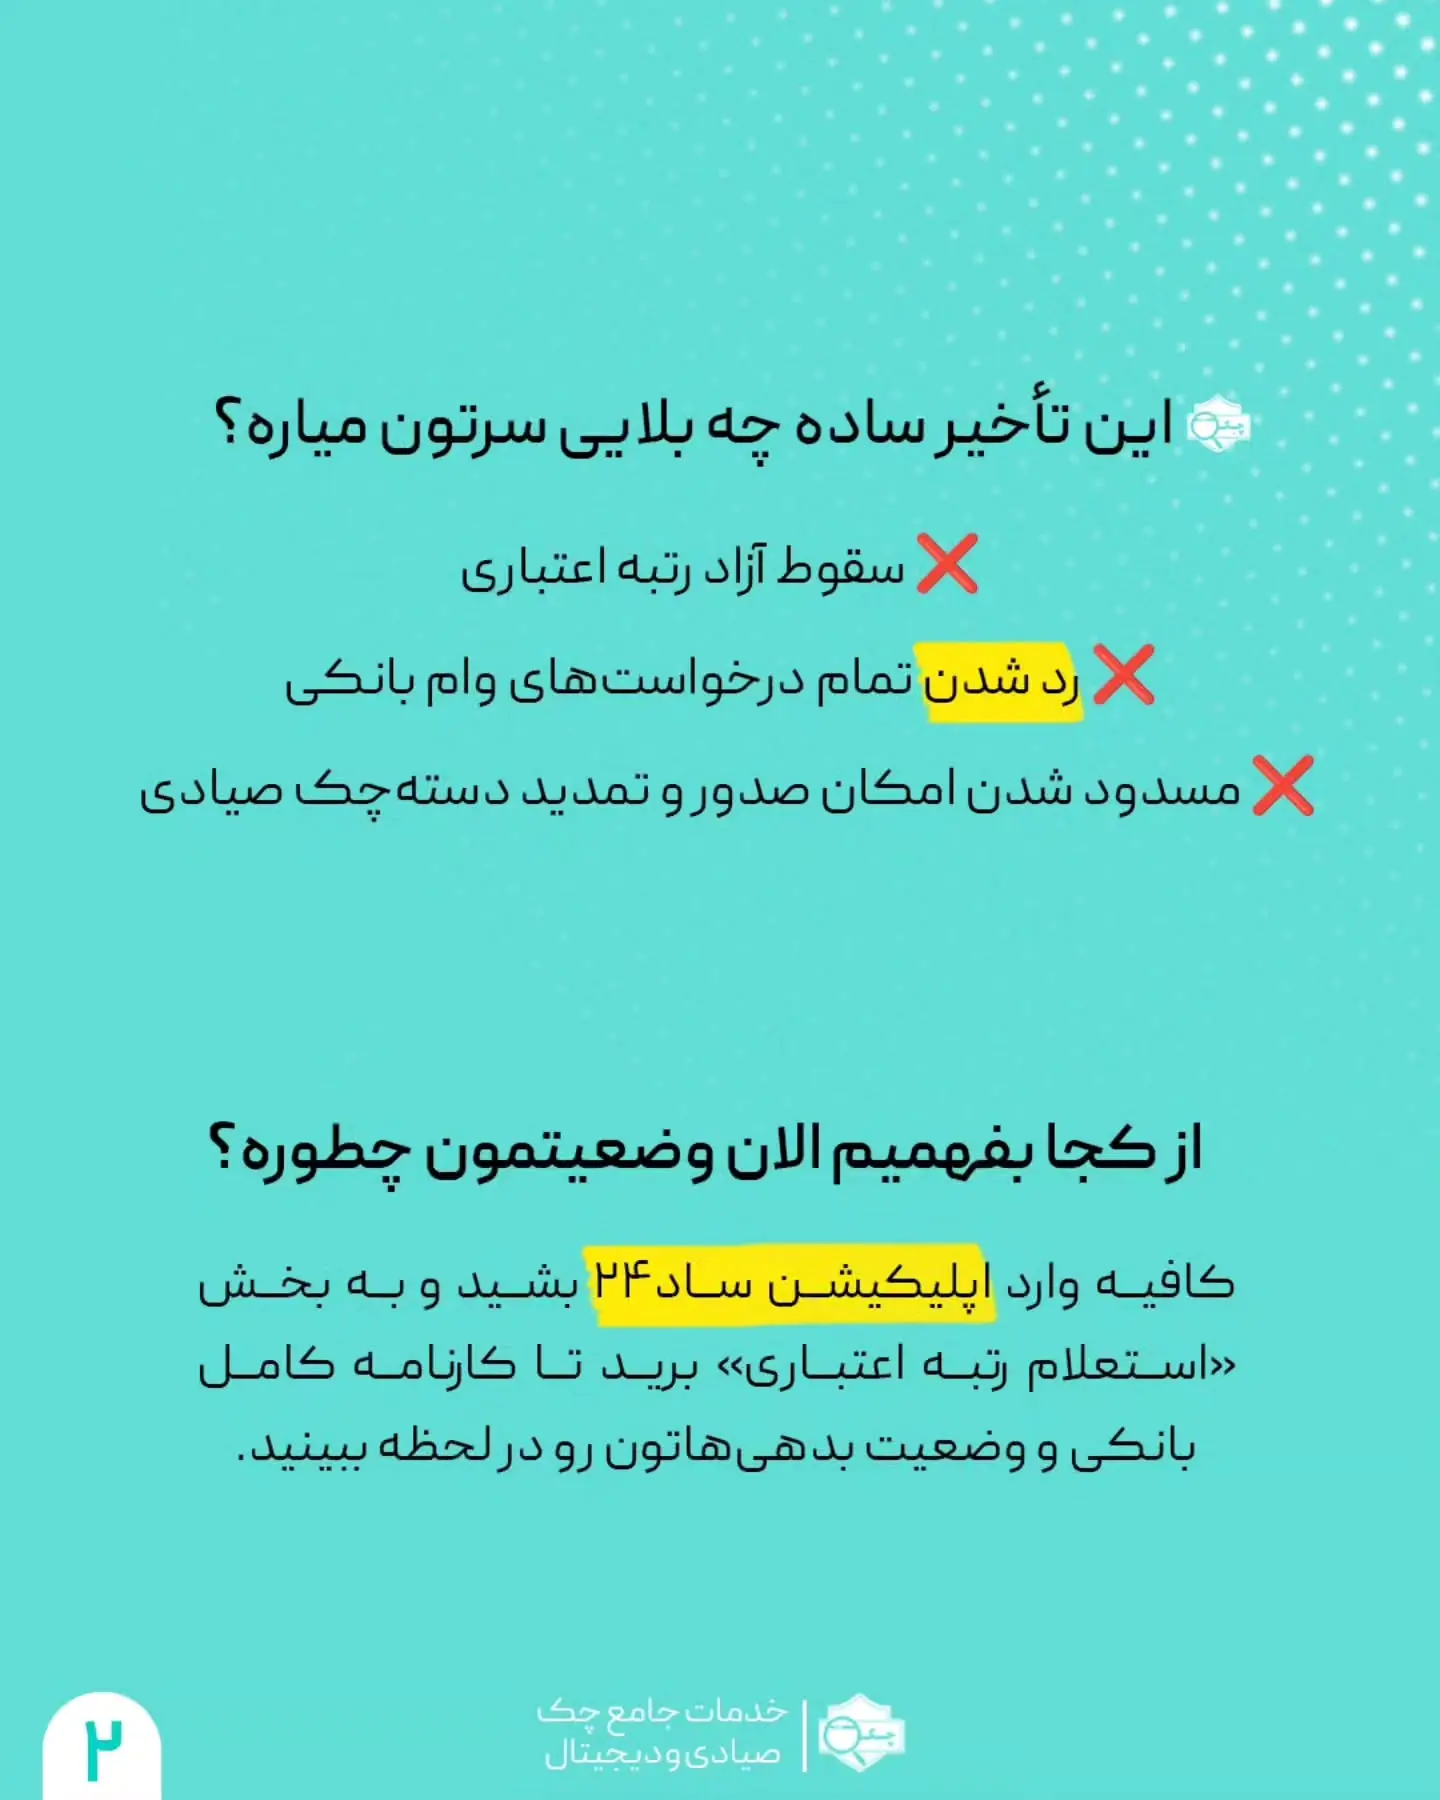
سقوط رتبه اعتباری در سامانه متمرکز اعتبارسنجی پیامدهای زنجیرهای متعددی برای کاربران خواهد داشت:
رد خودکار درخواست تسهیلات: سامانههای بانکی کشور در مرحله ارزیابی اولیه، هرگونه درخواست وام یا تسهیلات خرد و کلان را به علت وجود سابقه بدهی معوق یا بدحسابی رد میکنند.
توقف خدمات چک صیادی: بر اساس ضوابط قانون جدید چک، فرآیند صدور دستهچک جدید، تمدید یا اعطای سقف اعتبار مجاز در سامانه صیاد منوط به سفید بودن کارنامه اعتباری است؛ از این رو افت رتبه اعتباری دسترسی شهروندان و فعالان اقتصادی به ابزارهای پرداخت تعهدی را مسدود میسازد.
ریزش امتیاز اعتبارسنجی ملی: بازگشت رتبه اعتباری ازدسترفته روندی زمانبر بوده و صرف تسویه بعدی بدهی، لکه نمره منفی را بهصورت آنی پاک نخواهد کرد.
ضرورت پایش منظم کارنامه اعتباری
کارشناسان حوزه فینتک و خدمات مالی توصیه میکنند کاربران این پلتفرمها افزون بر مدیریت دقیق تاریخ سررسید تعهدات خرد خود، با استعلام ادواری از سامانههای اعتبارسنجی و اپلیکیشنهای مجاز خدمات بانکی و صیادی، وضعیت سوابق بدهی، تعهدات فعال و کارنامه مالی خود را رصد کنند تا از مسدودی ناخواسته خدمات بانکی جلوگیری شود.