

اصلاح قوانین بانکی در مجلس دهم
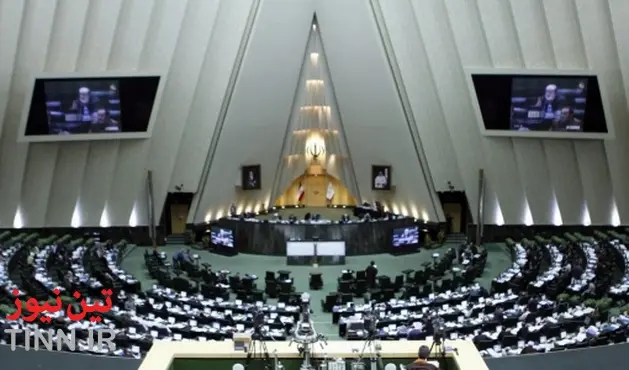
تین نیوز | سهشنبه، چهارم خرداد ١٣٩٥، آخرین روز کاری مجلس نهم بود. مجلسی که با حاشیههایش برای همیشه در ذهن ایرانیان خواهد ماند. مجلسی که شاید به جرئت بتوان گفت برای حل مشکلات اقتصادی کشورمان کمترین همکاری را با دولت یازدهم داشت. شاید به همیندلیل باشد که بسیاری از مردم و کارشناسان برای پایان آن لحظهشماری میکردند و امیدوارند که نمایندگان جدید، در مسیر حل مشکلات و رکود اقتصادی نهایت همکاری را با دولت تدبیر و امید داشته باشند. در آخرین روز مجلس نهم، اکثریت نمایندگان در نشستی به طرح عملیات بانکی بدون ربا رأی موافق دادند تا این طرح براساس اصل ٨٥
قانون اساسی در کمیسیون اقتصادی مجلس تصویب و برای اجرا به دولت ابلاغ شود. ظاهرا هدف مجلس نهم از این کار این بوده تا قوانینی را که مصوب سال ١٣٦٢ در بانکداری بدون رباست، پس از سی سال بازبینی و اصلاح کند. گذشته از اینکه چقدر به اصلاح قوانین در نظام بانکی کشور نیازمندیم، باید گفت به نظر میرسد طرح مجلس در این زمینه شتابزده و بدون کار کارشناسی به میان آورده شده است. به اعتقاد کارشناسان در روزهایی که تغییر و تحول مجلس و نمایندگان در جریان بوده، طرح تحول نظام بانکی اقدام مناسبی به نظر نمیرسیده است. یک نگاه اجمالی به وضعیت قوانین بانکی کشورمان نشان میدهد که از این
نظر اوضاع چندان مناسبی نداریم. بخشی از قوانین بانکی ایران به سالهای ٥١ و ٣٩ بازمیگردد که همان قانون پولی و بانکی کشور است. بخشی از این قوانین مصوب سالهای ٦٢ و ٧٣ است که همان قانون بانکداری بدون رباست و از سوی دیگر مصوبههایی از سوی شورای انقلاب برای اداره امور بانکها ابلاغ شده است. مجموعه دیگری از قوانین صادره از مجلس شورای اسلامی بوده است، اما حوزه بانک و بانکداری را هم تحت تأثیر قرار داد. درحالحاضر نظام بانکی از نظر مقرراتی وضعیت خوبی ندارد و به اصطلاح، قوانین فاقد برش لازم در فضای کنونی است. متأسفانه نوعی ابهام و پیچیدگی در حوزه قوانین بانکی
داریم که معضل جدی امروز نظام بانکی کشور است. درواقع نظام بانکی زیرساختهای قانونی قوی ندارد. این زیرساختها نه بهروز است، نه تضمینکننده شرایط مناسبت برای اداره بانکهای کشور. این قوانین قابلیت این را ندارد که حقوق کارکنان شبکه بانکی و حقوق مشتریان را تضمین کند. و برای رعایت این مسئله، باید هرچه سریعتر بازنگری، اصلاح و تکمیل شود. درحالحاضر کارشناسان اقتصادی بر سر اینکه مجموعه قوانین بانکی نیازمند بازبینی است، اتفاق نظر دارند. آنها بر این عقیدهاند که قوانین متعدد بانکی را باید منسجم کرد و به یک یا دو قانون تبدیل کنند. نمایندگان نباید
فراموش کنند که طرح تحول نظام بانکی با سیستم مالی کشور رابطه تنگاتنگ دارد. سیستمی که ٥ درصد از اقتصاد ایران با آن در ارتباط است و هر نوع مصوبه و قانونی، سرنوشت این سیستم را دچار تغییر و تحول میکند. عجله در قوانین مربوط به حوزه بانک و بانکداری درست نیست و نمیتوانیم به این بهانه که قوانین بانکی ایران دارای ایرادات و ابهامات بسیاری است با عجله وارد کار شویم. ما تجربه کار شتابزده در قانونگذاری را داشتهایم و میدانیم که درنهایت، بدون کار کارشناسی به قانونی میرسیم که در عمل، ما را به نتیجهای میرساند که انتظار آن را نداشتیم. هرچند مبنای کار ما
قانون بانکداری بدون رباست، باید از نظر اجرائی، ظرفیتهای قانونی برای تعامل با دیگر بانکهای دنیا درنظر گرفت و در اصلاح قانون بانکداری بدون ربا، برای اصلاح روابط بینالمللی بانکی تلاش کنیم. ازجمله موضوعاتی که در مصوبه مجلس مورد توجه قرار گرفت، ممنوعیت بنگاهداری بانکهاست. بانکها نباید به کارهایی مثل ساختمانسازی ورود پیدا کنند. بانکهای کشورمان طی چهار دهه اخیر علاقه بسیاری به کار بنگاهداری پیدا کردهاند. از دیگر مشکلاتی که بانکها اسیر آن هستند، تعداد زیاد شعب است. این در حالی است که ٩ درصد از کارهای بانکی از طریق
سیستمهای الکترونیکی انجام میشود و نیازی به این تعداد شعب نیست. برای رفع این مشکل باید نگاه دقیقتری به سیستم بانکداری مدرن دنیا بیندازیم. اتفاقی که چندسال پیش برای بانکهای آمریکایی افتاد، ناشی از بنگاهداری آنها بود و این باید برای همیشه درس عبرتی برای سیستم بانکداری ما باشد. بانکها وظایف مشخصی دارند که همان جمعآوری سپرده و اعطای تسهیلات است که بیش از هر فعالیت دیگری باید به آن بپردازند. تقاضا در شرایط فعلی اقتصاد ایران برای پول زیاد است اما قدرت وامدهی بانکها پایین آمده و از طرف دیگر، بانکها دچار هزینه سنگینیاند، ازجمله
سودی که باید به سپردهگذاران پرداخت کنند. هر بانکی که تمایل به همکاری با بانکهای ما را داشته باشد، میزان ریسک کار را ارزیابی میکند تا ببیند بانک ایرانی میتواند به تعهداتش عمل کند یا نه. مسئله پولشویی در ارتباط بانکهای ایرانی با شبکه بانکی جهان یک موضوع مهم است که اعمال قوانین مربوط به آن، نه فقط به نفع سیستم بانکی کشور بلکه به نفع جامعه هم هست.
ایران قصد دارد که تعاملات بانکی مؤثرتری در فضای پسابرجام با دیگر کشورها برقرار کند و باید در قانون جدید دراینباره که مقررات مربوط به اعتبارات اسنادی چگونه باشد، تصمیمگیری کنیم. حوزه مدیریت ریسک، مقررات ضدپولشویی، تأمین مالی تروریسم، موانعی است که امروز بیش از گذشته در ارتباط با شبکه بانکی ایران با بانکهای خارجی اهمیت یافته است. ما در چند سال اخیر به دلیل تحریمها و قطع ارتباط با شبکه بانکی جهانی، اهداف اصلی سیستم بانکداری را فراموش کردیم و به دنبال آپارتمان و پاساژسازی رفته بودیم. امروز فقط باید برای ارتقای سطح استاندارد بانکهایمان تلاش
کنیم. هر نوع تغییر و تحول در نظام بانکی کشور باید سر فرصت و باحوصله و دقت و کارشناسی دقیق نمایندگان مجلس دهم صورت گیرد. نباید فراموش کنیم که بانکها امانتدار سپردههای مردم هستند و بانکها متعلق به مردماند. شبکه بانکی برای حضور پررنگ و جدی در روزهای پسابرجام در شبکه بانکی بینالمللی و خدمات بهتر به مشتریان داخلی و خارجی نیازمند اصلاح قوانین است. قوانینی که وظایف و تعهدات سیستم بانکی در آن به وضوح مشخص شده باشد.