معجون زهرآلود، اقتصاد ایران را به رکود کشاند
تین نیوز | بررسی ریشههای رکود اقتصادی، شرط لازم تدوین راهکارهای خروج از آن است، اما ارایه راهکارهای خروج از رکود موضوعی است که به این سادگیها رفع نمیشود و این روزها به مهمترین دغدغه محافل کارشناسی تبدیل شده است. بررسیهایی که نظام بانکی در آن، نقش برجستهای از آنچه رخ داده است، دارد.
مشکل رکود و کمبود نقدینگی درست در زمانی خود را نشان داد که بخش مهم و عظیمی از نقدینگی در بخش مسکن و تسهیلات مسکن حبس شد و با توجه به رکود و کاهش قدرت خرید و همچنین فروکش کردن تقاضای سفتهبازانه در بخش مسکن خودنمایی کرد. اما مشکل اصلی کجاست؟ نظام بانکی با توجه به شرایط چه راه و روشی را در پیش گرفته که امروز به این نقطه رسیدیم؟ مشکل از سیاستگذاری در کل اقتصاد است یا باید آن را در بخش بانکی جستوجو کرد؟ مشکل نظام بانکی و اتفاقهایی که در بخشهای اصلی اقتصاد مانند مسکن و ارز رخ داده، آیا ارتباطی با یکدیگر دارد؟
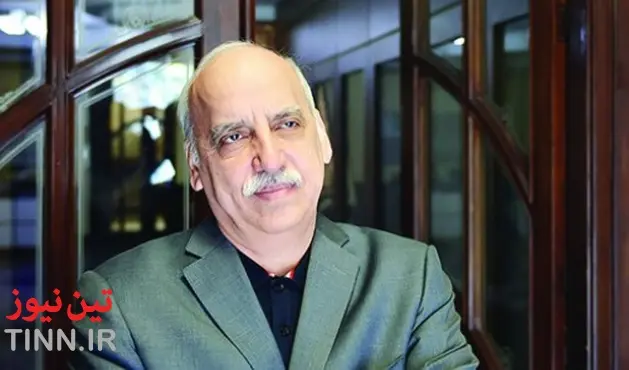
حسین عبده تبریزی، کارشناس اقتصادی و مشاور وزیر راه و شهرسازی که این سخنان را در کمیسیون اقتصادی «امید ایرانیان» مطرح کرده است، در مورد موضوع مسکن و اتفاقهایی که در نظام بانکی رخ داده است تحلیلی ارایه داده که بهطور مشخص بیان میکند اتفاقها و مشکلهایی که امروز در حوزه بانکی وجود دارد بهطور قطع مرتبط با بخش مسکن است و دیگر اینکه به هیچوجه راحت و آسان حل نمیشود، بلکه برای خروج از رکود ساختار بانکی باید اصلاح شود. بدون اصلاح ساختار بانکی نیز خروج از رکود هرگز امکان ندارد.
به اعتقاد عبده تبریزی برای خروج از رکود باید بتوانیم مارپیچ كاهشی اقتصاد را كنترل كنیم. قیمتهای حبابی زمین و ساختمان در دهه گذشته، نرخ بالای سود بانكی، معوقههای سنگین بانکی و نبود نقدینگی، معجون زهرآلودی برای اقتصاد ایران ساخته است. اینكه ركود داریم و بیماری شناخته شده است، كافی نیست؛ باید راه علاج را بهدرستی پیدا كنیم. او در مورد سکوت دولت در اینباره اضافه میکند: برداشت دولت این بود كه اگر دوری از بحث و انتقاد در این زمینه (سیاستهای اقتصادی دولت قبل) به همبستگی اجتماعی میانجامد، بهتر است اقتصاد و جامعه این زخمها را تحمل
كنند و اجازه دهند تا زخمها خودبهخود التیام یابند، غافل از اینكه این زخمهای عمیق فقط وقتی التیام مییافت كه در معرض ضدعفونی اشعه خورشید قرار میگرفت.
اهمیت چگونگی خروج از رکود
خروج از رکود برای اقتصاد ما اهمیت فراوانی دارد، اما موضوع مهمترچگونگی خروج از این رکود است. برخی این روزها برای برگشت به رونق، در ظاهر شکلگیری حباب جدید را پیشنهاد میكنند و راه حل را در موج تورمی جدیدی تصور میکنند! اما به واقع این راه حل برای اقتصاد کنونی ما نیست. مشاور وزیر راه و شهرسازی معتقد است، با فرورفتن اقتصاد به ركود در سال ١٣٩١، شرایط بخشهای بانك و املاك و مستغلات بد و بدتر شد. وقتی قیمت املاك و مستغلات تجاری و مسكونی فروریخت، بانكها به یكباره شاهد آن بودند كه ارزش وثایقشان نیز فرو میریزد؛ بانکها از ترس ناتوانی در
بازپرداخت سپردهها و با توجه به معوقات عظیمشان از اعطای تسهیلات به یكدیگر و به مشتریان خود امتناع كردند و به اینترتیب «تنگنای اعتباری» به وجود آمد.
در ایران حالا روشن شده كه بحران وامدهی به بحران خرجكردن منتهی و ركود از طرف عرضه به طرف تقاضا منتقل شده است. این کارشناس اقتصادی و بازارهای مالی در توضیح اتفاقهای رخ داده اضافه میکند: درهیچ دوره، رونق بخش ساختمان از نظر طول دوره زمانی و میزان مبلغ معادل دوره دولت قبل نبوده است. هرگز در تاریخ مالی معاصر، همچون دوره احمدینژاد، بازار ساختوساز دورههای كسب سود آسان در چنین وسعت گستردهای را تجربه نكرده بود.
دولت در خدمت بانکها!
عبده تبریزی ریشه مشکلات را در رابطه بین دولت و نظام بانکی معرفی میکند. به این معنا که بانکها بهطور مداوم توقع حمایت از دولت دارند. درواقع ریشه علاقه بانكها به ریسك آن است كه اگر مشكلی پیش بیاید دولت در خدمت نجات آنهاست و تا امروز هم به نظر میرسد بانکها درست فكر كردهاند.
این درحالی است که وظیفه حمایتی دولتها حداکثر در قبال سپردهگذاران كوچك است؛ دولت در قبال سپردهگذاران بزرگی كه در سالهای اخیر نرخهای سود كلان از بانکها گرفتهاند، وظیفهای ندارد. به علاوه، دولت دیگر منابعی ندارد كه بتواند با ولخرجی از بودجه ریختوپاشهای غیراقتصادی بانكها را جبران كند. مشاور وزیر راه و شهرسازی شروع بحران را از دهه ٨ میداند. یعنی در نیمه دوم دهه ٨ بانكها و بسازبفروشها كماكان روی این فرض حركت كردند كه قیمتهای زمین و ساختمان كماكان بالا خواهد رفت. بحران واحدهای مسكونی و تجاری آنگاه آغاز شد كه تقاضای
سفتهبازانه برای آن متوقف شد.
وقتی تقاضای سوداگرانه فروكش كرد، همه از ركود در بازار املاك و مستغلات سخن به میان آوردند؛ با فروكشكردن تقاضای سفتهبازانه و بروز ركود، انبوهسازان از بازپرداخت بدهیهای خود به بانكها عاجز شدند. این ناتوانی خود یكی از دلایل افزایش معوقههای بانكی و «تنگنای اعتباری» جاری است. براساس گفتههای عبده آنچه رخ داد، فروریختن ارزش طرف داراییها در ترازنامه بانكها بود. در طرف بدهی بانکها، سپردهگذاران نیز نرخهای بالا و بالاتر طلب کردند؛ هرچه مردم علاقه بیشتری به نگاهداری نقدینه داشته باشند، نرخ بالاتری برای جدایی از آن طلب
میكنند.عبده تبریزی مشکل را از جایی به اسم حباب اعطای تسهیلات میداند. حباب از اعطای تسهیلات بانكی بد شروع شد كه بهعنوان وثیقه، داراییهایی را پذیرفته بودند كه قیمت آنها به دلیل حباب بالا رفته بود. درنهایت بانكها مستقیم وارد بازی قمار و واسطه مبادله داراییهای ریسكی شدند و در آخر آن داراییها به خودشان رسید. آنها امیدوار بودند ریسك این داراییها را به دیگران منتقل كنند، اما وقتی نرخ تورم آرام گرفت و حباب زمین و ساختمان لوكس ترك برداشت، این داراییهای سمی برای بانكها به یادگار ماند.
انحراف بانک و بانکداری از کجا شروع شد؟
اشكالات اساسی در کل سیستم بانكی ایران وجود دارد. اگر الان كاری نكنیم و بعدها با تحمل زیانهای عظیم از این وضعیت خلاص شویم، به خاطر سیاست ما نبوده است. صرف صحبت از طمع بانكداران هم پایهای برای اصلاحات ایجاد نمیكند؛ آنها طمع كردند چون فرصت آن را یافتند و مقام ناظر دولتهای نهم و دهم نظارت لازم را نكرد و این آن چیزی است که باید بهطورحتم تغییر كند.
عبده تبریزی در مورد انگیزههای صنعت بانکداری میگوید: صنعت بانكداری ایران برمبنای درك صحیح از اهداف زندگی و نقش انگیزههای اقتصادی و رشد اقتصادی مربوط به این اهداف، محدودیتهای «اخلاقی» برای رشد خود تعیین كرده بود. اما در دهه اخیر، عشق كسب سود آسان بسیاری از به اصطلاح بانكداران را از وظیفه اصلیشان بازداشت.او معتقد است که جمعوجوركردن بانكهای كشور و تجدید ساختار آنها برای بانك مركزی و كشور ارزان تمام نخواهد شد.
بنابراین باید هرچه زودتر این کار انجام شود. هرچه اصلاح وضعیت جاری با تاخیر همراه شود، زیانها سنگینتر و صدمات عمیقتر خواهد بود. بانک مرکزی در پیشانی هر اقدامی باید مطمئن باشد كه برای برخورد با نهادهای خاطی از قدرت لازم برخوردار است. در غیر این صورت و در صورتی كه بانك مركزی نتواند آنچه میخواهد را به اجرا درآورد، اصلاح وضعیت و خروج از ركود به تعویق میافتد.آنچه با مشكل نقدینگی شروع شد، یعنی ناتوانی بانكها به قرضگرفتن در بازار بین بانكی برای انجام تعهدات جاری خود، با سرعت به بحران ناتوانی در پرداخت بسیاری از آنها انجامیده است. یعنی به عدم
كفایت سرمایه بانكها برای پوشش داراییهای سّمی آنها. حالا بانك مركزی باید مشكل نقدینگی و عجز در پرداخت را توأمان حل كند.
تجدید ساختار و خروج از رکود
مشکل اصلی اقتصاد ما خروج از رکود است. متاسفانه برخی بانكداران ما بر این اندیشهاند كه این نیز بگذرد و سرانجام از ركود خارج میشویم و همه این حرفهای تجدید ساختار تمام میشود و به كارمان میرسیم؛ حرف آنهایی هم كه به دنبال تغییر واقعی بخش بانكیاند به جایی نمیرسد. دردا كه بدون تجدید ساختار، وضع بانکها اصلاحپذیر نیست و غائله ركود به سر نمیرسد. عبده تبریزی با اشاره به اینکه در برنامه جامع تجدید ساختار نظام بانكی، كاهش نرخ سپردهها و تسهیلات اعطایی ضرورتی غیرقابل اجتناب است كه اقدامی فوری میطلبد؛ در اینباره میگوید: برای
برونرفت از ركود، كاهش نرخ بهره ضرورتی تام دارد. كاهش نرخهای بهره درعین حال پاسخ كلاسیك به ركود اقتصادی است. این را بسیاری از كارشناسان میپذیرند، اما صحبت بر سر این است كه كاهش نرخ چگونه باید رخ دهد؟ از طریق بازار یا با دستور بانك مركزی (شورای پول و اعتبار)؟
او راه حل فوری و اساسی در این مورد را این طور پیشنهاد میدهد که اگر انتظار نرخ سود از نرخ وامگیری كمتر باشد، سرمایهگذار منطقی و متعهد به بازپرداخت، تسهیلات نمیگیرد و میگوید: چون درحال حاضر و با نرخ تورم ١١درصد، امكان كسب سود ٣ درصد وجود ندارد، كسی كه به دنبال اخذ تسهیلات ٣ درصد از بانكهاست یا تا گلو زیر بار قرض و خطر زندان است یا از اساس در فكر بازپرداخت بدهی نیست. متاسفانه ناچاریم بعضی از بانكداران را كه امروز با نرخ ٢٥ یا ٣ درصد برای بلندمدت از بازار قرض میگیرند نیز در همین گروهبندی اخیر قرار دهیم. در تجدید ساختار
بانكها، نرخ بالای بهره جاری مشكل اصلی است. اگر عملیات امداد یا نجات بانک مرکزی بهدرستی انجام نشود، دور جدیدی از آن عملیات باید آغاز شود. اگر به جای طراحی مجدد نظام بانكی، دولت عمده پول خود را صرف تقویت سیستم شكستخورده فعلی كند، بانكها دوباره و در تاریخی دیرتر برای نجات مالی خود به دولت مراجعه خواهند كرد.
کاهش ناگزیر نرخ سود بانکی
شیوه بانک مرکزی برای کنترل و بهبود وضع موجود بسیار مهم است. عبده تبریزی معتقد است، بانك مركزی ایران ضمن تایید ضرورت كاهش نرخ سود بانكی، میخواهد نرخ را از طریق ابزارهای بازار كاهش دهد و مدعی است با كاهش نرخ سود بازار بین بانكی از ٢٩درصد به ٢١درصد در این مسیر موفق بوده است. این درحالی است که به این شیوه اما و اگرهایی وارد است. اگر به شیوه عمل بانك مركزی توجه كنیم، چندان هم نمیتوانیم آن را اقدام از طریق بازار بدانیم. بانك مركزی با تبدیل حساب قرمز بانكها به خط اعتباری ٢١درصدی، توانسته است نرخ بین بانكی را كاهش دهد. این به آن معناست كه بانك مركزی نرخ
٣٤ درصدی برداشت از بانك مركزی را به ٢١درصد كاهش داده است. او اضافه میکند: میتوان با این اقدام بانك مركزی در كاهش نرخ موافقت کرد، اما بیشك آن را نمیتوان «اقدام از طریق بازار» نامید. مداخله سیاستی در شرایط جاری به تعادل برتری میانجامد.
از طریق بازار به شرایط بانكها، آنگونه كه حتی در سال ٨٣ و ٨٤ بود، نمیتوانیم برگردیم و برای حل این مشكلات منابع كمی هم داریم.مشاور وزیر راه و شهرسازی ایرادی را هم بر فعالان و مسئولان اقتصادی وارد میکند که نرخ سود بالای بانکی را توجیه میکنند و آن را در این شرایط اقتصادی بد نمیدانند. خیلیها با بیمبالاتی نرخ جاری بهره را حاصل عرضه و تقاضا میدانند و ما را به بازار ارجاع میدهند، اما نرخ جاری بالای بهره حاصل عرضه و تقاضای پول نیست، حاصل گسست و شكست بازار است. مقام ناظر باید وضعیت نهادهایی را بررسی كند كه این نرخ را حفظ میكنند
تا روشن شود از روی ناچاری چنین نرخهایی میپردازند یا برای ادامه حیات بیمارگونه خود، این نرخهای بالا را میپردازند.او اضافه میکند: آنهایی كه به فاندامنتالیسم و ساختارمندی بازار معتقدند، میگویند اتفاقی نیفتاده، حادثهای رخ نداده، باید هزینهها را بدهیم و به شرایط قبل برگردیم و بانكها اشتباهی نكردهاند. پولی را كه بانكها میخواهند به آنها بدهید، مقررات را اصلاح كنید، بانك مركزی چند نشست توجیهی برای بانكها بگذارد، بانكها وضع خوبی پیدا میكنند.
اما مشكل ریشهدارتر از این حرفهاست.عبده تبریزی اشاره میکند که در برنامه تجدید ساختار بانكها، اصلاح نرخ سود مهمترین عامل است و این كار باید در این برهه زمانی دستوری انجام شود. او یادآور میشود: همراه با كاهش دستوری نرخ بهره، اقداماتی كه همه به نرخ سود مربوط است، باید به سرعت انجام گیرد که این اقدامات شامل اصلاح نحوه محاسبه سود سپردهها، احیای حسابهای دیداری، اصلاح حساب سود دریافتی و خسارت تاخیر تأدیه دریافتی، ممنوعیت اعطای تسهیلات به شركتهای تابعه بانکها، تعیین نرخ سود بالاتر از نرخ بازده مورد انتظار روی ارز، اولویت
اعتبارات برای خریداران داراییها، فعالشدن بلافاصله صندوق ضمانت سپردهها و برخورد با بانكهای خاطی و موسسات اعتباری غیرمجاز میشود.
تحلیل جامع جالب و عمیقی بود و با آن موافقم.