مجلس، بودجه و زندگی مردم
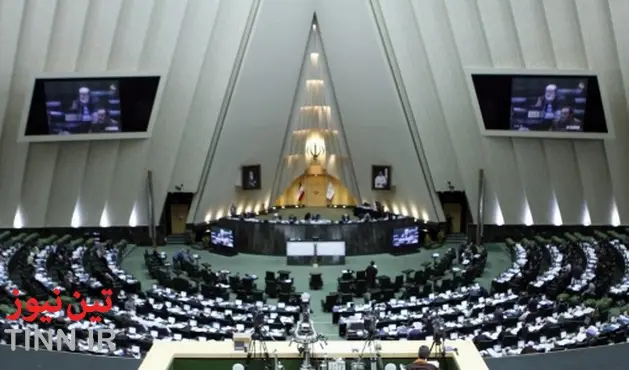
تین نیوز | بررسی بودجه بهعنوان سند پیشبینی دخل و خرج سالانه دولت، کاری اثرگذار و در ضمن ابزاری دو لبه است؛ چرا که در سمت درآمدهای نفتی یعنی حاصل ضرب قیمت در مقدار صادرات نااطمینانی و نامعلومی بهخاطر شرایط بینالمللی بازار نفت در مورد قیمت آن و تکانههای خارجی مثل تحریمها برای مقدار آن برای برخی کشورها وجود دارد، در سمت مخارج هم دولتها با پرداخت یارانه نقدی مطالبات مردم از دولت را تغییر جهت میدهند! چگونه میتوان کیفیت مخارج یک دولت نفتی را بهبود بخشید و آن را درخدمت رشد و توسعه اقتصادی درآورد.
1-افزایش هدفمند توسعه منابع انسانی برای افزایش و بهبود سطح «بهرهوری» و هدفگذاری بهتر مخارج دولت برای خدمات اساسی و اصلی مرتبط به معشیت مردم ( انجام برخی كارها در سالیان گذشته برای كشوری با این درآمد سرانه پایین، كاری درست است!؟)
2-هدفمندی و دقت عالمانه در هزینههای سرمایهگذاری دولتی در زیربناها، برای مشاركت بیشتر بخش خصوصی در آن بخشها، توجه كامل مجلسیان به «آثار خارجی» یا «عوارض جانبی» سرمایهگذاریهای دولتی و عواملی كه موجب «شكست بازار» میشوند (مثل شركتهای انحصاری دولتی) ضروری مینماید.
3-حذف و كاهش مخارج غیرمولد دولت و هدفمندی عقلایی یارانهها با توجه به نقش آنها در ثبات سیاسی كشور
4-توجه به «اندازه دولت» و تناسب آن با ساختار اقتصادی و سطح GDP و بهبود كارایی درحوزههای عملیاتی دولت.
در سمت درآمدها، یك كشور صادركننده نفت با چالشهای خاص خود روبهروست. اگر قصد سیاست مالی و بودجه، شركت خلاق در تأمین رشد اقتصادی هدفگذاری شده است. باید تجهیز درآمدها و منابع به روشهایی انجام شود كه «اخلال»های اقتصادی را حداقلسازی كند. (فروش ارز نفتی به چند نرخ و دوری آن از نرخ تعادلی از مصادیق «اخلال» است) بهرهمندی از منافع تجارت بینالملل را حداكثرسازی و مالیه عمومی كشورها در مقابل تكانههای خارجی مقاومسازی نماید. مجلسیان اقتصاد را باید بهمعنی «انگیزه» درنظر بگیرند و برای شادابی آن و خروج از ركود و شركت
مردم در فعالیتهای اقتصادی با اهرم درآمدهای نفتی«انگیزه» خلق نمایند. سمت درآمدهای بودجه یك كشور نفتی نیازمند اصلاحاتی زیر است:
1-كاهش وابستگی به درآمدهای نفتی بهوسیله تغییر و تحول در ساختار درآمدها (امسال هنوز بر سر كاهش یا افزایش وابستگی بودجه به نفت توافقی حاصل نشده است).
2-بهبود كششپذیری سیستم مالیاتی از طریق كاهش اتكا به درآمدهای غیرمالیاتی و كاهش موارد معافیتهای برخی مؤسسات از پرداخت مالیات.
3-تقویت سازمان وصول مالیاتها با بالا بردن كارایی قدرت اجرایی آن و با بهبود در رویههای مطالبات مالیاتی.