◄ وزیر اقتصاد خواستار اصلاح قانون جهش تولید مسکن و تنوع بخشی به روش های تأمین مالی شد
وزیر امور اقتصادی و دارایی با بیان اینکه سازوکارهای فعلی قانون جهش تولید مسکن به نتایج مورد انتظار در خانه دار شدن مردم منجر نشده است، از پیگیری تهیه لایحه اصلاح این قانون با همکاری بانک مرکزی و وزارت راه و شهرسازی خبر داد.
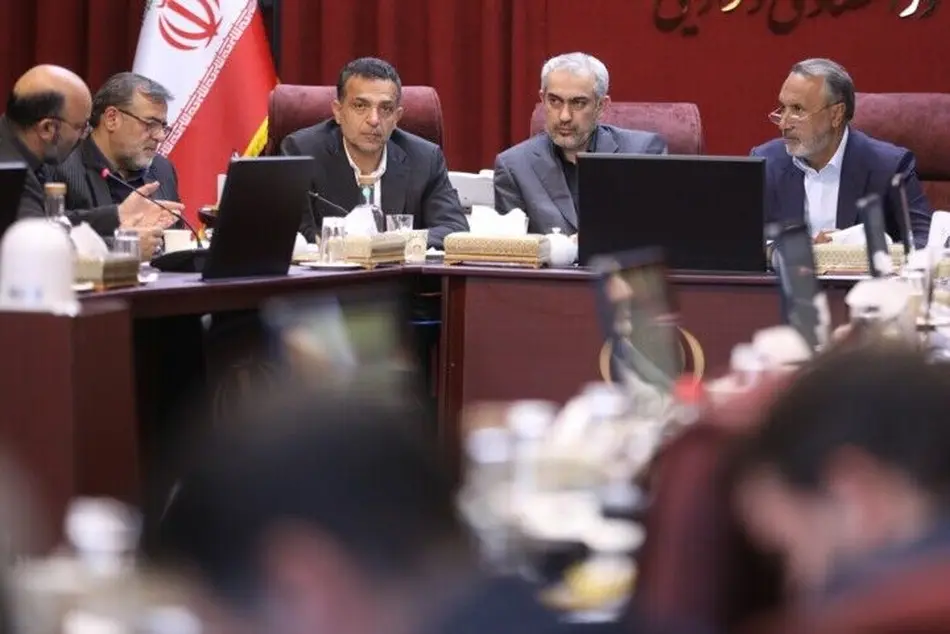
سیدعلی مدنی زاده در دیدار اعضای کمیسیون عمران مجلس شورای اسلامی گفت برای تقویت تأمین مالی مسکن، باید ظرفیت شبکه بانکی و بازار سرمایه بیشتر به کار گرفته شود و ابزارهای جدیدی برای این حوزه در نظر گرفته شود.
به گزارش تین نیوز به نقل از وزارت اقتصاد، او با اشاره به تفاوت ساختار تأمین مالی مسکن در ایران و بسیاری از کشورهای دیگر افزود در برخی کشورها بخش قابل توجهی از پرتفوی و ترازنامه بانک ها به تسهیلات مسکن یا اوراق تأمین مالی این بخش اختصاص دارد؛ اما در ایران، ظرفیت ورود بانک ها به این حوزه محدود شده و بخش عمده مسئولیت بر عهده بانک مسکن قرار گرفته است.
مدنی زاده تنوع بخشی به شیوه های تأمین مالی مسکن را ضروری دانست و گفت برای تخصیص منابع بیشتر به اولویت های کشور، باید ساختار مالی بانک ها اصلاح و ترازنامه آنها پاک سازی شود. همچنین استفاده از ابزارهای مختلف تأمین مالی، از جمله ظرفیت های بازار سرمایه، باید در دستور کار قرار گیرد.
وزیر اقتصاد با بیان اینکه چارچوب و سازوکارهای کنونی قانون جهش تولید مسکن لزوماً به نتیجه مورد انتظار، یعنی خانه دار شدن مردم، منجر نمی شود، بر بازنگری در سازوکارهای اجرایی و نظام انگیزشی بانک ها تأکید کرد.
او گفت پیشنهاد اصلاح این قانون سال گذشته مطرح شد، اما مجموعه شرایط و مسائل پیش آمده برای کشور، از جمله تحولات و محدودیت های ناشی از جنگ، پیگیری آن را به تأخیر انداخت. به گفته مدنی زاده، وزارت اقتصاد، بانک مرکزی و شبکه بانکی در این زمینه به جمع بندی مشترکی رسیده اند.
مدنی زاده از پیگیری تهیه لایحه اصلاح قانون با همکاری بانک مرکزی و وزارت راه و شهرسازی خبر داد و از اعضای کارگروه خواست این موضوع را جدی دنبال کنند تا اصلاحات مورد نیاز در اختیار کمیسیون عمران مجلس قرار گیرد.
تسهیلات مسکن برای بانک ها زیان ده است
وزیر اقتصاد یکی از موانع مشارکت بیشتر بانک ها در تأمین مالی مسکن را زیان ده بودن تسهیلات تکلیفی دانست و گفت در چارچوب فعلی، هزینه تمام شده منابع بانک ها به مراتب بیشتر از درآمد حاصل از پرداخت این تسهیلات است.
او افزود زیان ناشی از پرداخت این تسهیلات در بانک های دولتی بر حقوق سهامداران و منابع عمومی و در بانک های خصوصی بر حقوق سهامداران خصوصی اثر می گذارد. به گفته مدنی زاده، نمی توان انتظار داشت بانک های خصوصی به طور مستمر در فعالیتی مشارکت کنند که برای آنها زیان ده است.
مدنی زاده با اشاره به پیشنهادهای مطرح شده برای طراحی الگوی ترکیبی تأمین مالی مسکن گفت باید سازوکاری تدوین شود که هم به خانه دار شدن مردم کمک کند و هم برای بانک ها توجیه اقتصادی داشته باشد تا انگیزه مشارکت شبکه بانکی در این حوزه افزایش یابد.
اوراق سازی تسهیلات برای تأمین مالی مسکن
وزیر اقتصاد استفاده از ظرفیت بازار سرمایه را یکی دیگر از محورهای برنامه وزارتخانه برای تأمین مالی مسکن عنوان کرد. او گفت طرح اجرای آزمایشی اوراق سازی تسهیلات با بانک مسکن مطرح شده است تا در صورت موفقیت، امکان گسترش آن به سایر بانک ها نیز فراهم شود.
بر اساس این سازوکار، مجموعه ای از تسهیلات پرداخت شده بانک در قالب اوراق تجمیع و در بازار سرمایه عرضه می شود. با فروش اوراق، منابع نقدینگی به بانک بازمی گردد و بانک می تواند از منابع آزادشده برای پرداخت تسهیلات جدید استفاده کند.
مدنی زاده ابراز امیدواری کرد اجرای این الگو ظرفیت تازه ای برای تأمین مالی مسکن ایجاد کند و زمینه استفاده گسترده تر بانک ها از این ابزار را فراهم آورد.
رونمایی از صندوق مولدسازی دارایی بانک ها
مدنی زاده همچنین از برنامه وزارت اقتصاد برای تسهیل مولدسازی دارایی ها و استفاده از املاک بانک ها در تأمین مالی خبر داد و گفت صندوق مولدسازی دارایی بانک ها هفته آینده رونمایی می شود.
به گفته وزیر اقتصاد، بانک ها می توانند املاک خود را در این صندوق قرار دهند و در مقابل، واحدهای سرمایه گذاری دریافت کنند. آنها نیز امکان خواهند داشت این واحدها را در بازار بفروشند یا به عنوان ابزار تأمین مالی و وثیقه به کار بگیرند.
او با اشاره به آثار این سازوکار در گردش منابع مالی گفت عرضه واحدهای سرمایه گذاری در بازار می تواند دارایی های غیرمولد را به منابع مالی قابل استفاده تبدیل کند و ظرفیت تازه ای برای تأمین مالی به وجود آورد.
وزیر اقتصاد همچنین از تسریع فرایندهای مولدسازی در ماه های گذشته خبر داد و گفت روند بررسی و تصویب پرونده ها بهبود یافته است تا دستگاه های اجرایی بتوانند با سرعت بیشتری از این ظرفیت استفاده کنند.