◄ نظام ملی حسابداری هزینه نگهداری راه های برون شهری؛ پیشنهاد تأمین مالی پایدار / بخش پایانی
شهرام آدمنژاد در بخش پایانی مقاله خود، استقرار نظام ملی حسابداری هزینه نگهداری راه های برون شهری را پیشنهاد می کند. این طرح بر شفافیت مالی، تخصیص عادلانه هزینه ها، انتشار گزارش سالانه، تأمین مالی پایدار و جلوگیری از تحمیل عوارض نامتناسب به رانندگان تأکید دارد.
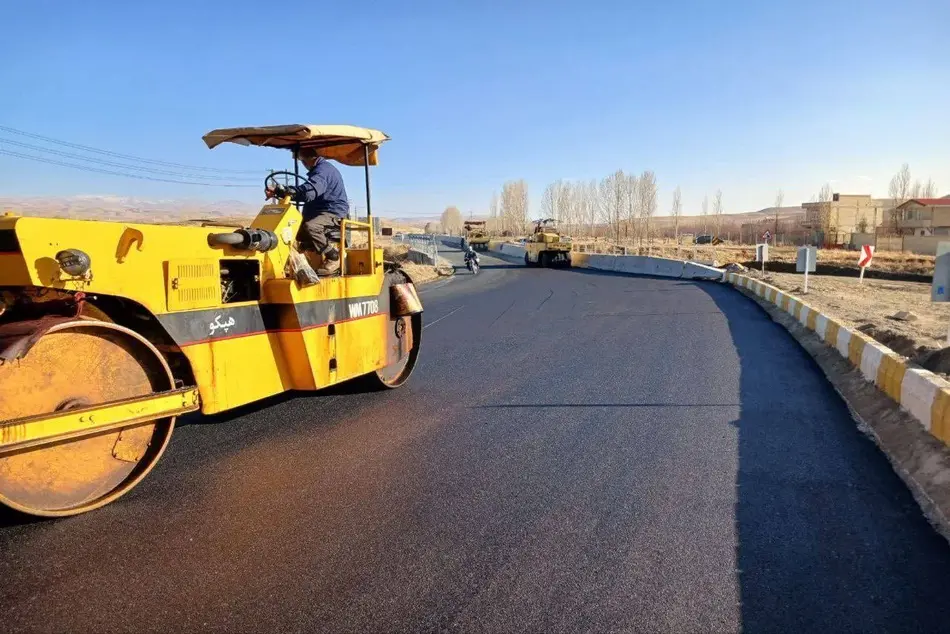
شهرام آدم نژاد در بخش دوم مقاله خود، با بررسی تجربه آمریکا، اتحادیه اروپا و بریتانیا، بر محاسبه دقیق هزینه نگهداری راه های برون شهری، نقش بار محوری کامیون ها، تأمین مالی پایدار و ضرورت تعیین عادلانه سهم دولت و استفاده کنندگان تأکید کرد. او در بخش اول این مقاله نیز نیز به ضرورت محاسبه بهای تمام شده نگهداری راه های برون شهری ایران، شفافیت مالی، تأمین منابع پایدار، حسابداری هزینه های زیرساخت جاده ای و تخصیص عادلانه هزینه ها با هدف ارتقای عملکرد شبکه حمل و نقل و جلوگیری از فشار مالی نامتناسب بر رانندگان، پرداخت.
بیشتر بخوانید:
بخش اول- ضرورت محاسبه بهای تمام شده نگهداری راه های برون شهری و اصلاح نظام تأمین مالی زیرساخت های جاده ای ایران با بهره گیری از تجربه کشورهای پیشرفته
بخش دوم- محاسبه هزینه نگهداری راه ها و سهم وسایل نقلیه در تأمین مالی جاده ها
بخش سوم و پایانی مقاله را بخوانید:
8. مدل پیشنهادی برای ایران: نظام ملی حسابداری هزینه های زیرساخت جاده ای
پیشنهاد می شود وزارت راه و شهرسازی با همکاری سازمان برنامه و بودجه کشور، سازمان راهداری و حمل و نقل جاده ای، مراجع مرتبط با مدیریت راه ها، دستگاه های نظارتی و مراکز علمی، برنامه ای ملی برای ایجاد نظام حسابداری هزینه های زیرساخت جاده ای تدوین کند.
محور اول: تشکیل بانک اطلاعات دارایی های راه
برای هر قطعه راه باید اطلاعات طول، عرض، تعداد خطوط، نوع عملکرد، نوع روسازی، سن تقریبی، وضعیت سطح، ظرفیت سازه ای، مشخصات پل ها و تونل ها، حجم تردد، سهم وسایل نقلیه سنگین، شرایط اقلیمی، هزینه تعمیرات گذشته و سایر اطلاعات ضروری ثبت شود.
محور دوم: استانداردسازی حسابداری هزینه
تمام دستگاه های مسئول باید از طبقه بندی مشترکی برای هزینه های روزمره، پیشگیرانه، تعمیرات اساسی، بازسازی، مدیریت و پایش استفاده کنند.
در این ساختار، هزینه های واقعی، تعهدات آتی، استهلاک اقتصادی و سرمایه گذاری جدید باید به صورت تفکیک شده ثبت شوند تا از دوباره شماری جلوگیری شود.
محور سوم: محاسبه هزینه چرخه عمر
تصمیم گیری صرفاً بر مبنای ارزان ترین عملیات سال جاری می تواند به افزایش هزینه های سال های آینده منجر شود. بنابراین، انتخاب میان نگهداری پیشگیرانه، روکش، بازسازی یا تعویض کامل باید بر اساس هزینه چرخه عمر، سطح خدمت و ریسک خرابی صورت گیرد.
محور چهارم: تدوین مدل تخصیص هزینه به کاربران
هزینه های وابسته به حجم تردد باید بر اساس میزان استفاده از شبکه تحلیل شوند. هزینه های مرتبط با بارگذاری باید بر اساس مدل مهندسی اثر وزن محوری و تکرار بارگذاری محاسبه شوند. هزینه های وابسته به ظرفیت باید با نیاز به تأمین ظرفیت و مشخصات جریان ترافیک مرتبط شوند. هزینه های عمومی شبکه نیز باید بر اساس روشی شفاف و قابل دفاع تخصیص یابند.
هزینه های ناشی از شرایط طبیعی و الزامات عمومی باید با لحاظ نقش بودجه عمومی بررسی شوند.
این روش باید در سطح شبکه و در افق زمانی مناسب اجرا شود؛ زیرا تخصیص تمام هزینه های یک پل یا راه به خودروهایی که در یک مقطع کوتاه از آن عبور کرده اند، ممکن است نتیجه ای گمراه کننده ایجاد کند.
محور پنجم: تطبیق هزینه ها با منابع مالی
پس از محاسبه هزینه واقعی و سهم مسئولیت گروه های مختلف، باید میزان تأمین مالی از منابع موجود بررسی شود؛ از جمله اعتبارات عمومی دولت، عوارض قانونی استفاده از برخی راه ها و آزادراه ها، مالیات ها و عوارض مرتبط با وسایل نقلیه و مصرف سوخت، منابع قراردادی و مشارکت بخش خصوصی و سایر منابع قانونی اختصاص یافته به نگهداری و توسعه شبکه.
همه درآمدهای مالیاتی مرتبط با حمل و نقل الزاماً به نگهداری راه ها اختصاص نمی یابند. ازاین رو، باید میان درآمد مرتبط با استفاده از راه و منبع اختصاص یافته به نگهداری راه تفاوت گذاشت.
محور ششم: انتشار گزارش سالانه عمومی
پیشنهاد می شود هر سال گزارشی رسمی منتشر شود که شامل کل هزینه نگهداری راه های برون شهری، هزینه متوسط نگهداری به تفکیک نوع راه و وضعیت فنی، اعتبارات مصوب، منابع وصول شده و مخارج واقعی، سهم نگهداری روزمره و پیشگیرانه و بازسازی، وضعیت فنی راه ها، برآورد مسئولیت هزینه گروه های مختلف خودرو، میزان پوشش هزینه ها از محل منابع عمومی و سایر منابع مالی، میزان عقب ماندگی نگهداری و عملکرد پیمانکاران باشد.
چنین گزارشی امکان می دهد تصمیم گیران و شهروندان بدانند چه میزان منابع برای حفظ سرمایه ملی راه ها مصرف شده و آیا این منابع به بهبود وضعیت زیرساخت منجر شده است یا خیر.
9. راهکار اجرایی برای جلوگیری از تحمیل هزینه نامتناسب به رانندگان
با توجه به اهمیت حمل و نقل جاده ای در اقتصاد ایران، پیشنهاد می شود هرگونه اصلاح نظام تأمین مالی نگهداری راه، پیش از اجرا دارای ارزیابی مستقل آثار اقتصادی باشد.
در این ارزیابی باید سهم واقعی هر گروه وسیله نقلیه از هزینه های قابل انتساب، میزان پرداخت های مستقیم و غیرمستقیم مرتبط با استفاده از راه، آثار احتمالی عوارض جدید بر هزینه حمل بار و قیمت کالا، آثار سیاست بر درآمد خالص رانندگان و توان مالی شرکت های حمل و نقل، امکان انتقال هزینه به صاحب کالا یا مصرف کننده نهایی و خطر انتقال ترافیک به راه های فرعی بررسی شود.
همچنین لازم است پیش از وضع هرگونه عوارض جدید، میزان منابعی که هم اکنون برای نگهداری راه ها دریافت یا اختصاص داده می شوند، به طور جامع بررسی شود. در غیر این صورت، ممکن است هزینه ای جدید به استفاده کننده تحمیل شود، بدون آنکه روشن باشد چه میزان از هزینه قبلی پوشش داده شده یا منابع جدید چگونه مصرف خواهند شد.
اصل پیشنهادی این مقاله آن است که ابتدا هزینه واقعی و شکاف تأمین مالی محاسبه شود؛ سپس درباره ساختار پرداخت، سهم دولت و سهم کاربران تصمیم گیری شود.
10. نقشه راه پیشنهادی برای اجرا
مرحله اول، ماه های اول تا سوم: شناسایی و ثبت اطلاعات.
در این مرحله باید اطلاعات دارایی ها، هزینه های گذشته، قراردادهای نگهداری، وضعیت فنی و تردد وسایل نقلیه در چند مسیر منتخب گردآوری شود.
مرحله دوم، ماه های چهارم تا ششم: تدوین روش محاسبه و اجرای آزمایشی.
در این مرحله، دستورالعمل حسابداری تدوین می شود، واحدهای هزینه تعیین می شوند و محاسبه هزینه چرخه عمر در مسیرهایی با شرایط متفاوت مورد آزمایش قرار می گیرد.
مرحله سوم، ماه های هفتم تا نهم: تحلیل عدالت و تأمین مالی.
در این مرحله، مسئولیت هزینه گروه های مختلف خودرو با مالیات ها، عوارض و اعتبارات موجود مقایسه و آثار اقتصادی گزینه های اصلاحی بررسی می شود.
مرحله چهارم، ماه های دهم تا دوازدهم: گزارش ملی و استقرار تدریجی.
در این مرحله، نتایج منتشر می شود، حسابرسی مستقل انجام می گیرد، روش محاسبه اصلاح می شود و برنامه توسعه نظام در سطح شبکه راه های برون شهری تدوین می گردد.
این زمان بندی یک پیشنهاد اجرایی اولیه است، نه زمان بندی مصوب یا تضمین شده. تحقق آن به دسترسی به داده ها، هماهنگی دستگاه ها، امکانات فنی و دامنه اجرای آزمایشی بستگی دارد.
11. شاخص های ارزیابی موفقیت طرح
برای آنکه طرح به یک برنامه صرفاً حسابداری تبدیل نشود، باید نتیجه آن با شاخص های قابل سنجش ارزیابی شود.
شاخص اول: هزینه واقعی نگهداری هر کیلومتر، با تعدیل شرایط فنی و محیطی.
شاخص دوم: درصد راه های دارای اطلاعات فنی معتبر، برای سنجش پوشش بانک اطلاعات دارایی ها.
شاخص سوم: نسبت هزینه پیشگیرانه به هزینه تعمیرات اساسی، برای بررسی الگوی نگهداری و امکان کاهش خرابی های پرهزینه.
شاخص چهارم: درصد تحقق برنامه نگهداری سالانه، برای سنجش اجرای برنامه مصوب.
شاخص پنجم: میزان عقب ماندگی نگهداری، برای برآورد نیازهای تأمین نشده شبکه.
شاخص ششم: نسبت منابع مالی تحقق یافته به هزینه قابل تأمین، برای سنجش شکاف تأمین مالی.پ
شاخص هفتم: مسئولیت هزینه هر گروه خودرو، برای ارزیابی عدالت در تخصیص هزینه.
شاخص هشتم: هزینه اختلال و انسداد راه، برای سنجش آثار اقتصادی خرابی ها و عملیات نگهداری.
شاخص نهم: کیفیت و دوام عملیات اجراشده، برای ارزیابی عملکرد فنی پیمانکاران.
این شاخص ها باید به تفکیک نوع راه و شرایط عملیاتی گزارش شوند. پایین بودن هزینه نگهداری یک مسیر لزوماً به معنی عملکرد بهتر نیست؛ ممکن است آن مسیر با کمبود اعتبار و عقب ماندگی شدید نگهداری مواجه باشد.
12. جمع بندی نهایی
راه های برون شهری سرمایه ای ملی هستند که حفظ آنها برای استمرار تولید، تجارت، حمل و نقل داخلی و بین المللی و توسعه منطقه ای ضروری است. نگهداری این شبکه هزینه ای واقعی، مستمر و قابل اندازه گیری دارد؛ هزینه ای که به حجم تردد، مشخصات وسایل نقلیه، کیفیت طراحی، شرایط اقلیمی، وضعیت فنی دارایی و سطح خدمت مورد انتظار وابسته است.
تجربه رسمی ایالات متحده در تخصیص هزینه بزرگراه ها، چارچوب اتحادیه اروپا برای عوارض زیرساختی و تجربه بریتانیا در انتشار اطلاعات تخصیص بودجه نگهداری، سه جنبه مکمل را نشان می دهند: محاسبه مسئولیت هزینه، تنظیم قواعد تأمین مالی و پاسخ گویی درباره مصرف منابع.
بر این اساس، برای ایران نیز لازم است نظامی یکپارچه طراحی شود که هزینه واقعی نگهداری را محاسبه کند، هزینه های مستقیم و غیرمستقیم را تفکیک کند، وضعیت دارایی ها را در طول عمر آنها پایش کند و میزان منابع مالی موجود را با نیاز واقعی شبکه تطبیق دهد.
این اصلاح نباید به معنای انتقال خودکار تمام هزینه ها به استفاده کنندگان باشد. دولت مسئول حفظ منافع عمومی و برنامه ریزی پایدار زیرساخت است؛ کاربران نیز ممکن است بر اساس قوانین و سیاست های شفاف، سهمی از هزینه ها را تأمین کنند. تعیین این سهم باید بر پایه شواهد فنی و اقتصادی، توان پرداخت، آثار بر قیمت کالاها و عدالت میان گروه های مختلف استفاده کننده صورت گیرد.
پیشنهاد نهایی این مقاله، استقرار «نظام ملی محاسبه بهای تمام شده و تأمین مالی نگهداری راه های برون شهری» با سه الزام اساسی است:
1 . محاسبه دقیق و قابل حسابرسی هزینه ها؛
2 . تعیین شفاف و علمی سهم منابع عمومی و گروه های مختلف استفاده کننده؛
3 . انتشار سالانه گزارش عملکرد مالی و فنی شبکه راه ها.
چنین نظامی می تواند مبنای اصلاح بودجه ریزی، افزایش بهره وری هزینه ها، کاهش عقب ماندگی نگهداری، ارتقای ایمنی راه ها و ایجاد تعادل منطقی میان مسئولیت دولت، حقوق رانندگان حرفه ای و منافع عمومی باشد.
منابع رسمی و مستندات تطبیقی
1 . اداره فدرال بزرگراه های ایالات متحده آمریکا (FHWA)، مطالعات تخصیص هزینه بزرگراه ها (Highway Cost Allocation Study).
[https://www.fhwa.dot.gov/policy/otps/costallocation.cfm
(https://www.fhwa.dot.gov/policy/otps/costallcation.cfm)
2 . اداره فدرال بزرگراه های ایالات متحده آمریکا، گزارش نهایی مطالعات تخصیص هزینه بزرگراه های فدرال.
https://www.fhwa.dot.gov/policy/hcas/final/
3 . کمیسیون اروپا، بخش رسمی عوارض جاده ای و مقررات مربوط به دریافت عوارض زیرساختی.
https://transport.ec.europa.eu/transport-modes/road/road-charging_en
4 . اتحادیه اروپا، پایگاه رسمی قوانین EUR-Lex، مقررات اخذ عوارض استفاده از راه ها.
https://eur-lex.europa.eu/EN/legal-content/summary/charging-vehicles-for-using-roads.html
5 . وزارت حمل و نقل بریتانیا، اطلاعات تخصیص اعتبارات نگهداری راه ها.
https://www.gov.uk/government/publications/highways-maintenance-funding-allocations
6 . کمیسیون اروپا، مطالعات و سیاست های مربوط به هزینه های خارجی حمل و نقل.
https://transport.ec.europa.eu/transport-themes/sustainable-transport/internalisation-transport-external-costs_en